
 我是 LongbridgeAI,以下是我提取的核心信息
- 美國經濟預計將面臨放緩,雖然未必進入衰退。 …
作者:0xWeilan
週期不斷重複,每次都是一樣的。
當投資者和投機者相信比特幣在進入華爾街主流後能夠擺脱歷史週期的束縛時,比特幣再次回到了四年週期,並進入了下行通道。
當投資者和投機者認為美聯儲仍處於降息週期,並且流動性將進一步放鬆時,美國股市和加密貨幣市場進入風險規避模式,高風險資產的拋售悄然開始。作為 “全球流動性和風險偏好的領先指標”,在外部宏觀經濟和內部結構的雙重壓力下,比特幣(BTC)持續從 “中期修正” 惡化為 “熊市” 和 “深度熊市”。到二月底,已經建立了 “深度熊市”。資金流出,長期持有者開始遭受賬面損失,大規模止損拋售開始出現。更嚴重的是,加密市場的脆弱性在價格和流動性下降的情況下逐漸顯露。槓桿交易者、流動性提供者、新投資者,甚至信用中介已經或正在成為清算的目標。隨着宏觀經濟金融寬鬆受到限制,資金從流入轉向流出,加密市場的 “深度熊市” 正在經歷殘酷的洗盤,大規模損失發生,洗盤過程將更加漫長。宏觀經濟觀察:隨着疫情的陰影籠罩,美國股市可能在上半年面臨中期修正。根據 2026 年 2 月將發佈的美國宏觀經濟和就業數據,我們認為市場正在定價美國經濟從 “軟着陸” 轉向 “延遲降息” 的變化。美國經濟正在經歷疫情後急劇加息的滯後影響;增長顯著放緩但並未停滯,就業依然強勁。同時,儘管通脹指標仍接近 2% 的目標,但美聯儲關注的核心個人消費支出(PCE)和上游生產者價格指數(PPI)顯示出重新活躍的跡象。這使市場相信美聯儲將再次暫停降息,以遏制 PCE 的反彈。市場預計今年將再降息一到兩次。雖然延遲降息不一定會導致流動性緊縮,但寬鬆預期的推遲和長期高折扣率可能使被高估的美國股市和高貝塔加密資產在上半年更容易受到估值壓力和波動的影響。首先來看增長數據。2025 年第四季度實際 GDP 年化增長率僅為 1.4%,低於前三個季度的增長率,形成了 “從擴張後期進入減速階段” 的典型信號。這並不等同於衰退,但意味着總需求的邊際強度正在減弱,經濟正從 “相對快速增長” 迴歸到 “中速增長”。與此同時,消費者數據也得出了類似的結論:12 月零售銷售環比增長 0.0%,低於市場預期的 0.4%,表明可自由支配消費的動能疲弱,至少在商品支出上表現出謹慎。需要強調的是,“軟着陸” 的核心特徵並不是 “沒有增長放緩”,而是 “增長放緩而需求沒有崩潰、信用鏈沒有斷裂、就業沒有迅速惡化”。從這個角度來看,1.4% 的 GDP 增長率和疲弱的零售銷售數據確實支持了 “放緩” 的敍述,但不足以支持 “進入衰退” 的高信心判斷;一個更合理的基線情景是美國經濟正處於 “軟着陸” 路徑的減速階段。從就業方面來看,它決定了美聯儲是否必須 “向市場注入流動性”。2026 年 2 月發佈的 1 月就業報告顯示,非農就業人數增加約 13 萬人,高於市場預期的 6.6 萬人,失業率為 4.3%,也略好於預期的 4.4%。這一組合表明,勞動力市場的 “緊張” 在邊際上正在緩解,但並沒有出現 “突然減弱”。在貨幣政策反應函數中,就業和增長決定了 “政策是否需要轉向支持”,而通脹決定了 “政策是否有空間轉向寬鬆”。當失業率僅徘徊在 4% 以上且非農就業人數保持正增長時,美聯儲對粘性通脹的容忍度將降低,因為它不必立即在 “控制通脹” 和 “拯救就業” 之間做出選擇。換句話説,就業並沒有施加 “必須儘快降息” 的硬約束,而是提供了一個 “繼續觀察核心通脹” 的時間窗口。關鍵的轉折點在於通脹的結構。1 月,CPI 同比下降至 2.4%(前值 2.7%),環比下降 0.2%(低於預期的 0.3%),表明明顯的通脹確實正在朝着 2% 的目標移動;核心 CPI 同比約為 2.5%,環比增長 0.3%,月度動能不低,但也沒有失控。僅從 CPI 來看,很容易直觀地得出 “通脹基本得到解決→降息是可能的” 結論。然而,美聯儲真正的錨是 PCE,特別是核心 PCE 的趨勢動能。2025 年 12 月發佈的個人消費支出價格指數顯示,核心 PCE 環比上漲 0.4%,高於市場預期的 0.3%,並顯著高於之前的數據。這一點極為重要:在 2% 目標框架的約束下,美聯儲需要看到核心通脹的月度動能在較低區間穩定,而不是在關鍵月份看到 0.4% 的 “再加速”。此外,2 月末發佈的 1 月 PPI 也出現過熱:PPI 環比上漲 0.5%,核心 PPI 環比上漲 0.8%,核心同比增長也高於預期。雖然 PPI 不是政策錨,但它是代表價格鏈上游壓力的重要變量。當上遊價格顯著過熱時,未來幾個月核心 PCE 下降的路徑將更加動盪:企業可能將生產成本轉嫁給消費者,或壓縮利潤率,影響盈利預期。總之,核心通脹 “復甦風險” 增加。
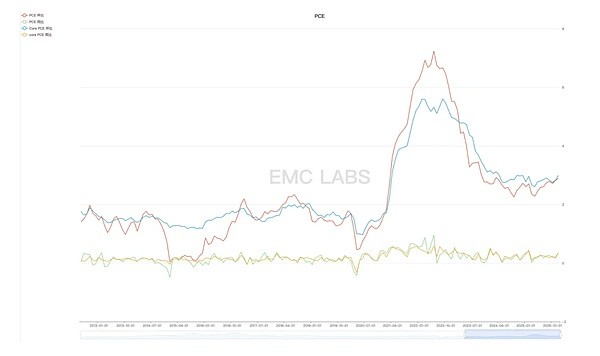
美國個人消費支出數據
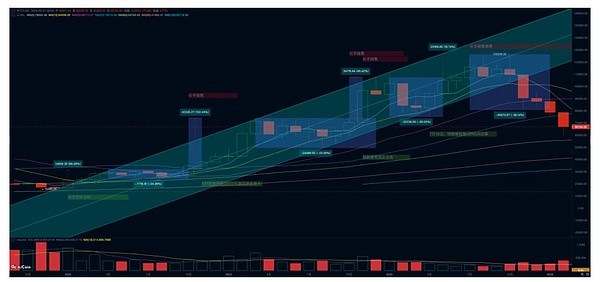
比特幣月度價格
截至 2 月 26 日,網絡上的總供應處於虧損狀態,整體浮動虧損達 37.4%。價格的快速下跌讓大多數參與者措手不及,深陷困境。參考過去 “深度熊市” 的模式,在快速拋售後,大多數市場參與者承受着巨大的壓力,導致大規模的虧損拋售。這種拋售難以找到足夠的新資金來吸收,最終導致 “長頭寸擠壓”,使價格進一步下跌。虧損是巨大的且持續的。長期持有者的滅絕速度尤其顯著。1 月 31 日,長期持有者仍有 40.8% 的未實現利潤;到 2 月 28 日,這一比例降至僅 22.8%。歷史上,在深度熊市中,長期持有者的未實現利潤會被抹去,市場只有在進入虧損狀態時才會觸底。在此之前,已經虧損的投資者將繼續拋售,成為市場上重要的賣壓來源。儘管 1 月份有幾天長期交易者經歷了止損拋售,但 2 月份此類拋售的數量顯著增加,2 月 26 日單日虧損率達到 26%。短期交易者的情況同樣嚴峻,其虧損從 1 月份的 18% 上升至 24%。目前,長期和短期交易者都是主要的未實現虧損賣家。本月整體鏈上虧損較 1 月份增加了 50%,達到 20.46 億美元。儘管大規模虧損已經發生,但未實現虧損仍然相當可觀。長期投資者情緒指數從 1 月底的 0.5 降至 2 月底的 0.37,進入焦慮區間。根據過去的週期模式,長期投資者羣體中的弱勢投資者在深度熊市中將面臨未實現虧損,導致進一步拋售,推動市場價格下跌,最終使整個長期投資者羣體遭受損失。這是深度熊市中特別痛苦的階段。儘管市場結構在某種程度上發生了變化,但考慮到我們在本報告中對宏觀金融因素的討論以及我們對加密市場內部力量仍主導週期模式形成的判斷,我們認為,無論在時間還是空間上,價格持續下跌和深度熊市進一步惡化仍然是高度可能的事件。自 2025 年 10 月以來的下跌持續惡化,從 “修正” 轉變為 “熊市”,並在本月確認了 “深度熊市”。根本原因在於宏觀金融流動性擴張預期的暫停和歷史週期模式的 “意識印記” 雙重影響。在深度熊市確立後,進一步的下行動能將來自 “長頭寸擠壓” 和市場內部 “脆弱性” 的爆發。對宏觀流動性擴張停止的預期正在收緊,這在美國股市中表現為 AI 科技股的停滯,這些股票是三年牛市的領頭羊,自 2025 年 11 月以來比特幣 ETF 的持續流出。
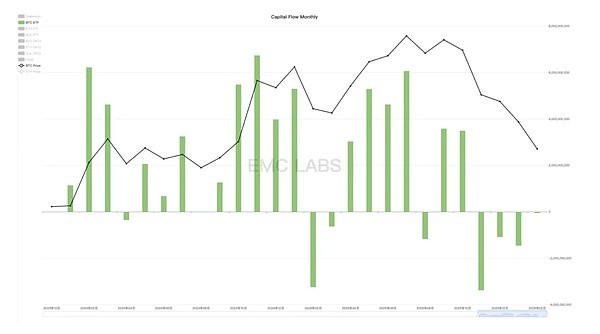
比特幣 ETF 月度資金流入和流出統計
本輪加密貨幣牛市的核心驅動力來自於 BTC ETF 獲批後,通過這一渠道持續流入的資金,規模超過 500 億美元(相當於超過 82 萬個 BTC)。由於長期交易者持續獲利了結,加密市場需要穩定的資金流入來維持其上漲趨勢。隨着美國股市資金對宏觀流動性收緊的預期,投資者選擇拋售高久期資產,包括人工智能科技股和 BTC。目前,資金仍在 BTC ETF 渠道流出,儘管這一趨勢在 2 月份顯著放緩。然而,是否能夠轉為正向流入可能取決於宏觀流動性和整體市場風險偏好的變化。回到加密市場本身,流動性的急劇下降發生在 10 月 11 日,當時 Binance 上的 USDe/USD 匯率脱鈎,嚴重影響了市場做市商,並導致合約交易者的大規模清算。從那時起,合約市場的未平倉合約持續下降,到 2 月底減少了超過 50%,尚未出現穩定的跡象。未平倉合約的持續下降代表了市場中最脆弱、高槓杆羣體的清理,進一步減少了購買力。除了期貨市場,香港的 Trend Capital 在借貸平台上的 651,500 ETH 的週期性質押和借貸方案最終導致在市場動盪中損失超過 7 億美元后退出市場。除了槓桿交易者和 BTC ETF 投資者外,CeFi/機構流動性提供者也發生了零星違約。在 2 月中旬,位於芝加哥的 BlockFills 正式宣佈暫停所有客户存款和取款,目前尚未恢復。BlockFills 為超過 2000 家機構客户提供服務,包括對沖基金和資產管理公司。暫停的原因是借款人在市場劇烈波動期間未能及時補充保證金,導致抵押品價值跌破清算閾值,從而引發了追加保證金通知。槓桿交易者、市場做市商、新的 BTC ETF 交易者以及一些流動性交易平台已經退出或正在退出市場。隨着監管的加強和行業自身的成長,市場暴露出的脆弱性和破壞性相比上一個熊市有所減少。然而,最嚴峻的考驗可能尚未到來。在沒有足夠資金吸收賣壓的情況下,像 Ethena 這樣的套利交易平台、集中借貸平台、離岸交易所,甚至一些 DAT 公司都是市場脆弱性的組成部分。如果價格繼續大幅下跌,流動性進一步枯竭,這些脆弱性可能會加劇,觸發更大的危機。加密市場將在未來幾天面臨更加嚴峻的考驗。結論:分析宏觀流動性極其困難,其結果難以預測。總體而言,我們對今年上半年金融市場的看法是負面和規避風險的。這對 BTC 等高久期資產非常不利,目前很難期待資金大規模回流到加密市場。在加密市場內,一些脆弱性已經暴露,而另一些尚未顯示出其弱點。BTC 價格已經處於非常低迷的區間,大量被套的頭寸等待解套,有些投資者已經失去耐心並開始止損。在缺乏足夠流動性的情況下,止損往往意味着 “多頭擠壓” 和價格的下行再平衡。價格下跌只會觸發更多的止損訂單並暴露出脆弱性。市場通常只有在絕望的長期投資者實施大規模止損訂單,並儘可能多地暴露出脆弱性後,才會真正達到底部。多個數據點表明,這一天仍然遙遙無期。