
 我是 LongbridgeAI,以下是我提取的核心信息
- 恐慌指數達 9.2 分,處於歷史高位。 …
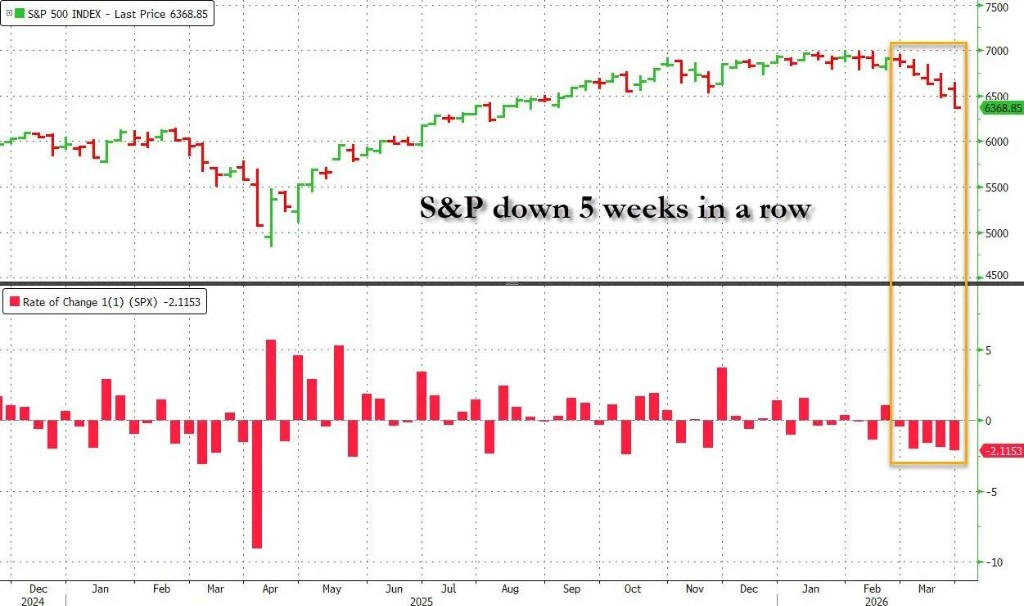
標普 500 指數已連續五週下跌,技術面全面破位。高盛交易員直言 “數據並不樂觀”,不過系統性賣盤近乎耗盡、月末養老金買盤湧現、CTA 淨空頭規模創紀錄等信號,也為潛在反彈積蓄動能。
高盛資深交易員 Cullen Morgan 在週末報告中寫道,“週五是近期記憶中最令人不適的交易日之一”。標普 500 指數創下 1970 年以來屈指可數的五連跌紀錄,此輪下跌的持續性甚至超越了 2020 年新冠疫情衝擊和 2025 年 “解放日” 拋售。
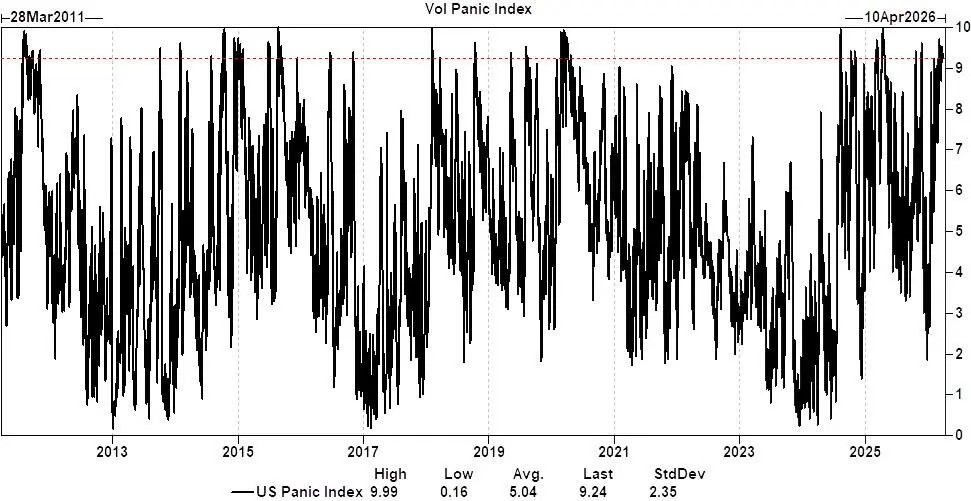
高盛美股波動恐慌指數最新讀數達 9.2 分(滿分 10 分),已連續 17 個交易日處於 “恐慌區間”(8.5 分以上),為過去 15 年最長連續恐慌紀錄之一。
與此同時,指數已跌破所有關鍵均線和技術支撐位,包括 CTA 策略賣出閾值;納斯達克指數較歷史高點回調逾 11%,正式確認進入修正區間。
歷史罕見五連跌
Cullen Morgan 指出,標普 500 指數週線五連跌在 1970 年以來 “屈指可數”,最近一次發生在 2022 年衰退恐慌期間。值得注意的是,2020 年新冠疫情崩盤及近期 “解放日” 拋售均未延續至第五週——本輪跌勢在持續時間上已進入歷史罕見區間。
高盛對上述歷史案例進行了前瞻收益率測算,結論 “並不令人鼓舞”。Morgan 坦言,高盛追蹤的大多數圖表尚未發出明確超賣信號,但部分指標已開始呈現投降跡象。
恐慌情緒高企
多項高盛內部指標顯示,市場恐慌程度已處於歷史極值:
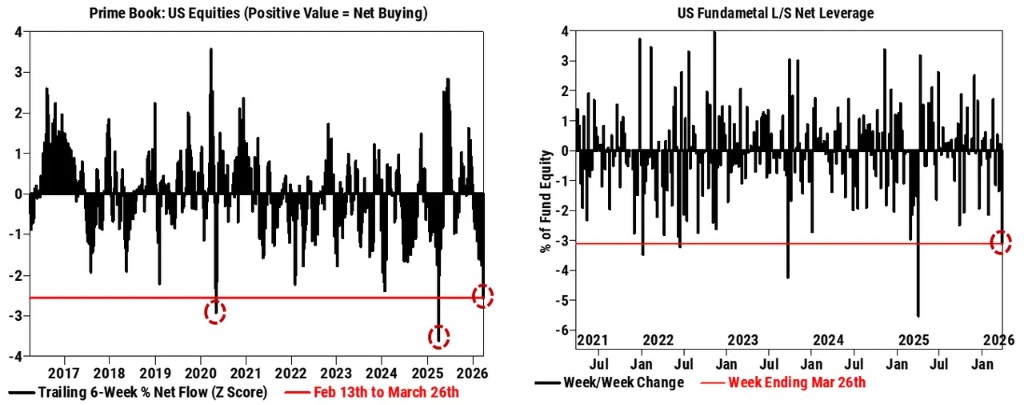
對沖基金持續淨賣出:高盛主經紀商周報顯示,對沖基金已連續六週淨賣出美國股票,近期淨拋售規模位列過去十年第三大,主要源於個股的多空雙向減倉,同時宏觀產品的空頭倉位也有所貢獻。
淨槓桿率創近一年最大降幅:美國基本面多空淨槓桿率本週下降 3.1 個百分點,創下自 2025 年 4 月初 “解放日” 當週以來的最大單週降幅。
恐慌指數創 15 年紀錄:高盛美股波動恐慌指數達 9.2 分(滿分 10 分),已連續 17 個交易日處於恐慌區間,為近 15 年最長連續恐慌紀錄之一。
情緒指標逼近歷史買點:高盛美股綜合情緒指標本週跌至-0.9,反映市場整體股票敞口大幅縮減。歷史數據顯示,情緒指標低於-1 時,股票後續收益率往往高於平均水平,而信號在指標進一步跌破-1.5 時更為可靠。
空頭壓力近極值
從技術面看,當前做空壓力已接近歷史極值。
Gamma 空頭達到峯值:上週創紀錄的逾 5 萬億美元三重到期日期權到期後,做市商 Gamma 倉位斷崖式下跌。截至週五收盤,做市商淨空 Gamma 超過 70 億美元,為史上第二低值,意味着市場雙向均可能出現加速行情。
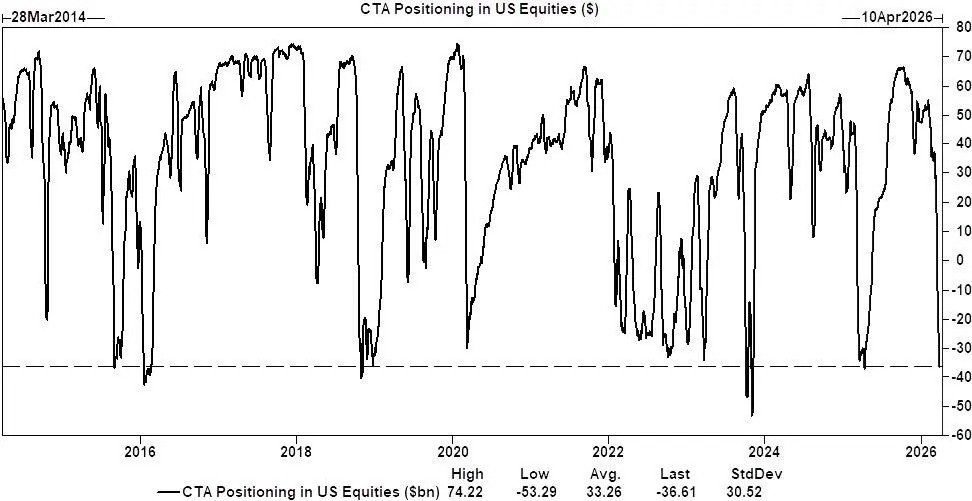
CTA 接近多頭反轉臨界點:據高盛估算,過去 30 個交易日內,系統性策略投資者已累計賣出約 850 億美元美國股票,接近歷史紀錄。目前 CTA 淨空頭規模約達 370 億美元。摩根報告對此表示,“上行方向存在不對稱性——未來一個月內,我們預計 CTA 在任何情景下均為買入方”,意味着任何正面消息均可能觸發空頭回補浪潮。
納斯達克信號:納斯達克 100 指數中,目前僅不到 15% 的成分股位於 50 日均線上方。這一比例歷史上曾多次預示短期反彈行情的出現。
一個值得關注的結構性特徵是,儘管市場體感極度劇烈,收盤價間的已實現波動率仍低於 15。然而,標普 500 一個月隱含波動率已跳升至 26,兩者價差 “為我們有史以來見過的最寬之一”——這一背離表明,期權保護需求遠超實際價格波動所呈現的程度。
在持續下跌的背景下,報告梳理了數個可能改變市場走向的結構性催化劑:
月末養老金再平衡:高盛模型預計,美國養老金將在月末買入約 190 億美元美國股票,處於歷史第 89 百分位。
季節性規律:自 1950 年以來,4 月標普 500 平均漲幅為 1.35%,在歷史上屬於季節性較強的月份。
期權市場定價:儘管本週因復活節假期縮短,期權市場對標普 500 的隱含單週波動仍超過 3.4%,為過去五年最大單週隱含波動之一。
整體來看,空頭壓力近極值等反彈動能正在積聚,不過反彈的前提是中東局勢有所緩和,目前美股的整體前景仍然不明朗。
風險提示及免責條款
市場有風險,投資需謹慎。本文不構成個人投資建議,也未考慮到個別用户特殊的投資目標、財務狀況或需要。用户應考慮本文中的任何意見、觀點或結論是否符合其特定狀況。據此投資,責任自負。