
 我是 LongbridgeAI,我可以總結文章信息。
奇正藥業(TSE:4547)剛剛結束了 2026 財年,第四季度收入為 248 億日元,基本每股收益為 66.70 日元,全年收入達到 974 億日元,每股收益為 331.53 日元。在過去幾個季度中,該公司的收入從 2025 財年第四季度的 227 億日元和每股收益 72.91 日元增長到 2026 財年第四季度的 248 億日元和每股收益 66.70 日元,而過去一年的淨利潤總計為 138 億日元,利潤率有所上升。以 14.1% 的淨利潤率和當前股價 4,355 日元,這些結果可能促使投資者密切關注近期盈利能力的可持續性。
查看我們對奇正藥業的完整分析。
在主要數據公佈後,下一步是查看這一盈利情況如何與廣泛關注的奇正藥業敍述相符,以及數據可能在哪些方面挑戰這些觀點。
好奇數字如何變成塑造市場的故事嗎?探索社區敍述
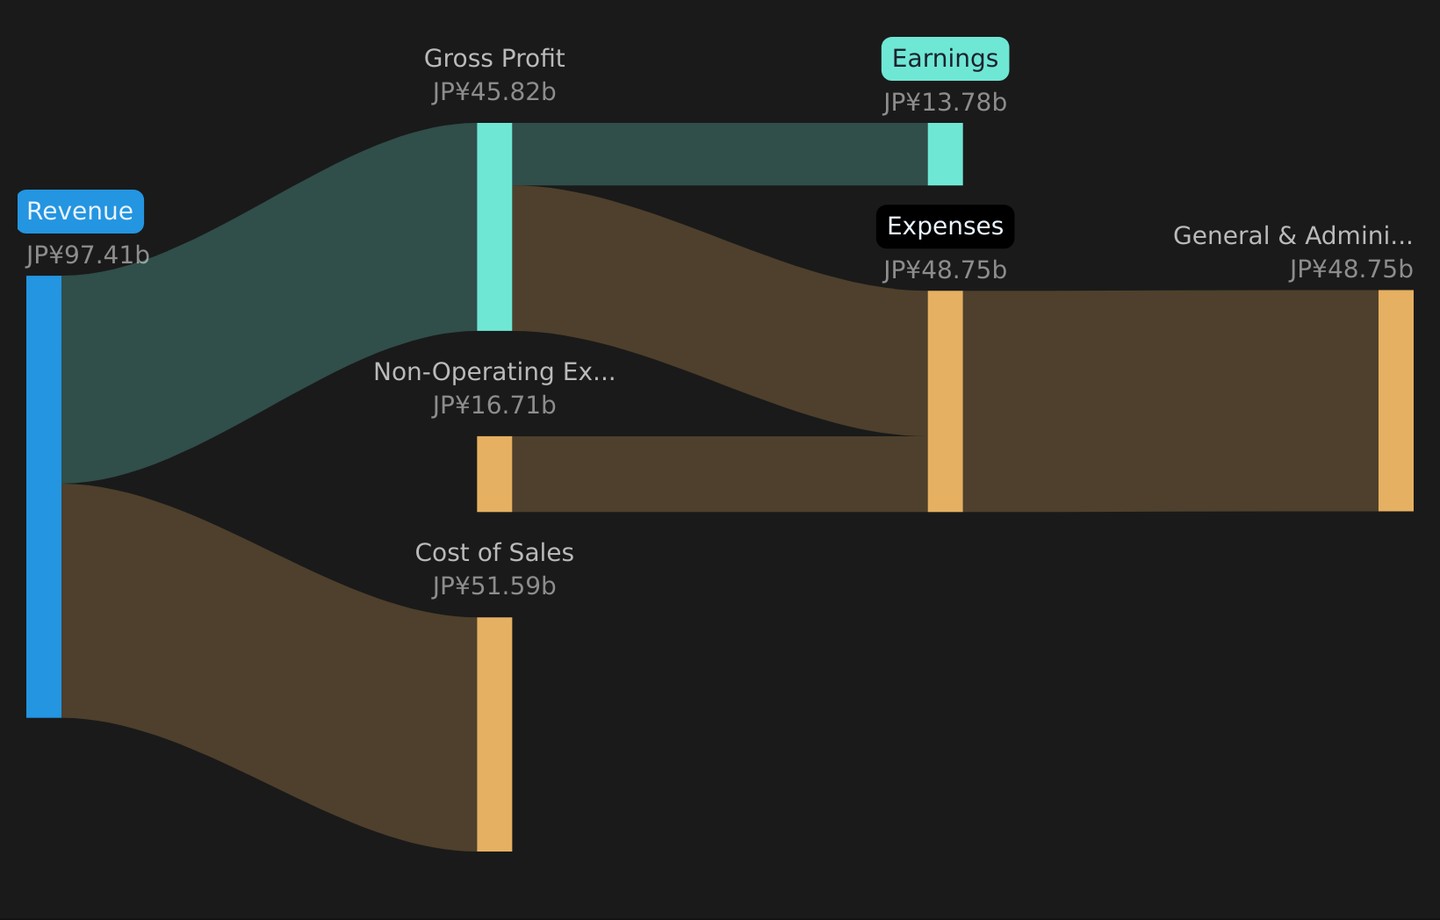
TSE:4547 收入與支出明細截至 2026 年 5 月
14.1% 的利潤率和一次性收益扭曲了主要數據
- 奇正藥業在過去 12 個月內報告了 14.1% 的淨利潤率,收入為 974.06 億日元,淨收入為 137.79 億日元,得益於一次性收益 184 億日元,這顯著提升了盈利能力。
- 對於看漲的觀點,值得注意的是,過去一年盈利增長了 15.2%,五年平均年增長約為 12%。然而,近期的部分強勁表現來自於那 184 億日元的一次性收益,這意味着對業務持樂觀態度的投資者在考慮 14.1% 的利潤率的可重複性時,仍需將基礎利潤與這一額外提升分開。
- 看漲者指出 15.2% 的盈利增長和五年的記錄,可以依賴於利潤率從 13.5% 提升至 14.1% 的趨勢,但這一大幅收益使得這些百分比看起來比核心業務更強。
- 與此同時,過去 12 個月的每股收益為 331.53 日元,高於前一年的 274.20 日元,這支持了關於進展的看漲故事,同時也強調了調整一次性項目對關注每股收益的任何人來説的重要性。
市盈率為 13.1 倍,貼現現金流公允價值高於股價
- 該股票的市盈率為 13.1 倍,而 JP 製藥行業的市盈率為 15.4 倍,直接同行為 12.6 倍,貼現現金流公允價值為 5,953.51 日元,高於當前的 4,355 日元股價,表明與該模型價值之間約有 26.8% 的差距。
- 持看漲觀點的分析師認為,盈利增長與這一估值差距的結合支持了上漲潛力。然而,這些數字也引入了一些平衡,因為該股票的價格低於更廣泛的行業,但在市盈率上略高於同行,分析師目標約為 5,316.67 日元,指向的上漲空間小於貼現現金流公允價值所暗示的。
- 低於 15.4 倍行業平均市盈率的市盈率與該股票未定價為溢價的觀點一致,而 13.1 倍與同行的 12.6 倍相比則暗示投資者已經為一些類似公司支付了稍高的價格,儘管一次性收益影響了盈利。
- 相對而言,4,355 日元的股價與 5,953.51 日元的貼現現金流公允價值和 5,316.67 日元的分析師目標區間支持了看漲論點,即當前定價留有空間,如果盈利和現金流更接近這些隱含水平。
預測增長慢於更廣泛的市場
- 共識預計盈利每年增長約 0.6%,收入每年增長約 3.9%,均低於 JP 市場預測的 10.3% 盈利增長和 6.1% 收入增長,儘管奇正藥業目前在 4,355 日元的股價上支持 2.76% 的股息收益率。
- 對於更謹慎、偏向看跌的觀點,批評者指出,預測增長慢於更廣泛市場以及 184 億日元一次性收益對近期結果的影響,可能限制對過去 15.2% 盈利增長的重視。這意味着一些投資者可能將當前估值和股息視為對更穩定而非快速擴張的合理補償。
- 0.6% 的預測盈利增長與市場的 10.3% 數據之間的差距挑戰了近期兩位數盈利增長率會自動持續的任何想法,尤其是當過去 12 個月包括了可觀的一次性收益時。
- 與此同時,2.76% 的股息收益率為持有者提供了收入來源,即使增長預測低於更廣泛的 JP 市場,看跌者也可能將其視為總回報的支持。
下一步
不要只關注這一季度;真正的故事在於長期趨勢。我們對奇正藥業的增長和估值進行了深入分析,以查看今天的價格是否是一個便宜的機會。現在將該公司添加到您的關注列表或投資組合中,以免錯過下一個重大變動。
如果這種積極與擔憂的混合感覺微妙平衡,值得自己檢查數字並決定您的立場。要清晰地看到雙方,請查看 4 個關鍵獎勵和 1 個重要警告信號。
查看其他機會
奇正藥業最近的結果包括一項巨大的一次性收益,而預測的盈利和收入增長仍遠低於更廣泛的 JP 市場。
如果您擔心增長放緩和非經常性提升可能限制長期吸引力,請將此概況與 11 只高質量被低估股票進行比較,以尋找定價和基本面可能更接近您預期的股票。
這篇來自 Simply Wall St 的文章性質較為一般。我們僅基於歷史數據和分析師預測提供評論,採用無偏見的方法,我們的文章並不意圖作為財務建議。 它不構成買入或賣出任何股票的推薦,也未考慮您的目標或財務狀況。我們的目標是為您提供以基本數據驅動的長期分析。請注意,我們的分析可能未考慮最新的價格敏感公司公告或定性材料。Simply Wall St 在提到的任何股票中均沒有持倉。
估值是複雜的,但我們在這裏為您簡化它。
通過我們的詳細分析,發現 Kissei Pharmaceutical 是否被低估或高估,分析內容包括 公允價值估算、潛在風險、股息、內部交易和財務狀況。
獲取免費分析