
 我是 LongbridgeAI,我可以總結文章信息。
瑞士銀行將美光科技公司的目標股價上調至 1,625 美元,導致半導體股票,包括西部數據、Rambus 和安森美半導體,出現顯著反彈。儘管這些股票大幅上漲,分析師警告稱,進行盡職調查是必要的,以確定這些漲幅是否合理。美光的估值反映了由人工智能基礎設施驅動的高帶寬內存需求的變化,長期協議確保了其供應。半導體行業正經歷一波熱情,但投資者應警惕潛在的高估風險
本週,UBS 分析師 Timothy Arcuri 將美光科技公司(Micron Technology Inc.)的目標股價上調至驚人的 1625 美元,幾乎是之前目標的三倍,從而為這場激烈的半導體反彈再添一把火。
在升級時,該股交易價格低於 800 美元,因此新的目標價代表了超過 100% 的上漲空間,以及超過 1.8 萬億美元的公司估值。
獲取 美光科技 的提醒:
MU 股票在次日上漲近 20%,整個行業似乎也隨之而動,iShares PHLX 半導體 ETF(NASDAQ: SOXX)加速上漲 6%。
當整個行業似乎每天都在上漲時,不值得的公司很容易被捲入浪潮中,飆升至新的歷史高點。但同樣重要的是要記住沃倫·巴菲特關於潮水退去時會發生什麼的名言:你會發現誰在沒有穿好衣服的情況下游泳。
為什麼 UBS 將 MU 的目標價上調 200%
Arcuri 在 5 月 26 日上調 MU 目標價反映了他對高帶寬內存(HBM)正在經歷從週期性半導體業務向長期人工智能基礎設施需求驅動的根本轉變的看法。
HBM 現在有兩個關鍵因素推動其結構性增長:
- 長期收入可見性:人工智能超大規模企業正在面臨 HBM 的積壓,並更願意鎖定長期供應協議和獲取下一代產品的機會。美光已經為其 2026 年的 HBM 供應達成了協議。
- 集中供應鏈:大規模生產 HBM 產品的能力目前僅由三家公司擁有:美光、三星電子(Samsung Electronics Ltd. OTCMKTS: SSNLF)和 SK 海力士(SK Hynix)。在其 2026 年第一季度財報中,美光預計到 2028 年數據中心對 HBM 的需求將超過 1000 億美元,遠超 2025 年對數據中心的 350 億美元 HBM 銷售。
鑑於這些安全的長期協議和高度集中的供應,Arcuri 認為 MU 股票的估值應與 NVIDIA 公司(NASDAQ: NVDA)相當。然而,在電話會議時,該股的交易價格低於 10 倍的未來收益,遠低於納斯達克 100 指數平均 24 倍的收益,因此進行了大幅重新評級。
3 只因同情而上漲的股票:炒作還是實質?
許多科技股在人工智能和半導體領域因同情而大幅上漲,尤其是西部數據公司(Western Digital Corp NASDAQ: WDC)、Rambus 公司(Rambus Inc. NASDAQ: RMBS)和安森美半導體(onsemi NASDAQ: ON)。但這些漲幅是否合理?儘管行業情緒高漲,每家公司仍需進行大量盡職調查,以區分實質與炒作。
西部數據:美光激增的清晰補充
西部數據公司在報告當天也上漲了 8%,使其年初至今(YTD)的總漲幅超過 200%。
西部數據在 SanDisk 分拆後現在成為一家純粹的硬盤驅動器(HDD)製造商,UBS 對美光 HBM 產品的邏輯同樣適用於西部數據的 HDD。
超大規模企業正在鎖定長期協議,該公司的生產能力在 2026 年之前已經被佔用。2026 財年第三季度財報於 4 月 30 日確認了這一牛市論點,顯示出 45% 的年同比(YOY)收入增長和超過 50% 的毛利率。
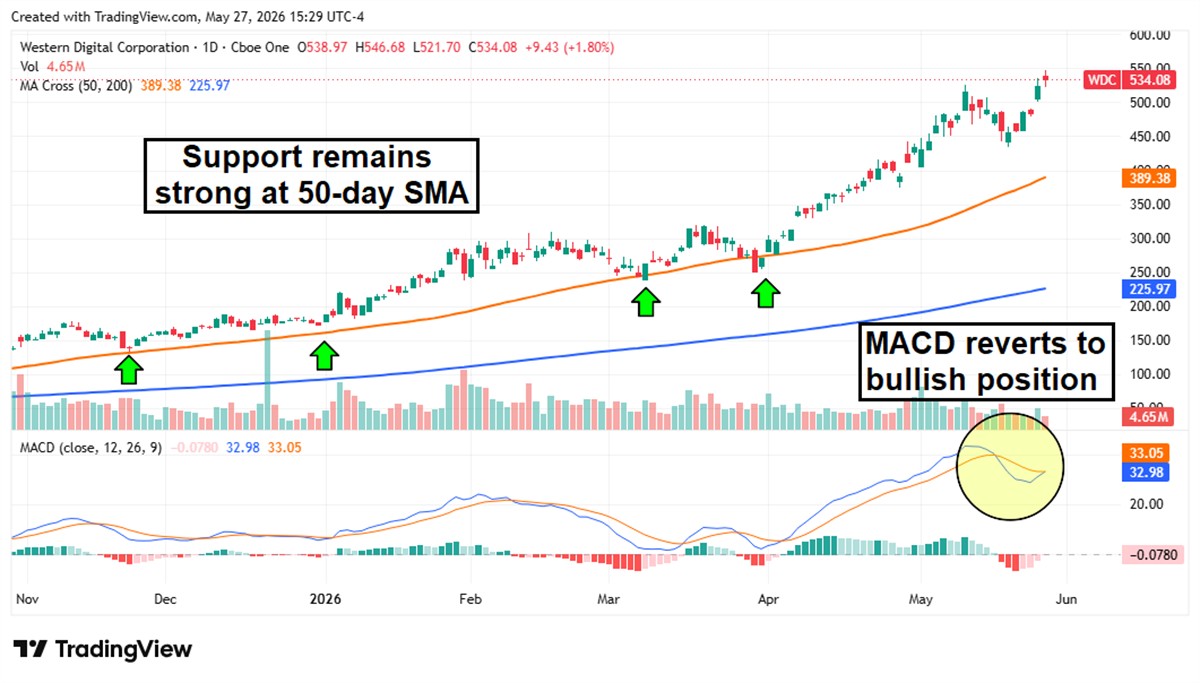
幾項技術指標支撐了 WDC 股票的長期上漲。它在 50 日移動平均線處有強支撐,該線已在一年多的時間裏高於 200 日移動平均線。移動平均收斂發散(MACD)指標的看跌交叉短暫暫停了上漲,但現在隨着股票創下新歷史高點,似乎正在進行看漲反轉。
Rambus:被低估的邏輯公司,向數據中心授權必要的知識產權
Rambus 是一個經典的 “鏟子和鎬” 投資,專注於存儲內存主題。
該公司開發的內存接口系統使 GPU 和內存堆棧能夠在數據中心主機內進行通信,並將其作為知識產權進行授權。
高利潤的授權產品可以在任何內存公司贏得設計的情況下銷售,提供穩定的經常性收入流。
此外,該公司的 HBM4E 內存控制器於 4 月推出,現在是行業中速度最快的。該股年初至今已上漲超過 60%,但相對於人工智能領域的同行仍被低估。

RMBS 股票的波動性比 WDC 更大,但波動性往往是投資者為更高收益所付出的代價。該股在中立狀態下停滯了兩個月,在 50 日和 200 日移動平均線之間波動,相對強弱指數(RSI)保持在看跌區域。
然而,4 月的反彈使價格突破了 50 日移動平均線,當 RSI 突破 50 進入看漲區間時,動能停滯。50 日移動平均線現在似乎成為支撐,這對未來的上漲潛力是個好兆頭。
onsemi:沒有實質的同情反彈
onsemi 在美光報告當天也上漲了 9%,但 UBS 的理論在這裏並不適用。
該公司傳統上為汽車和工業市場製造芯片,這些市場是週期性的,與更廣泛的人工智能領域沒有密切聯繫。
onsemi 有一些數據中心業務,但僅佔公司總收入的一小部分。例如,2026 年第一季度的 797 百萬美元汽車收入就佔公司 2026 年第一季度總銷售額的一半以上。
管理層預計 2026 年數據中心收入將同比翻倍,但這仍然只是預計超過 60 億美元的收入基礎中的 5 億美元。

雖然該公司有其自身引人注目的看漲論點,但仍然不在美光的範疇內。在過去三個月中,股價幾乎上漲了 90%,看起來有些過熱。當前價格遠高於趨勢線,MACD 指標暗示看漲勢頭正在減弱。現在可能是兑現 ON 股票利潤的好時機。
你現在應該投資 1000 美元在美光科技嗎?
在考慮美光科技之前,你需要聽聽這個。
MarketBeat 每天跟蹤華爾街頂級評級和表現最佳的研究分析師及其推薦給客户的股票。MarketBeat 已經識別出五隻頂級分析師悄悄建議客户現在購買的股票,以便在更廣泛的市場注意到之前……而美光科技並不在名單上。
雖然美光科技目前在分析師中獲得了買入評級,但頂級分析師認為這五隻股票更值得購買。
在這裏查看這五隻股票