
 我是 LongbridgeAI,我可以總結文章信息。
伊利諾伊機械(ITW)在第二季度財報發佈前提高了每股收益指引,並且歷史上經常超出預期。儘管市場觀點認為該股票在 265 美元的價格下相對 274 美元的公允價值略顯低估,認為其具有利潤擴張的潛力,但 Simply Wall St 的現金流折現模型估計公允價值接近 169 美元,顯示出高估的跡象。投資者在穩定的長期回報與建築和電子領域需求疲軟的風險之間進行權衡
伊利諾伊機械(Illinois Tool Works,ITW)即將發佈第二季度財報,投資者關注其上調的全年每股收益指引以及近期超出華爾街利潤預期的趨勢。
查看我們對伊利諾伊機械的最新分析。
伊利諾伊機械的股票交易價格約為 265 美元,過去一天和一週股價下跌,但 30 天股價上漲 5.0%,五年總股東回報率為 30.3%,顯示出穩定的長期複合增長,而非快速的動量。
如果這個財報故事讓你思考市場可能在哪裏定價穩定增長,值得掃描 19 家頂級創始人領導的公司。
看漲者指出伊利諾伊機械上調的每股收益指引和穩定的長期回報,而看跌者則強調需求疲軟和温和增長。當前估值支持哪一方?這個財報故事中有多少已經被定價?
最受歡迎的敍述:低估 3.4%
伊利諾伊機械的交易價格約為 265 美元,而敍述的公允價值大約為 274 美元,市場普遍關注的故事將該股票視為適度低估,這一小差距取決於對收益和利潤率的特定長期假設。
企業舉措預計將獨立於銷量貢獻 100 個基點或更多的利潤率擴張,這表明 ITW 在改善運營利潤率方面處於良好位置。
閲讀完整敍述。 閲讀完整敍述。
想了解為什麼這個敍述在今天的價格下仍然認為伊利諾伊機械有上行空間嗎?關鍵在於穩定的複合收入增長、利潤率提升和未來的收益倍數,這些更接近優質工業同行而非高增長股票。好奇哪些具體的構建塊使得這個公允價值估計成立,以及它們如何與幾年的分析師預測相連接?
結果:公允價值為 274.54 美元(低估)
完整閲讀敍述,瞭解預測背後的原因。
然而,如果建築或測試與測量及電子等領域的疲軟對收入和利潤率的壓力超過當前分析師的假設,這個敍述可能會受到挑戰。
瞭解伊利諾伊機械敍述的關鍵風險。
另一種觀點:我們的 DCF 模型對伊利諾伊機械的看法
雖然分析師的敍述將伊利諾伊機械視為在 265 美元左右低估約 3.4%,而公允價值為 274 美元,但 Simply Wall St 的 DCF 模型則指向相反方向,未來現金流價值的估計接近 169 美元,這表明該股票在此基礎上被視為高估。對你來説,問題是哪個假設集更現實。
想更詳細地瞭解這些長期現金流假設是如何構建和折現的,請花幾分鐘時間查看 SWS DCF 模型如何得出其公允價值。
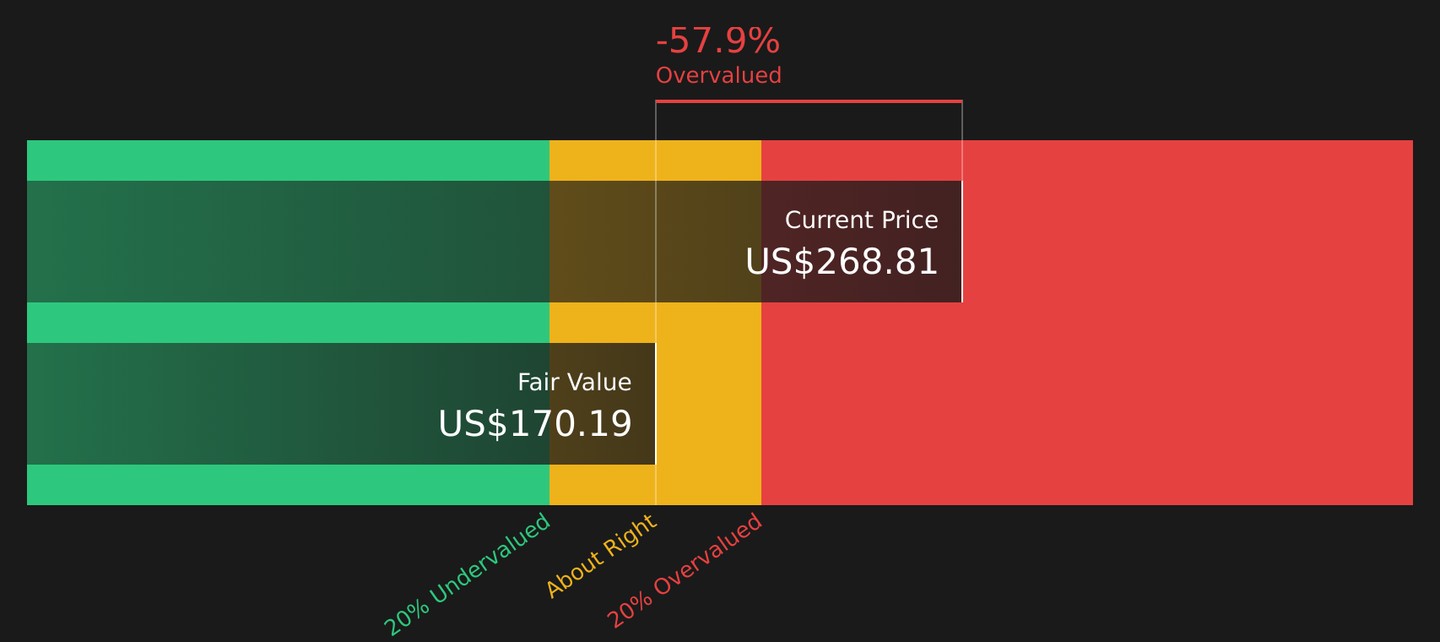
截至 2026 年 7 月的 ITW 折現現金流
Simply Wall St 每天對全球每隻股票進行折現現金流(DCF)分析(例如查看伊利諾伊機械)。我們展示完整的計算過程。你可以在你的觀察列表或投資組合中跟蹤結果,並在變化時收到提醒,或者使用我們的股票篩選器發現 44 只高質量低估股票。如果你保存一個篩選器,我們甚至會在新公司匹配時提醒你——這樣你就不會錯過潛在機會。
下一步
如果對伊利諾伊機械的樂觀與擔憂讓你猶豫不決,請仔細查看數據並形成自己的立場,從 4 個關鍵獎勵和 1 個重要警告信號開始。
尋找更多投資想法,超越伊利諾伊機械?
如果伊利諾伊機械的故事讓你的投資思維更加敏鋭,不要止步於此。現在擴大你的搜索,以免錯過其他引人注目的機會。
- 通過掃描 44 只高質量低估股票,尋找結合質量與潛在價值差距的目標股票。
- 通過審查 9 只股息堡壘中的公司來增強你的收入流。
- 通過關注 72 只低風險股票中的公司來減少投資組合壓力。
本文由 Simply Wall St 撰寫,性質一般。我們提供基於歷史數據和分析師預測的評論,僅使用無偏見的方法,我們的文章不構成財務建議。 這並不構成買入或賣出任何股票的推薦,也不考慮你的目標或財務狀況。我們旨在為你提供以基本數據驅動的長期分析。請注意,我們的分析可能未考慮最新的價格敏感公司公告或定性材料。Simply Wall St 在提到的任何股票中沒有持倉。
新:AI 股票篩選器和提醒
我們的新 AI 股票篩選器每天掃描市場以發現機會。
• 股息強勢股(收益率 3%+)
• 內部人士購買的低估小盤股
• 高增長科技和 AI 公司
或者從 50 多個指標中構建你自己的篩選器。
立即免費探索