
 我是 LongbridgeAI,我可以總結文章信息。
本文分析了日本核能股票作為長期基礎設施投資的潛力,尤其是在宏觀經濟不確定性下。文章重點介紹了丸紅、日立和三菱重工業,詳細闡述了它們的收入來源、市場資本和在能源及工業領域的曝光度。儘管指出這些公司有穩定的收益和戰略性的股票回購,但分析也警告了包括高負債、對外部融資的依賴、治理問題以及特定市場的競爭壓力等風險
隨着通貨膨脹趨勢、能源價格波動和利率預期的關注,許多投資者正在尋找與真實、長期基礎設施相關的資產,例如核能股票。核能股票篩選器幫助您快速篩選參與鈾生產、燃料濃縮和反應堆建設或運營的公司,以便您可以專注於與可靠的基礎負荷電力相關的業務,而不是短期動量。在本文中,您將看到當前宏觀背景如何與這一主題相關,並逐步瞭解篩選器中的三隻股票,這些股票可能值得您進一步關注。
Marubeni (TSE:8002)
概述: Marubeni 是一家多元化的日本貿易和投資公司,買賣並運營日常消費品、工業材料、能源、農業、基礎設施和金融等業務,連接全球的供應商和客户。對於投資者而言,它作為一個廣泛的全球資產組合,涵蓋從食品和化學品到電力、運輸和下一代金融的各個領域。
運營: Marubeni 的大部分收入來自食品與農業業務,達到¥3,720.5 億,其次是能源與化學品¥1,365.8 億,金屬與礦產資源¥918.9 億,航空航天與移動性¥691.3 億,生活方式¥644.1 億,電力與基礎設施服務¥485.3 億,下一代業務開發(包括部分工廠)¥182.4 億,IT 解決方案¥202.9 億,下一代企業發展¥38.0 億,金融、租賃與房地產業務¥24.6 億,以及一個小型的逐漸減少的其他部門,減少總額¥7.9 億。
市值: ¥8.1 萬億
Marubeni 讓您在一隻股票中接觸到多個長期主題,包括食品和農業、能源和化學品以及大規模基礎設施。分析師目前預計收益將增長,並認為市盈率有可能接近其估計的公允價值。收益增長穩定,利潤率保持在 6.6% 左右,最近的美國天然氣收購和股票回購信號顯示出積極的資本配置。然而,該公司負債較高,完全依賴外部融資,這增加了融資風險。相對缺乏經驗的董事會和不穩定的股息歷史也意味着以治理和收入為重點的投資者在決定這種權衡是否適合他們的投資組合之前,可能需要更仔細地考慮。
Marubeni 穩定的利潤率和積極的回購表明,真正的故事在於表面市盈率之下。獲取完整信息,包括資本配置權衡和關鍵資產負債表壓力點,瞭解 3 個關鍵回報和 2 個重要警示信號。
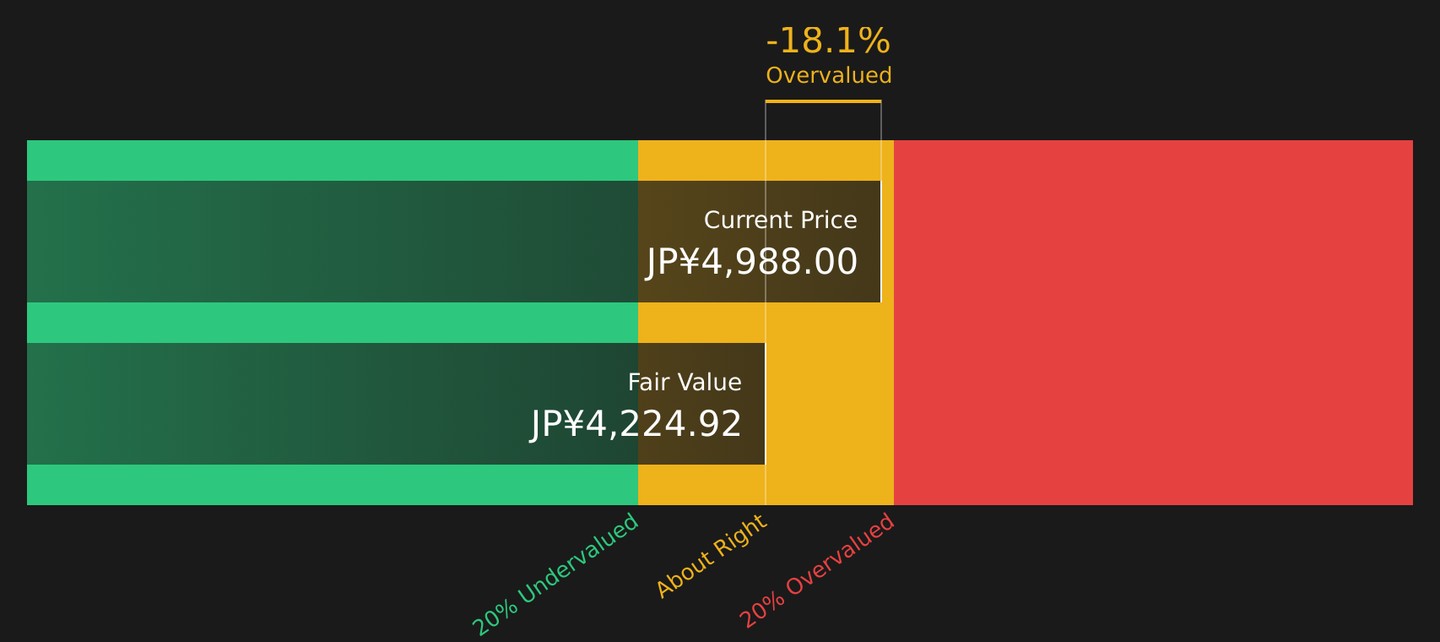
截至 2026 年 7 月 8002 的折現現金流
Hitachi (TSE:6501)
概述: Hitachi 是一家日本工業和技術集團,構建並運行現代經濟的核心繫統,從電網和鐵路到數據中心和工業自動化,越來越關注數字平台和人工智能。對於投資者而言,它將能源和移動性等物理基礎設施與位於這些硬件之上的軟件、雲和數據服務結合在一起。
運營: Hitachi 的大部分收入來自連接產業,達到¥3,262.8 億,數字系統與服務¥2,940.1 億,以及能源¥3,219.9 億,移動性¥1,321.6 億和其他¥531.1 億的貢獻較小,部分被¥688.7 億的企業消除抵消。
市值: ¥21.2 萬億
關注核能和電網基礎設施的投資者可能會關注 Hitachi,因為它位於電力系統、人工智能驅動的數字平台和如多倫多鐵路信號升級等移動項目的交匯點。過去一年報告的收益增長為 30.3%,能源和 IT 服務的利潤率提高,但面臨外部借貸的融資風險和項目成本上升的壓力。最近與 Google Cloud、Intel 和 Anthropic 在物理人工智能方面的聯盟,以及高達¥500 億的股票回購計劃,顯示管理層正在努力支持每股價值。然而,存儲硬件的競爭、中國電梯業務疲軟以及美國新電網設施的重資本支出使得整體情況比表面數字更為複雜。
Hitachi 在物理人工智能和電網基礎設施方面的推動可能掩蓋了真正的收益潛力。查看分析師對 Hitachi 的預測如何與資金需求和可能改變故事的項目風險相比較。
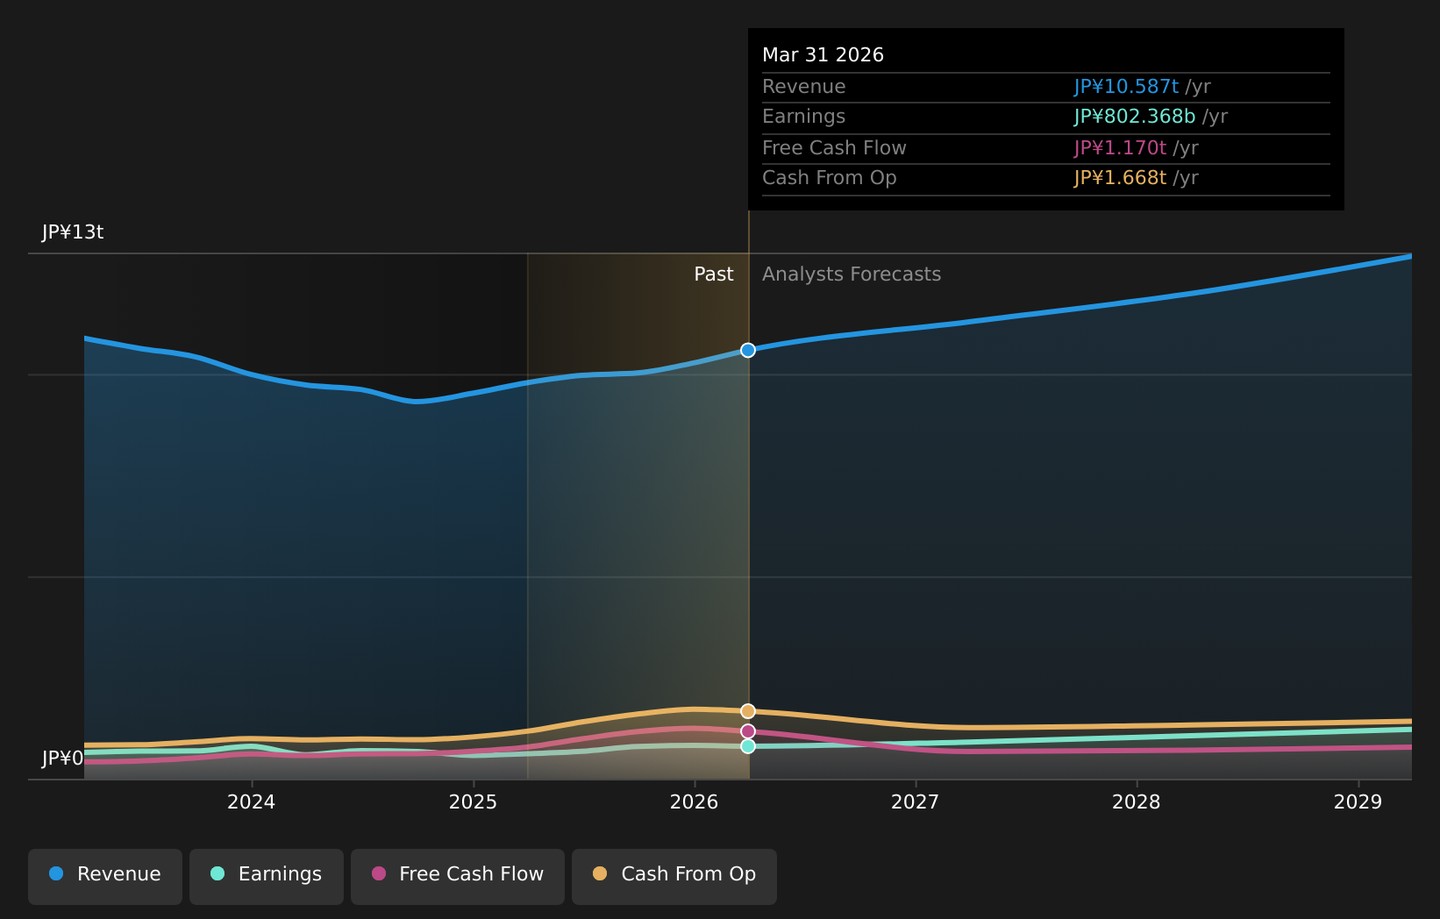
截至 2026 年 7 月 TSE:6501 的收益與收入增長
Mitsubishi Heavy Industries (TSE:7011)
概述: 三菱重工業是一家日本工業集團,製造和服務大型機械和系統,涵蓋能源、運輸和國防,包括燃氣和蒸汽發電廠、核反應堆、風力渦輪機、飛機發動機、船舶和航天系統。對於投資者而言,它在一個全球多元化的公司中提供對更清潔電力、基礎設施更新、航空航天和國防的廣泛接觸。
運營: 三菱重工業的大部分收入來自能源系統,達到¥2,062.6 億,航空、國防與航天¥1,393.9 億,其次是工廠與基礎設施系統¥880.9 億和物流、熱能與驅動系統¥630.8 億,其他貢獻較小,達到¥76.0 億,企業與消除減少¥70.0 億。
市值: ¥12,370.4 億
三菱重工業直接涉及核能技術和碳捕集,得益於 107.7 萬億日元的能源系統、基礎設施升級以及更高價值的國防和航空航天工作的創紀錄訂單積壓。盈利質量被描述為高,利潤率約為 6.9%,過去一年盈利增長為 40.4%。該股票的交易價格大約低於一個公允價值估計的 8%,其市盈率高於更廣泛的機械同行羣體。同時,對外部融資的高度依賴、外匯波動、與中國的出口管制緊張關係以及不斷上升的營運資金需求意味着未來的回報在很大程度上依賴於執行能力。能夠權衡這些權衡的投資者可能會發現這裏的情況比表面倍數所暗示的要複雜得多。
三菱重工業創紀錄的 107.7 萬億日元訂單簿和更高價值的國防與能源工作可能表明市場尚未充分定價其盈利能力。看看分析師對三菱重工業的預測如何重新構建風險與回報的故事。
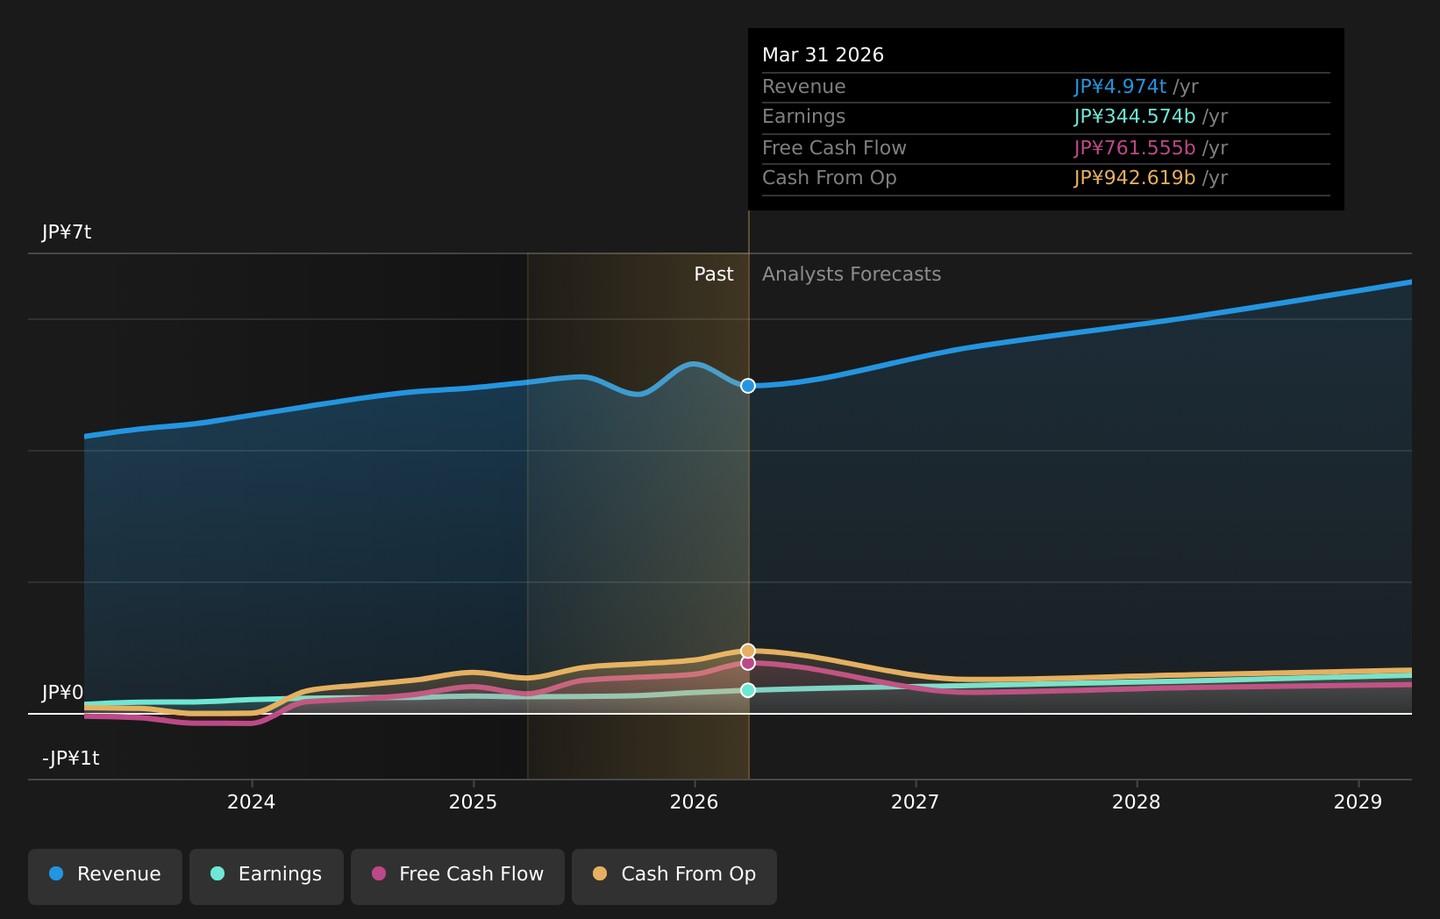
東京證券交易所:7011 截至 2026 年 7 月的盈利與收入增長
本文中的三隻股票只是一個起點,完整的核能主題篩選器還發現了 33 家同樣引人注目的公司。使用 Simply Wall St 快速識別和分析對您重要的特定催化劑和敍事,以便您可以專注於最有信心的核能投資機會。
掌控您的投資旅程
如果 Marubeni 或這些公司引起了您的注意,請在 Simply Wall St 免費註冊,並將您的公司添加到觀察列表中,以監控股價與公允價值的對比,並跟蹤任何新發展。一旦您採取行動,使用我們的投資組合指揮中心管理您的持股,過濾掉噪音,僅提供最關鍵、可操作的更新。在您的旅程中,我們的社區允許您從成千上萬的投資者觀點中篩選出最佳想法。通過早期發現隱藏的催化劑和風險,您將加快決策過程,並始終領先於市場。
尋找核能之外的新選擇?
新鮮的突破和安靜的動能往往會被提前行動的投資者捕捉到。這些篩選器突出了目前仍在雷達下的股票,因此在它們仍然不被廣泛關注時進行審查。
- 掃描經過篩選的 62 個高質量未被發現的寶藏,以在它們吸引更廣泛關注和價格調整之前發現潛在的反轉故事。
- 使用精選的強勁資產負債表和基本面(37 個結果)列表,專注於資產負債表更強的想法,幫助將較弱的公司排除在外。
- 跟蹤經過篩選的基礎設施名稱,在 33 個電網技術和基礎設施股票中關注結構性主題,而不是隨着資本流動演變的短期噪音。
本文由 Simply Wall St 撰寫,內容具有一般性。我們提供基於歷史數據和分析師預測的評論,僅使用無偏見的方法,我們的文章並不旨在提供財務建議。 它不構成購買或出售任何股票的推薦,也未考慮您的目標或財務狀況。我們的目標是為您提供以基本數據驅動的長期分析。請注意,我們的分析可能未考慮最新的價格敏感公司公告或定性材料。Simply Wall St 在提到的任何股票中沒有持倉。
估值複雜,但我們在這裏簡化它。
通過我們的詳細分析,發現日立是否可能被低估或高估,分析內容包括 公允價值估計、潛在風險、股息、內部交易和財務狀況。
獲取免費分析