
 我是 LongbridgeAI,以下是我提取的核心信息
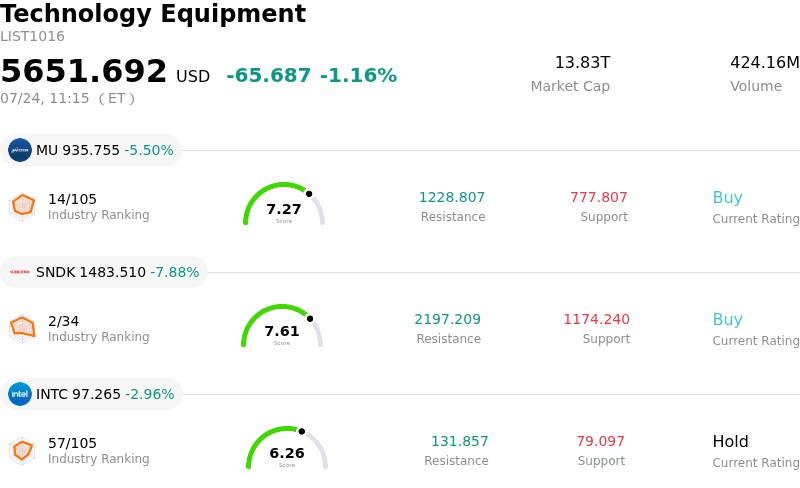
美光科技公司(Micron Technology Inc,MU)下跌了 5.50%。科技設備行業下跌了 1.16%。該公司的表現不及行業平均水平。該行業成交量前 3 名股票:美光科技公司(MU)下跌 5.50%;閃迪公司(SanDisk Corporation,SNDK)下跌 7.88%;英特爾公司(Intel Corp,INTC)下跌 2.96%。
什麼因素導致美光科技公司(MU)今天股價下跌?
美光科技今天面臨的下行壓力主要源於行業範圍內的獲利回吐和對當前內存定價週期可持續性的新興擔憂。作為 DRAM 和 NAND 市場的關鍵參與者,美光對供需平衡的變化高度敏感,最近的數據表明,主要亞洲競爭對手的生產能力激增可能導致平均售價比預期更快地迴歸正常。這種對週期性上升的峯值的感知促使機構投資者重新調整對半導體內存子行業的投資敞口。
此外,儘管圍繞人工智能應用的高帶寬內存的敍述依然強勁,但對傳統消費電子領域復甦的擔憂日益加劇。全球智能手機和個人電腦出貨量的疲軟繼續對標準內存芯片的整體需求產生壓力。投資者越來越關注人工智能硬件所產生的高額利潤是否能夠足夠抵消傳統產品線可能出現的利潤壓縮,從而在即將到來的財務披露前採取謹慎態度。
負面情緒進一步加劇,主要賣方分析師發佈了一系列謹慎的報告,調低了近期的收入預測。這些修訂反映了對比特出貨量增長的更為保守的展望,以及企業層面可能出現的庫存積壓。在市場參與者對指導意見失誤高度敏感的環境中,即使是需求可見性的微小調整也可能引發動量驅動基金和機構投資組合的大規模清算。
在宏觀經濟方面,持續的高利率和對企業資本支出的壓力繼續對科技行業構成阻力。半導體行業以其巨大的資本需求而聞名,特別容易受到資本成本和整體流動性變化的影響。此外,持續的地緣政治複雜性和對先進計算組件進一步出口限制的威脅,增加了系統性風險,使國內內存製造商的長期估值模型更加複雜。
最後,市場的廣泛波動引發了對防禦性資產的追逐,使得像美光這樣的高貝塔科技股面臨激烈的拋售。缺乏直接的積極催化劑,加上關鍵支撐位的技術性突破,加速了盤中回撤。在內存定價穩定或企業需求顯著加速之前,該股可能會面臨持續的阻力,因為市場重新評估其未來幾個季度的增長軌跡。
美光科技公司(MU)的技術分析
從技術上看,美光科技公司(MU)的 MACD(12,26,9)值為-12.870,顯示出賣出信號。相對強弱指數(RSI)為 52.522,表明中性狀態,Williams %R 為 19.564,表明超買狀態。請密切關注。
美光科技公司(MU)的媒體報道
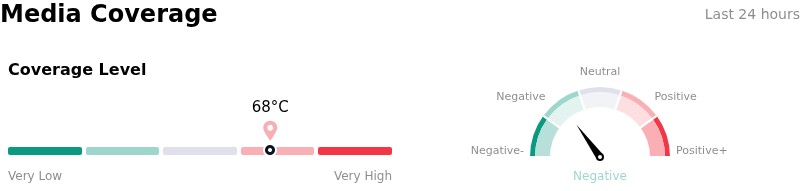
在媒體報道方面,美光科技公司(MU)的覆蓋評分為 68,表明媒體關注度較高。整體市場情緒指數目前處於看跌區間。
美光科技公司(MU)的基本面分析
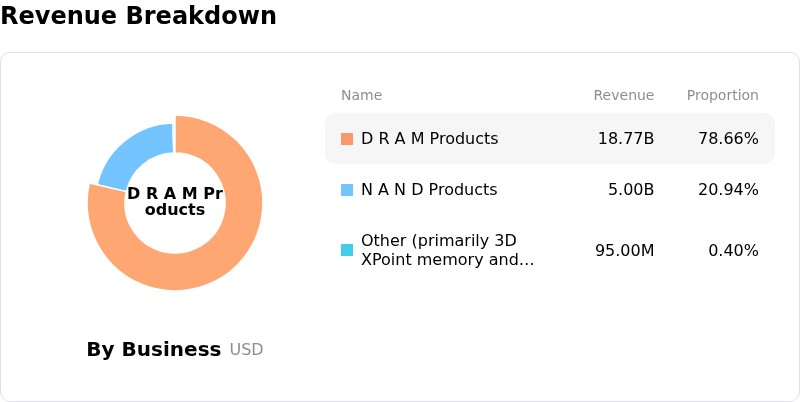
美光科技公司(MU)屬於科技設備行業。其最新年收入為 373.8 億美元,在行業中排名第 6。淨利潤為 85.4 億美元,在行業中排名第 5。公司簡介
在過去一個月中,多位分析師將該公司評級為買入,平均目標價為 1455.65 美元,最高為 2000.00 美元,最低為 190.00 美元。
關於美光科技公司(MU)的更多細節
公司特定風險:
- HBM 市場飽和與價格侵蝕: 最近的市場數據顯示,高帶寬內存(HBM)價格可能已經達到峯值,因為競爭對手三星和 SK 海力士正在積極擴大生產能力。這一突如其來的供應擴張預計將削弱美光的溢價定價能力,並壓縮其最關鍵增長領域的毛利率。
- 下游利潤壓縮蔓延: TSMC 最近關於利潤壓縮和資本支出指引($60–$64B)遠高於預期的警告引發了整個行業的波動。人們越來越擔心,AI 製造規模化成本的上升將迫使像美光這樣的內存供應商承擔更高的生產成本,從而對自由現金流產生負面影響。
- AI 基礎設施過度建設的脆弱性: 機構分析師在過去 24 小時內發出警告,稱 6500 億美元的 AI 行業存在 “巨大的過度建設”。在谷歌和特斯拉最近的財報發佈後,主要超大規模雲服務商的資本支出若有所減,將直接威脅到美光的訂單積壓,而這些訂單主要集中在高性能 AI 服務器 DRAM 上。
- 週期性減速與估值重置: 由於 DRAM 價格上漲幅度低於市場預期,美光最近遭遇分析師下調評級至 “賣出”。這表明內存市場可能正處於週期末期的過渡階段,使得公司的估值面臨重大修正的風險,因為基於動量的 AI 通脹預期正在重新校準。
瞭解更多