
 我是 LongbridgeAI,我可以總結文章信息。
銀河證券解讀 7 月 PMI 數據,製造業與非製造業指數均回落至榮枯線以下,反映經濟景氣階段性回落。核心矛盾為有效需求不足,儘管外需具韌性,但生產與需求同步下滑。展望 8 月,天氣擾動減弱或助 PMI 修復,但反彈幅度取決於需求企穩情況。政策層面,政治局會議強調加大逆週期調節,期待財政支出加速及貨幣寬鬆(降息降準)以助力完成全年 GDP 目標。
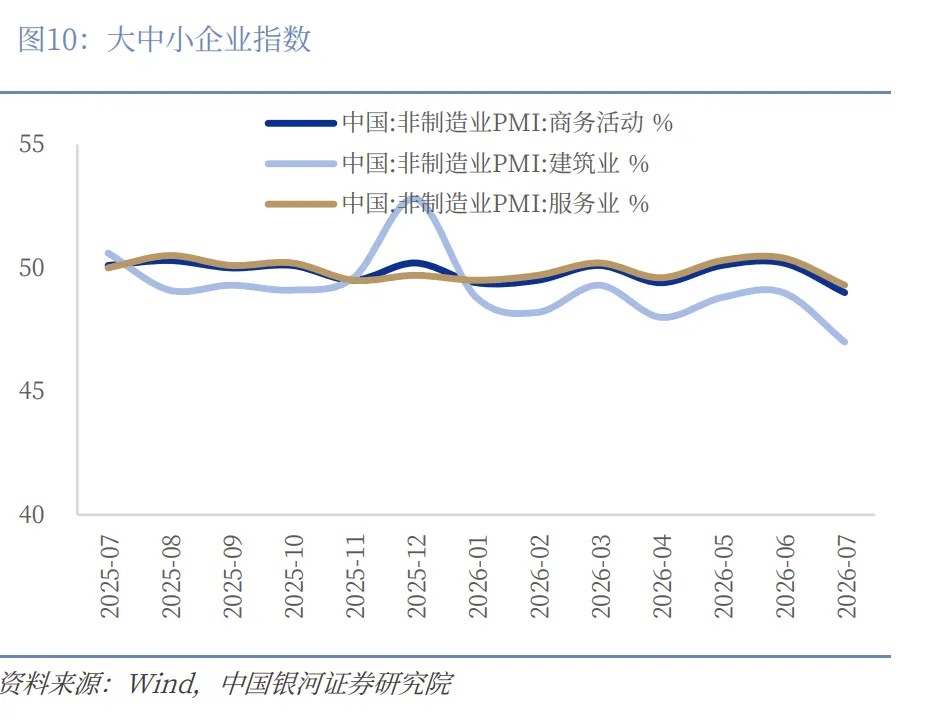
國家統計局 7 月 31 日發佈數據:2026 年 7 月製造業 PMI 為 49.2%,較上月下降 1.1 個百分點,重新落入收縮區間。非製造業商務活動指數為 49.0%,下降 1.2 個百分點,其中建築業為 47.0%,服務業為 49.3%。
核心觀點:7 月 PMI 反映經濟景氣出現較為明顯的階段性回落,製造業、非製造業和綜合 PMI 同步降至榮枯線以下,弱化程度較大。製造業內部呈現出生產下滑、需求降幅更大、外需有韌性、成本仍升而售價下降、企業補庫意願轉弱的組合。7 月傳統生產淡季、高温強降雨等天氣因素可能放大了短期波動,但從新訂單、進口、採購量以及非製造業新訂單均明顯下降來看,有效需求不足仍是本月景氣回落的主要矛盾。
展望未來:8 月天氣擾動有望邊際減弱,製造業 PMI 存在修復可能,但反彈幅度取決於需求端能否企穩。政策層面,7 月政治局會議明確提出加大逆週期調節力度,及時謀劃務實管用的增量政策,加快財政支出和債券資金使用,推進 “兩重”“兩新” 和 “六張網” 建設,並繼續擴大國內需求。今年上半年財政支出進度相對偏慢,也與二季度經濟增速從 5.0% 回落至 4.3% 相呼應,也是本月 PMI 大幅下滑的原因之一。下半年一本賬支出和專項債發行進度上仍有加速提升空間,如果下半年能夠加快全面落實既定的政策舉措,包括超長期特別國債和 8000 億元新型政策性金融工具等,將政策工具轉化為實物工作量,則今年 GDP 目標仍能夠順利完成。貨幣政策方面,會議更加強調逆週期調節,並明確談及貨幣政策工具的運用和調整,可以給予全面降息降準更多期待。
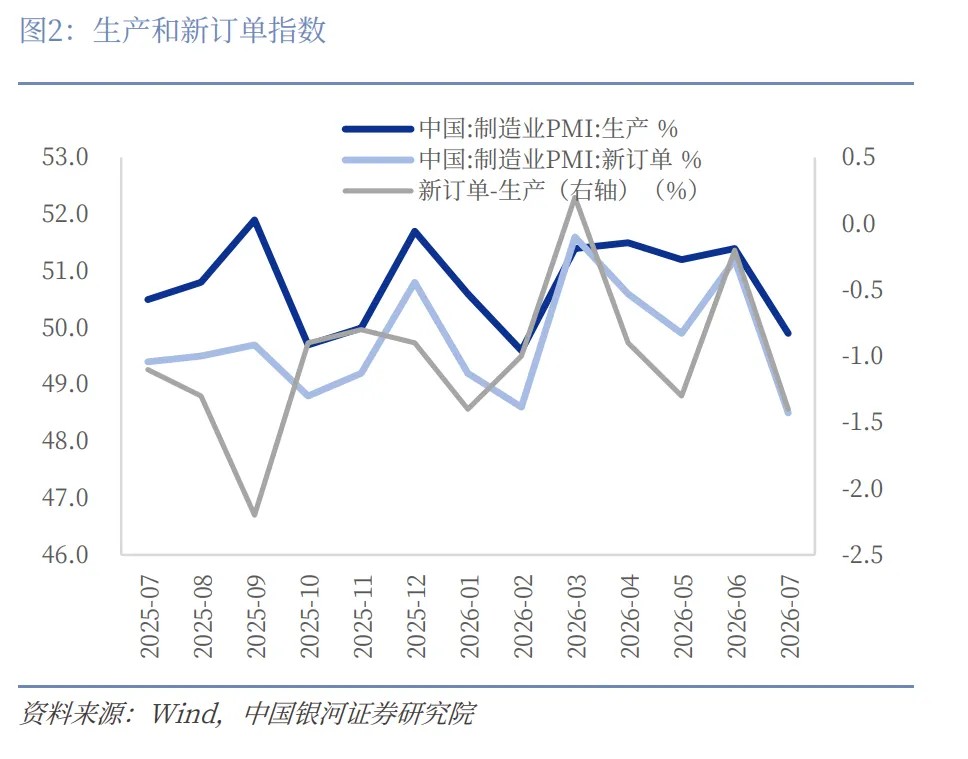
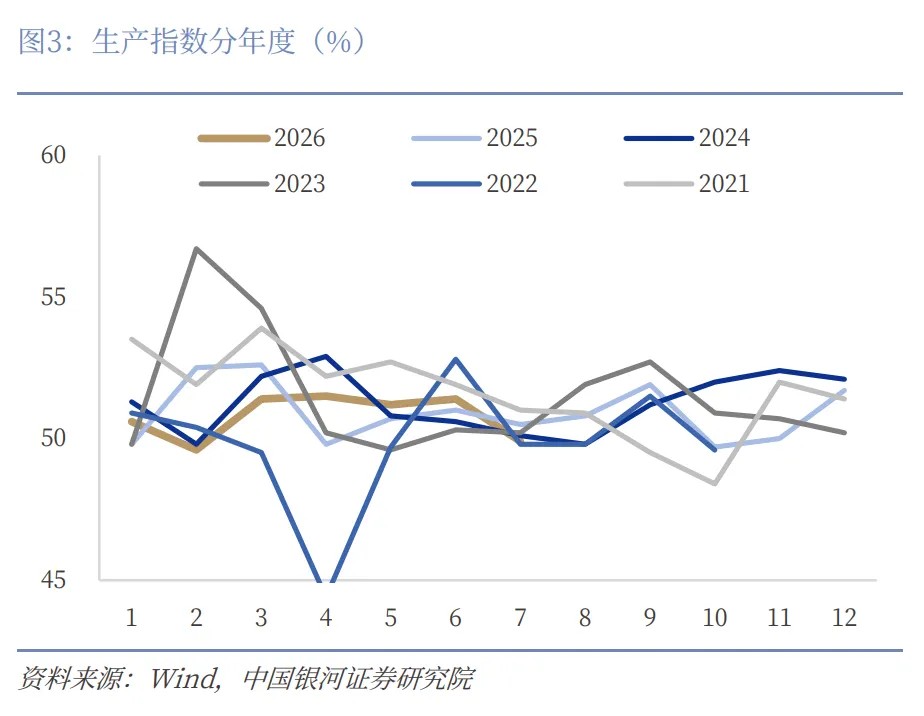
一、供需同步回落,需求弱於生產。7 月生產指數為49.9%,較上月下降1.5pct,今年 2 月以來首次跌至收縮區間;新訂單指數為48.5%,較上月下降2.7pct,回落幅度明顯大於生產。供需缺口本月擴大到1.4pct,較 6 月的 0.2 個百分點明顯擴大,企業生產仍存在一定慣性,但需求端下行更快,後續生產端仍面臨進一步向訂單收斂的壓力。值得注意的是,在手訂單指數降至45.8%,下降1.3pct,企業手中尚未交付的訂單儲備也在減少。雖然 7 月全國天氣存在高温、降雨、颱風等不利影響,但生產、新訂單和在手訂單同步走弱,意味着 7 月生產回落不完全是天氣和季節性停工造成的,需求不足已經開始影響企業排產。
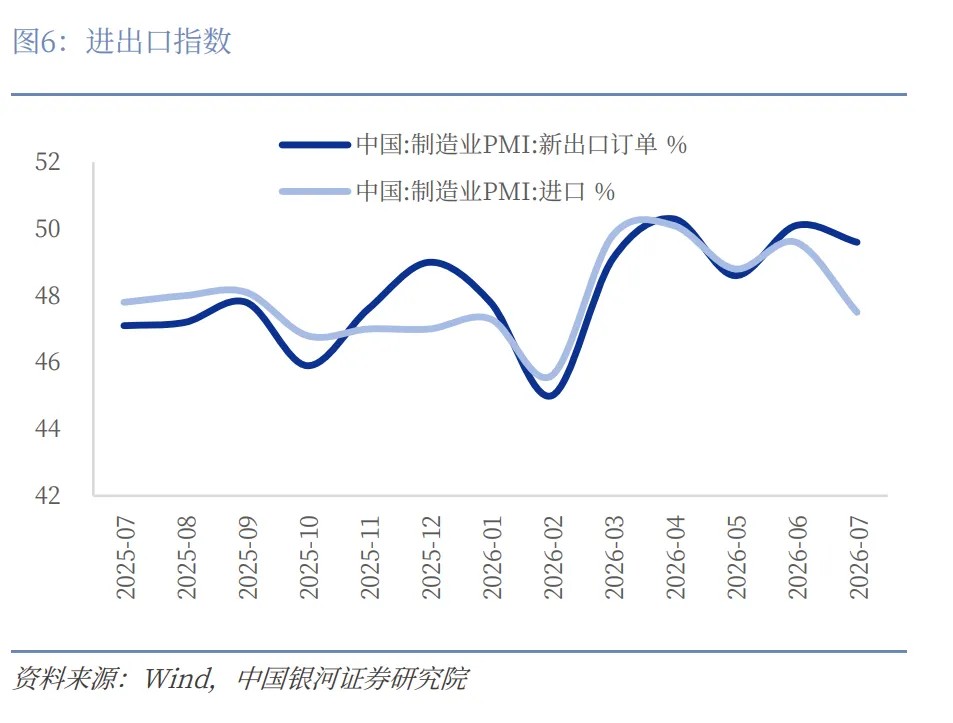
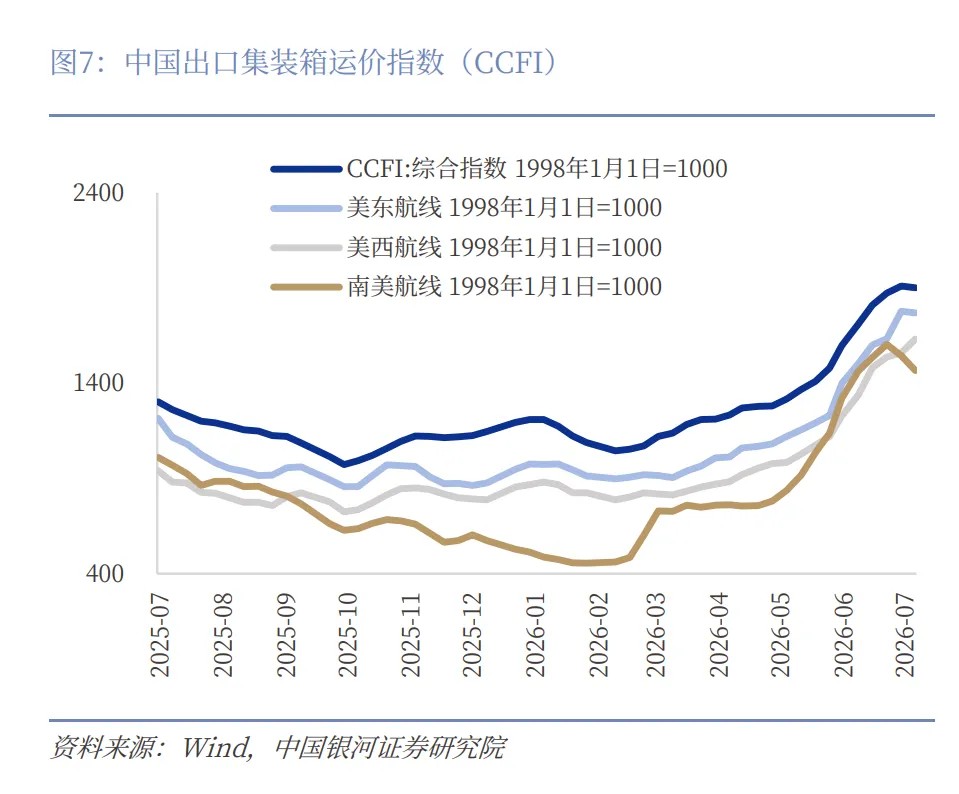
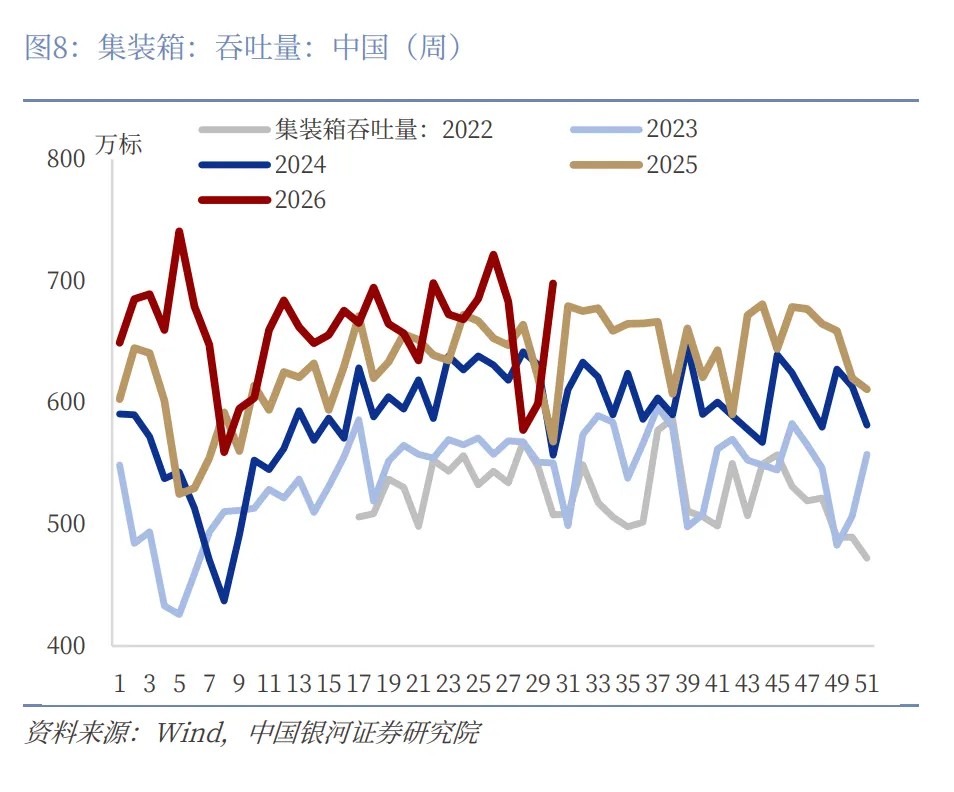
外需相對內需更有韌性,但已退出擴張。7 月新出口訂單指數為 49.6%,較上月下降 0.5 個百分點,雖然重新回到收縮區間,但降幅明顯小於整體新訂單。相比之下,進口指數降至 47.5%,下降 2.1 個百分點,反映內需相關進口需求明顯減弱。高頻數據來看,7 月港口集裝箱吞吐量環比下降 6.9%,同比下降 1.1%。
分行業來看,15 個重點行業中, 6 個行業 PMI 仍位於擴張區間。保持擴張的行業包括紡織服裝、石油加工、電子信息、有色金屬、專用設備和電氣機械,對應三條主要支撐線索:一是是電子信息、電氣機械和專用設備等先進製造鏈。電子信息和電氣機械仍受 AI 投資、電網投資和設備更新需求支撐,但兩者 PMI 均較 6 月明顯回落。其中,電子信息生產和總訂單仍在擴張,但出口訂單跌至收縮區間,海外需求邊際減弱;二是紡織服裝等消費品鏈條。紡織服裝仍是景氣度最高的行業,生產、訂單、出口和採購均維持擴張;三是資源品和能源鏈。石油加工是 7 月少數景氣環比繼續上升的行業,生產、新訂單和價格指數均處於較高水平,能源價格和國內補庫需求形成支撐;但出口訂單已經回落,且生產明顯快於訂單,產成品庫存仍處高位,後續可能面臨累庫壓力。有色金屬則受出口訂單和價格傳導支撐,出廠價格高於購進價格,是少數利潤環境相對較好的行業;但生產明顯快於總訂單,景氣度也較 6 月回落,仍需觀察外需能否持續消化產量。
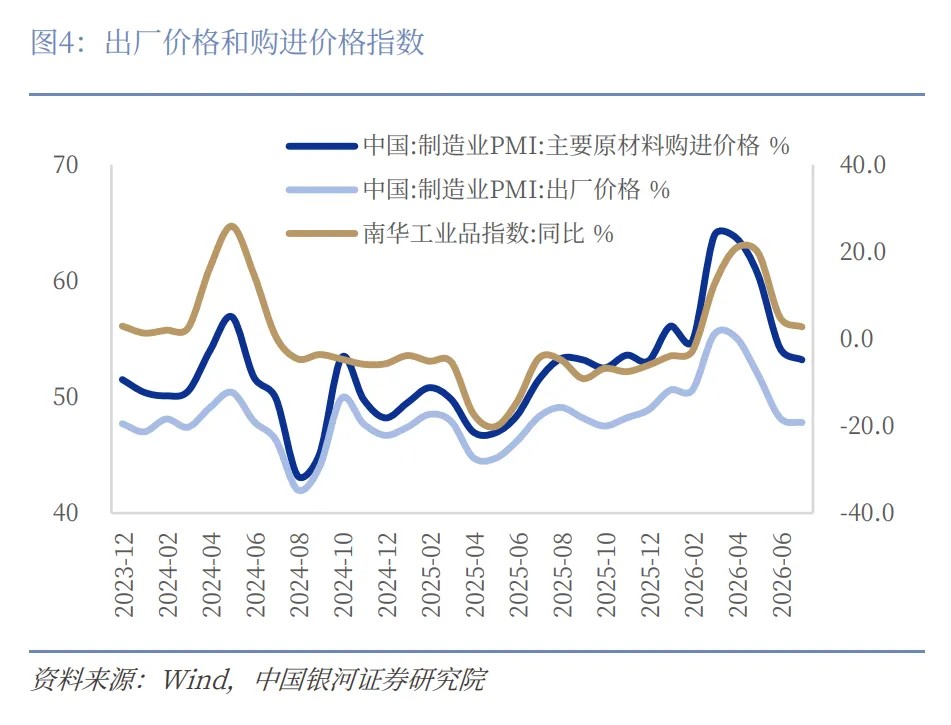
二、成本仍在上漲,出廠價格繼續下降。7 月主要原材料購進價格指數為53.2%,較上月下降1.0 個百分點,仍處於擴張區間;出廠價格指數為47.8%,下降0.4 個百分點,繼續位於收縮區間。購進價格與出廠價格相差5.4 個百分點,説明需求不足制約中游成本向下遊傳導。這也意味着,“反內卷” 和工業品價格修復尚未在出廠價格中形成廣泛擴散。部分資源品價格上漲可能改善上游收入,但對多數中下游製造企業而言,訂單偏弱、價格競爭和成本壓力仍會擠壓利潤。7 月政治局會議繼續強調綜合整治 “內卷式” 競爭、建設全國統一大市場,有助於中期改善價格秩序和企業盈利,但政策效果仍需等待需求修復和行業供給治理逐步兑現。
分行業來看,價格傳導仍不順暢,利潤改善僅集中於少數行業。15 個行業中有 11 個購進價格指數高於 50%,但僅 4 個行業出廠價格明顯擴張。石油加工的購進和出廠價格均大幅上升,價格傳導相對順暢;有色金屬則出現購進價格下降、出廠價格上漲的組合,利潤環境最為有利。非金屬礦物和通用設備的出廠價格略強於購進價格,但兩者價格指數均偏弱,更多反映成本下降快於售價下降,並不代表需求明顯轉強。電氣機械、電子信息、化纖、金屬製品、汽車和農副食品的購進價格明顯高於出廠價格,其中金屬製品、電氣機械和化纖價差較大,利潤仍受到明顯擠壓。
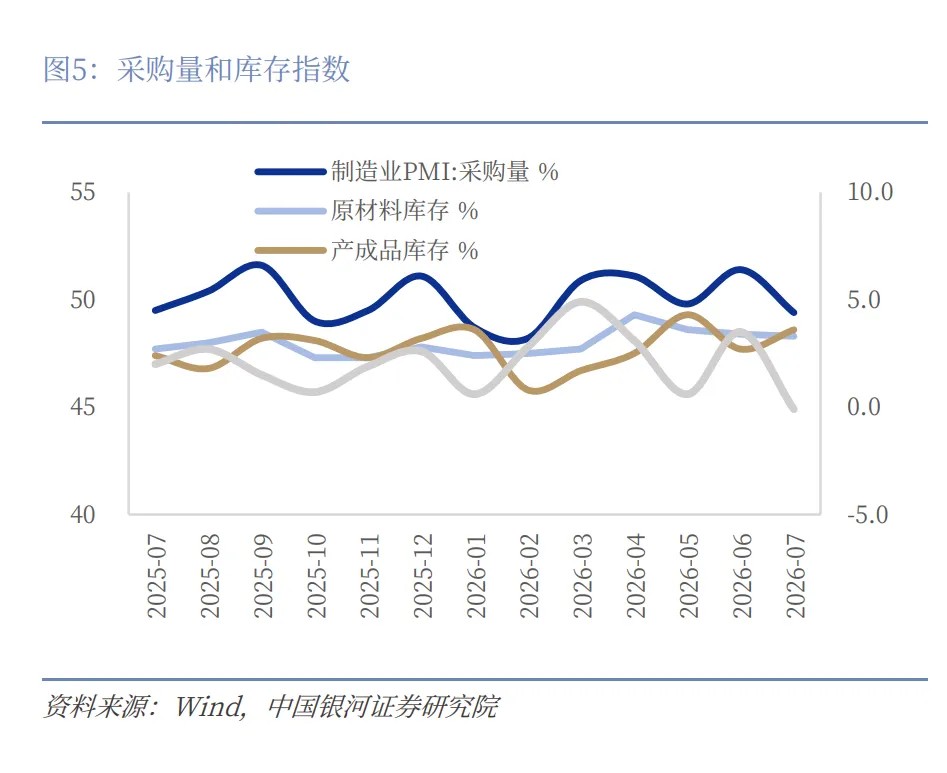
三、採購轉弱,產成品去庫速度放緩。7 月採購量指數降至49.4%,較上月下降2.0 個百分點;原材料庫存指數為48.3%,下降0.1 個百分點,表明企業在訂單回落後減少採購,並繼續壓低原材料庫存。產成品庫存指數則升至48.6%,較上月上升0.9 個百分點,雖然仍低於 50,意味着產成品庫存總量仍在下降,但去化速度明顯放緩,也反映了需求減弱的影響。結合 “生產強於訂單” 的供需缺口來看,7 月庫存端更接近主動補庫中斷、被動庫存壓力邊際抬升。如果新訂單不能在未來及時企穩,企業可能進一步降低採購和生產,以避免產成品庫存繼續積壓。
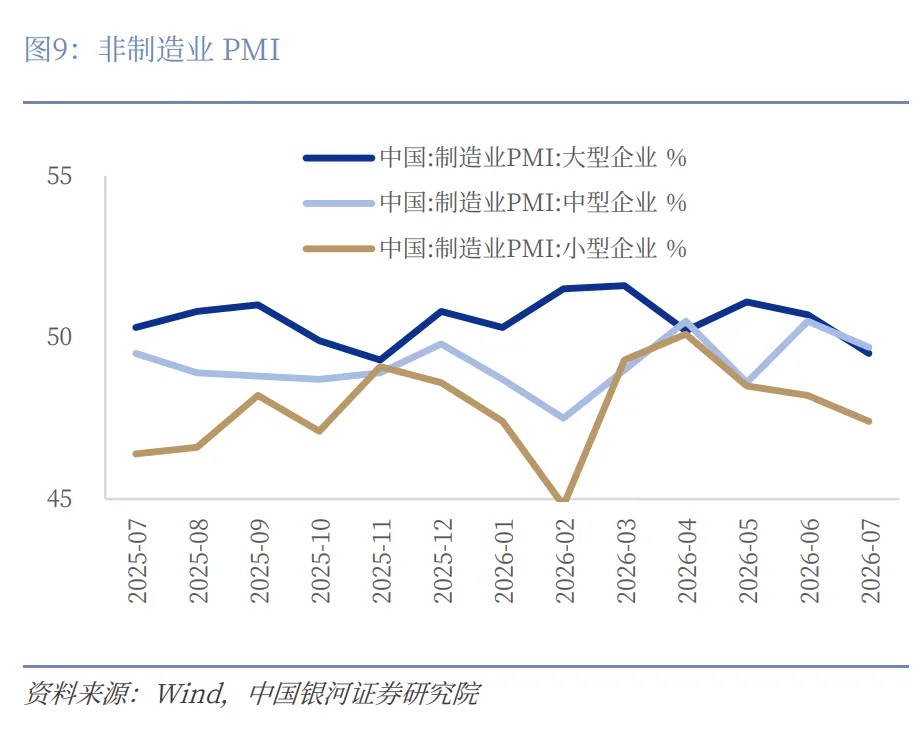
四、各規模企業全部收縮,非製造業同步走弱。7 月大、中和小型企業 PMI 分別為 49.5%、49.7% 和 47.4%,較上月分別下降 1.2、0.8 和 0.8 個百分點,全部處於收縮區間。大型企業明顯回落,景氣下行已經從中小企業擴散至頭部企業;小型企業仍處最低水平,內需不足和價格競爭壓力更加突出。製造業從業人員指數則逆勢回升至 49.0%,上升 0.5 個百分點,是本月少數邊際改善的指標,但仍未進入擴張區間。非製造業同樣偏弱。建築業指數降至47.0%,新訂單指數降至40.1%;服務業指數降至49.3%,新訂單指數降至45.2%。建築業下行可能受到高温降雨和施工淡季影響,但創 2020 年 3 月以來最低值仍表明地產投資低迷、基建實物工作量形成偏慢等需求端因素仍是主要拖累。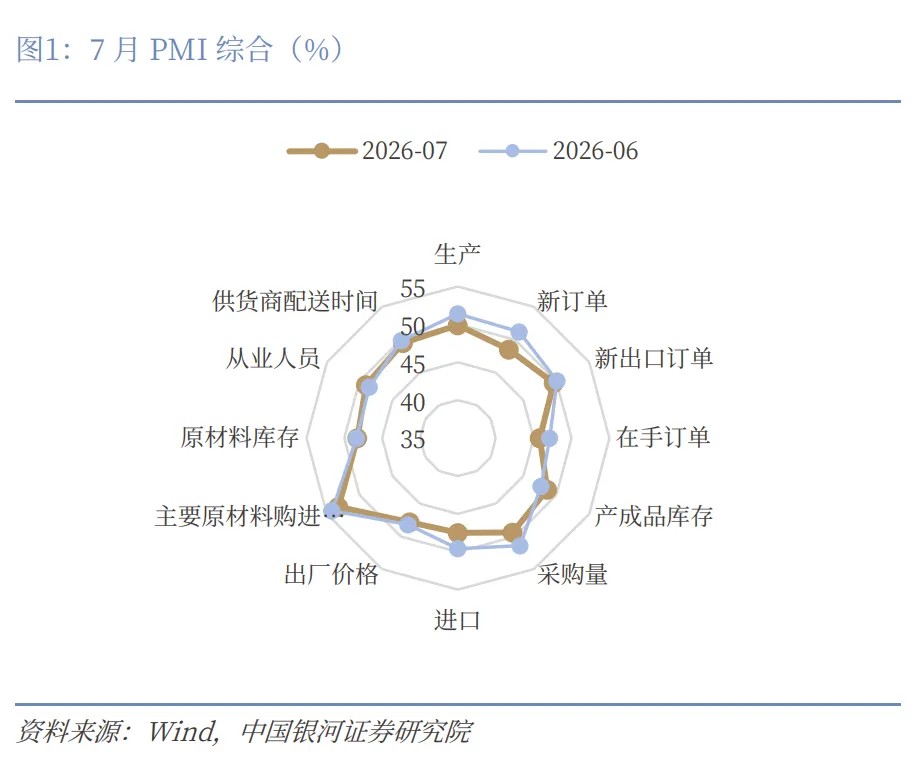
本文來源:中國銀河宏觀