
 我是 LongbridgeAI,我可以總結文章信息。
SpaceX 首份季報呈現極端割裂:營收同比暴增 92% 至 78 億美元,AI 單季資本開支卻高達 158 億,超過英偉達全年研發預算。馬斯克正試圖在星鏈的快速盈利、AI 的激進擴張與星艦的長期研發這三種截然不同的商業張力中維持平衡。然而,一家公司能否同時打贏這三場戰爭,市場仍在等待明確的答案。
SpaceX 上市以來的首份季度財報,呈現出極端的割裂感。
財報數據顯示,SpaceX 第二季度實現營收 78 億美元,較去年同期的 41 億美元增長 92%;調整後 EBITDA 達到 35 億美元,遠高於去年同期的 12 億美元。然而,第二季度 SpaceX 資本開支高達 184 億美元,是同期營收的 2.4 倍,其中僅 AI 相關的資本開支就達 158 億美元,相當於折算後平均每天支出超過 1.7 億美元。
在財報電話會議上,馬斯克與首席財務官 Bret Johnsen 花費逾一小時試圖安撫市場,詳細解釋高達 184 億美元單季資本開支的去向及其潛在回報。儘管管理層強調當前針對 AI 算力的鉅額投入能在短時間內收回成本,但由於鉅額支出尚未在利潤表上轉化為實際收益,市場顯然未被這一遠期承諾所説服,SpaceX 股價盤後大跌超 7%。
加劇市場避險情緒的另一個關鍵因素是即將到來的巨量解禁潮。8 月 6 日,SpaceX 將有 9.1 億股內部持股迎來解禁,規模相當於當前流通盤的 1.4 倍。管理層在電話會上對這一流動性衝擊缺乏主動溝通,直到問答環節才簡短回應,進一步加深了投資者的不確定性。
A 面:星鏈,每天淨賺 1800 萬美元
星鏈業務在第二季度收入 42.9 億美元,同比增 66%。營業利潤 16.6 億美元,同比增 79%,利潤率 38.6%。用户淨增 170 萬,總數達到 1200 萬,覆蓋 167 個國家。企業端和政府端收入 18 億美元,同比翻了一倍多。
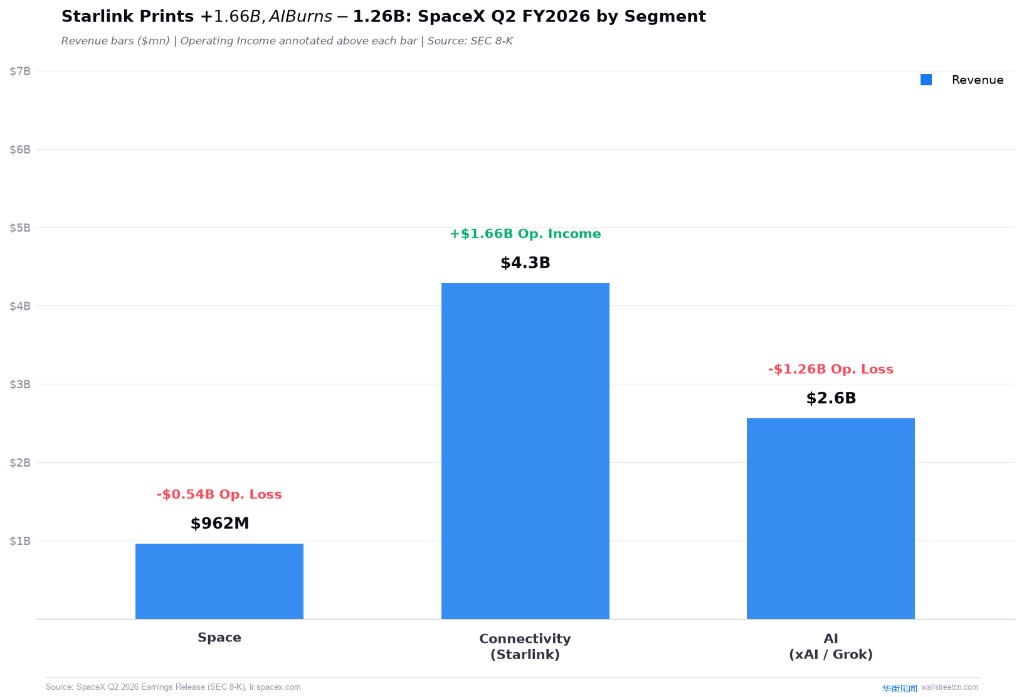
圖 1:SpaceX Q2 FY2026 三大板塊營收與營業利潤對比(數據來源:SpaceX SEC 8-K)
美國政府在第二季度給了超過 60 億美元的合同。American Airlines 簽了機上 Wi-Fi 協議。總裁格温·肖特維爾在電話會上説星鏈的目標是成為美國第四大運營商——排在 AT&T、Verizon 和 T-Mobile 之後。這三家公司的年營收加起來約 6000 億美元。
ARPU 在 66 美元穩住了。這個數字去年第二季度是 85 美元,今年第一季度也是 66 美元。用户增長最快的區域在拉美、非洲和東南亞,那裏的定價遠低於北美,拖低了平均數。但新增的 170 萬里也有相當一部分來自航空、海事和政府客户,這些合同的單户價值遠高於個人用户。
星鏈的利潤增速(79%)快於收入增速(66%),固定成本攤薄的效果在體現。目前在軌衞星超過 10200 顆,V3 版本寬帶衞星一顆的下行容量達到 1Tbps,是 V2 的 10 倍。肖特維爾説 V3 衞星的發射要到明年年中才能上量,屆時帶寬會有量級躍升。
如果把星鏈拆出來單看,按二季度年化,它是年營收 172 億美元、營業利潤 66 億美元的電信公司。美國第四大運營商 T-Mobile 去年的營收是 810 億美元,利潤 130 億。星鏈離那個體量還差得遠,但增速不是一個數量級。
B 面:AI,每天燒掉 1.7 億美元
AI 業務收入 25.6 億美元,同比增 247%,環比增 213%。其中雲服務協議貢獻了約 16 億美元,AI 解決方案收入從一季度的 4.75 億跳到了 21.94 億。
調整後 EBITDA 首次轉正,從一季度的負 6.09 億翻到正的 11.46 億。但營業虧損仍然有 12.57 億美元——折舊和攤銷還沒算進去。
真正讓市場緊張的是資本開支。AI 板塊二季度花了 158 億美元。把英偉達去年全年的研發預算(129 億)和 Meta 去年全年的資本開支(272 億,含所有業務)放在一起看,SpaceX 一個季度在 AI 上的投入超過了英偉達全年研發,接近 Meta 全年總開支的六成。
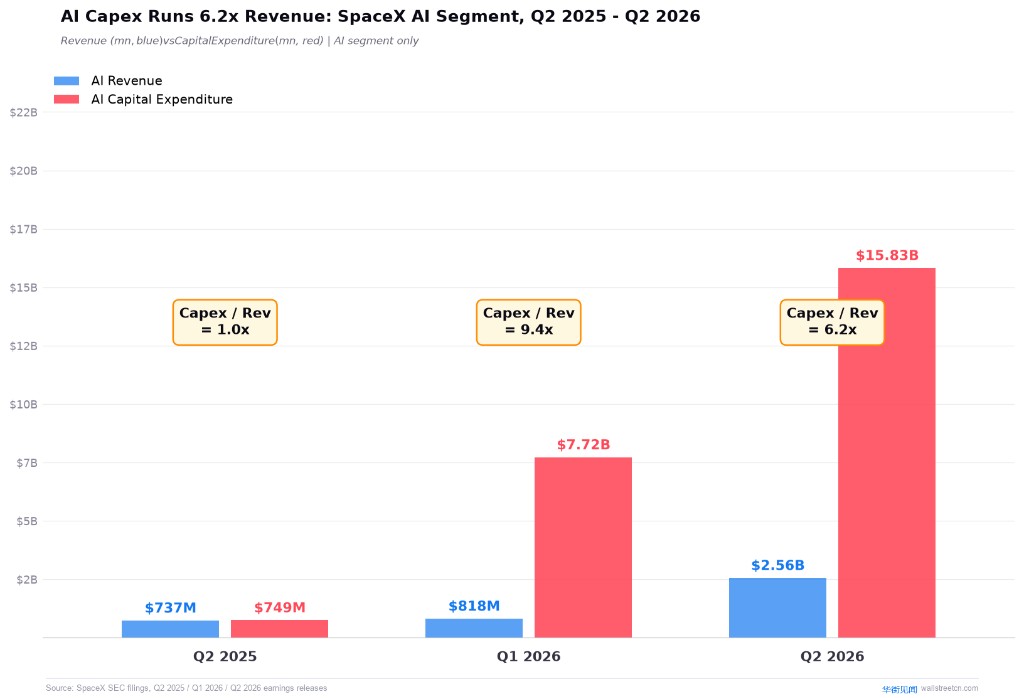
圖 2:SpaceX AI 板塊資本開支 vs 收入趨勢(數據來源:SpaceX SEC filings)
這些錢主要砸在田納西州孟菲斯的 Colossus 數據中心。二季度末名義算力容量 1.4 吉瓦,年底目標 2 吉瓦。電話會上被問到遠期規劃,馬斯克説內部暫定目標是 2027 年底電力與冷卻層面達到 20 吉瓦,他個人認為實際落地在 15 吉瓦左右。從 1.4 到 15,大概 10 倍。
CFO 約翰森在電話會上提供了一個數字:當前新增算力的投資回收期不到一年。他説資本支出幾乎可以當成營業費用來處理——意思是按目前客户合同的價格和規模,今天投進去的錢 12 個月內就能收回來。
Q3 前三週公司又簽了 67 億美元的增量雲合同,服務期約半年,從 10 月開始計費。
但 158 億是已經花出去的錢。67 億還只是合同。電話會上不止一個分析師追問同樣的邏輯:你們説回收期不到一年,但上一季度也花掉了 77 億,兩個季度加起來 235 億,什麼時候能從利潤表上看到對應的回報?
管理層沒有給出具體的時間表。馬斯克只是説,到 12 月按當月收入年化計算,公司的經常性收入將達到 1000 億美元。他補充説實際數字可能更高。萬億營收的內部目標也從 2031 年提到了 2030 年,2029 年"非零概率"——他的原話。
市場對遠期的"非零概率"顯然興趣不大。眼前的問題更具體:明天(8 月 6 日)有 9.1 億股內部持股解禁,相當於當前流通盤的 1.4 倍。電話會上管理層全程沒有主動提起這件事,直到問答環節被追問才簡短回應。
星艦也還在燒錢
發射業務收入 9.62 億美元,同比增 29%,但營業虧損 5.42 億美元。二季度完成了 38 次發射。虧損的主要去向是星艦。
過去 90 天裏星艦 V3 完成了兩次成功飛行。第 13 次驗證了軌道任務和返回發射塔捕獲的核心能力,第 14 次首次將星鏈 V3 衞星送入運營軌道。
隔熱罩問題——馬斯克自己形容為星艦最大的技術障礙——他説已經解決了。下一步計劃是在本月底的下一次試飛中嘗試同時捕獲回收一級助推器和飛船。
研發費用同比多花了 3.89 億美元,航天板塊調整後 EBITDA 為負 2 億。馬斯克的目標是一年內實現每日至少一次星艦發射,入軌成本降到傳統方式的 1% 以下。他的原話是如果畫一張全球入軌噸位的柱狀圖,競爭對手的高度只有一個像素點——前提是那張圖畫得下 SpaceX 自己。
馬斯克能不能同時打好三場戰爭
這一份季報裏能看到三種完全不同的張力在互相拉扯。
星鏈在賺錢,在快速賺錢。16.6 億營業利潤對應的是 1200 萬用户,肖特維爾説要當第四大運營商,ARPU 穩住了,V3 衞星還沒開始產生質變,企業端的增速是消費端的將近兩倍。這是一個可以獨立估值的好生意。
AI 在拼命花錢。158 億一個季度,回收期理論上是不到一年,Q3 新合同簽了 67 億,Grok 4.5 發佈後 token 消耗量翻了三倍,跟 Anthropic 的算力租賃協議每月 12.5 億到 2029 年。這些信號都指向同一個方向:需求是真實的。但會計上 158 億已經從賬上走了,利潤表還沒追上。這就是約翰森説的"像營業費用"和投資人看到的"像無底洞"之間的差距。
航天夾在中間。星艦的技術進展是實打實的——隔熱罩問題解決了,兩次成功飛行,V3 衞星送入軌道——但研發賬單也是實打實的。這個板塊的回報邏輯是最長期的:等入軌成本降到 1%,一切才會好轉。
依靠其控制的超過 82% 的投票權,馬斯克正試圖在星鏈的快速盈利、AI 的激進擴張與星艦的長期研發這三種截然不同的商業張力中維持平衡。然而,一家公司能否同時打贏這三場戰爭,市場仍在等待明確的答案。