
 我是 LongbridgeAI,我可以總結文章信息。
“8 月可能是買家迴歸的月份。9 月可能要問的是,還剩多少買入彈藥。” Citadel10 大理由看多 8 月美股:Q2 盈利增速約 33%,創後衰退期以來最強;ETF 年初至今淨流入 1.6 萬億美元,7 月單月創紀錄;超 1 萬億美元回購本週重新開窗等。該機構認為,去槓桿已趨成熟,多股買力正同步增強,賣壓正在消退。
8 月 13 日,Citadel Securities 首席股票與衍生品策略師 Scott Rubner 發佈最新市場研判報告。
在宏觀風險猶存、市場分歧極大的背景下,Scott Rubner 給出了一份 10 條理由的多頭清單。他認為,在一輪成熟的去槓桿化完成後,多個需求來源正在同時增強,而賣壓正在消退。
宏觀層面的擔憂有很多,大多數來詢問我的人都在問同一個問題:什麼會出錯?這個問題仍然重要。但8 月,我認為有一個更值得關注的問題:誰會在更高的價格成為買家?
盈利撐起漲幅,估值反而在壓縮
理由 1:盈利好於預期
標普 500 指數 Q2 每股盈利增速約為 33%,為後衰退復甦期以外最強水平。
更關鍵的是,Rubner 指出,企業不只是在超越已經很高的預期,而是正走在"自 2000 年以來最陡峭的盈利上修路徑"上。截至 8 月 9 日,503 家成分股中已有 429 家披露業績,覆蓋指數 74% 的權重。
來自美國企業的信息非常簡單:盈利好於預期,而且幅度很大。
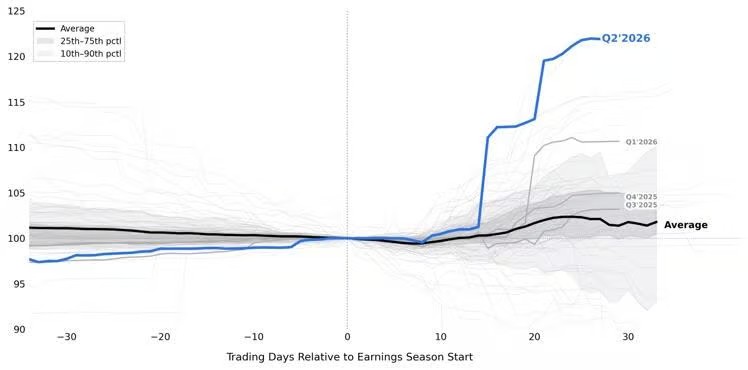
"S&P 500 EPS – Quarterly Revision Paths"圖,即標普 500 每季度盈利修正路徑
理由 2:估值——是盈利在撐,不是估值擴張
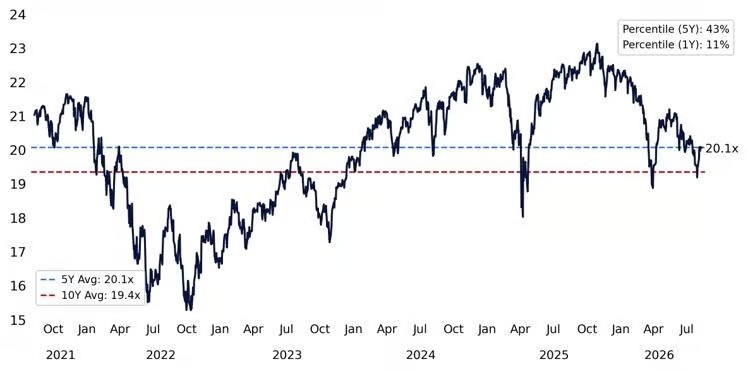
標普 500 在創歷史新高的同時,12 個月遠期市盈率卻從去年 10 月的約 23.1 倍壓縮至當前約 20.1 倍,壓縮幅度約 15%。
原因直接:盈利預期上修的速度快於股價漲幅。
等權重標普 500 遠期市盈率約 17.1 倍;納斯達克 100 遠期市盈率低於 10 年均值,處於過去一年的第 11 百分位。
Rubner 表示:"這與 1999 年是截然不同的格局。目前是盈利在做主要貢獻,而非估值擴張。"
槓桿與資金:賣壓已過,買力重建
理由 3:槓桿——重置已趨成熟
Rubner 認為,全球槓桿重置"看起來越來越成熟"。系統性去槓桿的衝擊已大部分完成,規則驅動的賣壓懸頂已經縮小。
邏輯是:隨着波動率繼續下行、趨勢重建,系統性策略(如 CTA、風險平價)將重新具備加倉能力。
下一個有意義的機械性資金流動,可能是再槓桿化,而不是去槓桿化。
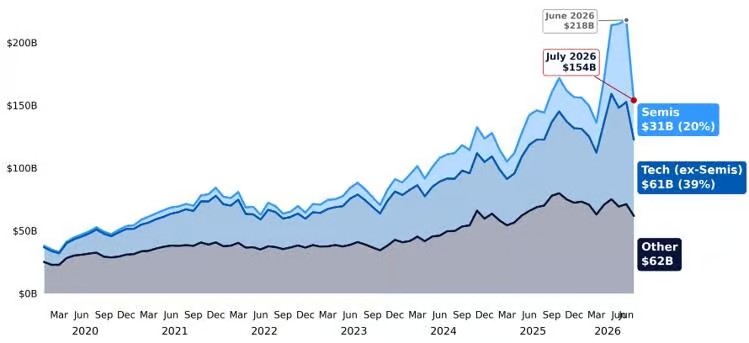
"Leveraged ETF Assets Under Management"槓桿 ETF 資產規模圖
理由 4:散户——買家回來了
上週,散户在 Citadel Securities 平台上重新成為淨買家,逆轉了 6 月底的拋售。
但 Rubner 更關注的信號在期權市場:散户在期權市場的看漲/看跌方向比,為今年 4 月以來首次偏向看漲,且為 3 月底低點以來的最低看跌讀數。
與此同時,寬基 ETF 期權活動量激增。本月平均每日合約量達到月均水平的 3.1 倍,創歷史紀錄;平均每日淨看跌期權權利金約為 2900 萬美元,約為一年均值的 8 倍、歷史均值的近 10 倍。
Rubner 的判斷是:
散户在重新買入市場,但仍在為下行風險付費。參與度回來了,但信心還沒有完全跟上。
他同時提示了一個潛在的路徑:市場可以很快從謹慎,走向參與,再走向追漲。
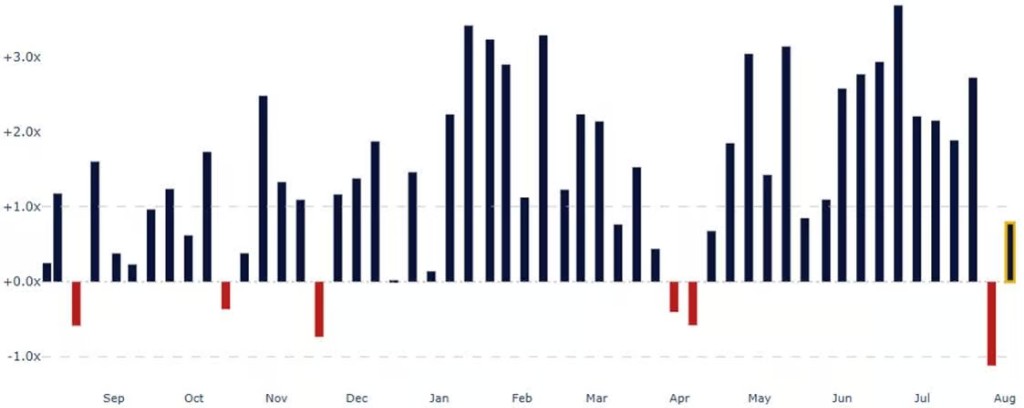
"Retail Cash Equities – Net Notional 圖
理由 5:被動資金——從未離場
家庭被動 ETF 需求極為強勁。
年初至今 ETF 淨流入約 1.6 萬億美元,摺合每日約 75 億美元,較此前紀錄高出 55%。
7 月單月淨流入近 3500 億美元,創單月曆史紀錄。2026 年已有 4 個月躋身有記錄以來單月淨流入前十。
Rubner 的結論簡潔:
結構性被動買家從未離場。
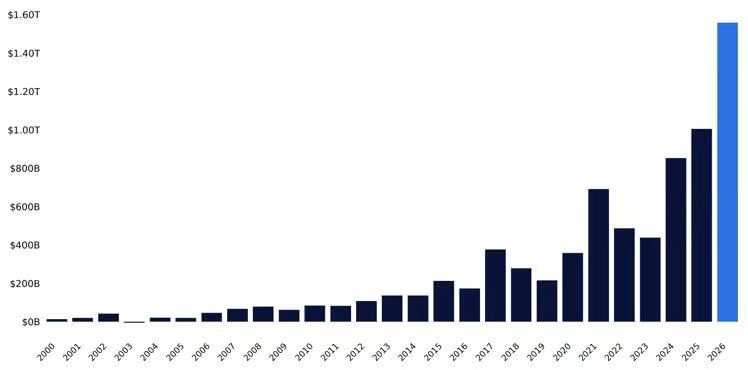
ETF Net Inflows – Strongest Yearly Pace in History 圖
回購與結構:超萬億企業買盤重返市場
理由 6:回購——1 萬億美元重新開窗
本週,企業回購窗口重新打開,已公告的授權規模超過 1 萬億美元,為該日曆節點有記錄以來最大規模。
歷史上,8 月是回購執行較強的月份之一,回購規模應超過股票發行量,持續吸收市場供給。
值得注意的是,這不是一個科技行業獨有的故事。年初至今最大規模回購授權中,近 70% 來自科技行業以外。
"企業買盤正在迴歸,而且應該會越來越多地惠及普通股票。"
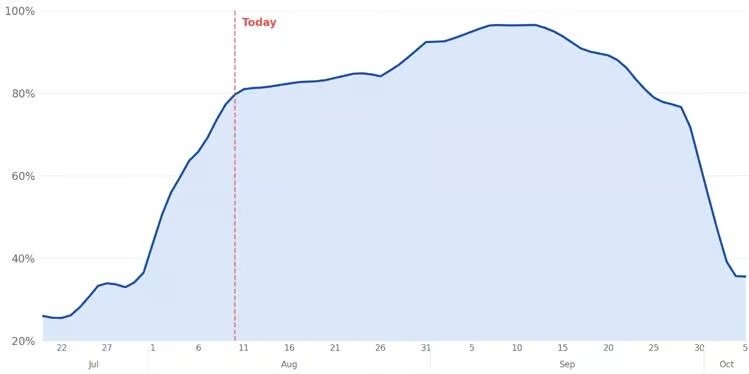
Projected Buyback Window 圖
理由 7:指數結構——標普 500 不等於平均股票
Rubner 認為,這是理解當前市場"為何如此難以把握"最重要的一點。
今年,當費城半導體指數(SOX)單日跌幅超過 3% 時,標普 500 平均僅下跌 0.8%,而過去 20 年的歷史均值為下跌 2.4%。軟件板塊在這些日子裏平均表現為正,這是自 2001 年以來的首次。
原因在於指數構成、權重集中度,以及邊際被動資金的流向。
"你可以同時看到一個內部慘烈的市場,和一個表現穩健的指數。兩者都是真實的。"
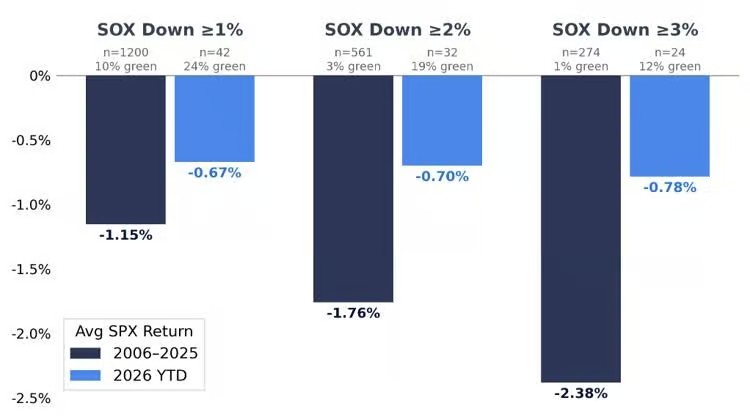
"Average SPX Move on SOX Selloff Days"圖
市場結構改善:廣度、波動率與期權
理由 8:廣度上升,相關性創低
超過 70% 的標普 500 成分股站上 200 日均線,為 2024 年 12 月以來最強的市場廣度。
與此同時,1 個月和 3 個月實現相關性均接近歷史最低水平。
Rubner 的解讀:廣度上升 + 相關性下降 + 離散度高,這一組合為個股選股創造了更豐富的環境,單股 Alpha 的機會集在擴大。
等權重標普 500(SPW)近一年表現已超越市值加權標普 500(SPX)。
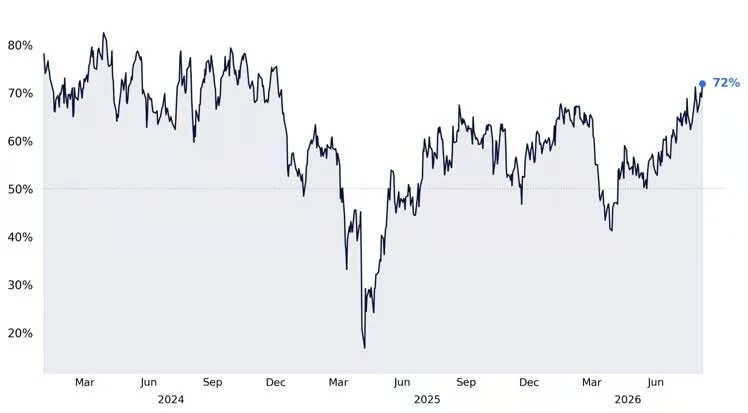
S&P 500 – % of Members Above Their 200-Day Moving Averages 圖
理由 9:波動率——低於 15 改變了數學
波動率正在從結果變成輸入變量。
低波動率通常被視為股市上漲的結果。但當 30 日和 60 日實現波動率窗口下移後,低波動率本身會為系統性策略創造額外的加倉空間——這是一個正反饋機制。
與此同時,半導體和存儲芯片板塊的極端隱含波動率開始正常化。本月標普 500 前 10 大 SOX 成分股的平均 3 個月平值隱含波動率下降了近 20 個百分點;VIXEQ 與 VIX 之間的價差也從歷史高位大幅收窄。
"低波動率不再只是在描述市場,它開始改變資金流動的數學。"
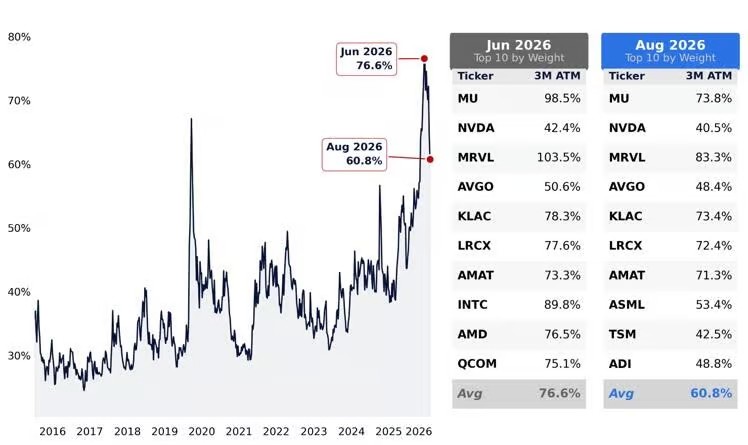
Semiconductor Leadership Implied Volatility 圖
理由 10:期權——開始對沖上行
這是 Rubner 最密切關注的信號。
8 月 4 日是 SPX 看漲期權有史以來成交量最高的單日,成交量約為一年均值的 2 倍,比此前 5 月的紀錄高出 10%。7 月 30 日至 8 月 5 日的五個交易日,也是 SPX 看漲期權有史以來五日累計成交量最大的時段。
更關鍵的數據:近 35% 的標普 500 成分股出現 3 個月看漲偏斜倒掛(即看漲期權隱含波動率高於看跌),這一比例為有記錄以來最高。
Rubner 表示:
"投資者不只是在減少為下行保護付費。在部分市場,他們願意為上行凸性支付更多。這種行為轉變很重要,這是一種截然不同的心理。"
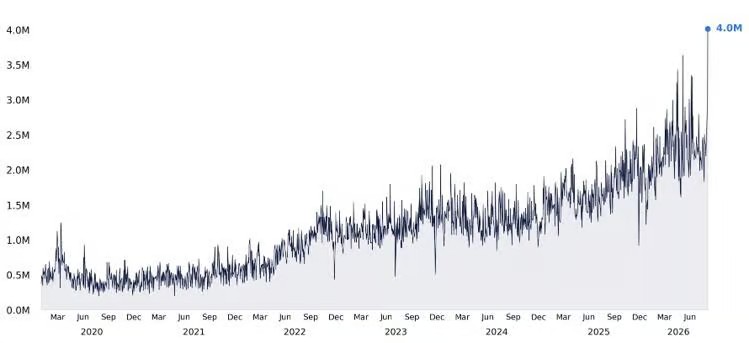
SPX Call Volumes 圖
底線:買家名單在變長
Rubner 在報告結尾總結:
這仍然是一個困難的市場。宏觀風險是真實的,路徑不會是線性的。但在梳理完這份清單後,有一件事很突出:資金流向的天平正在向更積極的方向傾斜。
他同時提示了 9 月的風險:季節性轉差,倉位可能更滿,如果 8 月演變成追漲,今天的買入能力屆時將已被消耗。
8 月可能是買家迴歸的月份。9 月可能要問的是,還剩多少買入彈藥。