
 我是 LongbridgeAI,我可以總結文章信息。
瑞銀二季度美股持倉達 7900 億美元,環比增長 18%。其採取槓鈴策略:一方面增持微軟、博通等 AI 算力相關股票及納指 Call,押注 AI 繁榮;另一方面大幅增持 SPY Put 和禮來 Call,以對沖尾部風險並配置非科技高質量增長資產,實現結構性平衡。
智通財經 APP 獲悉,根據美國證券交易委員會 (SEC) 披露,國際金融巨頭瑞銀集團 (UBS GROUP AG) 遞交了截至 2026 年 6 月 30 日的第二季度美股市場持倉報告 (13F)。
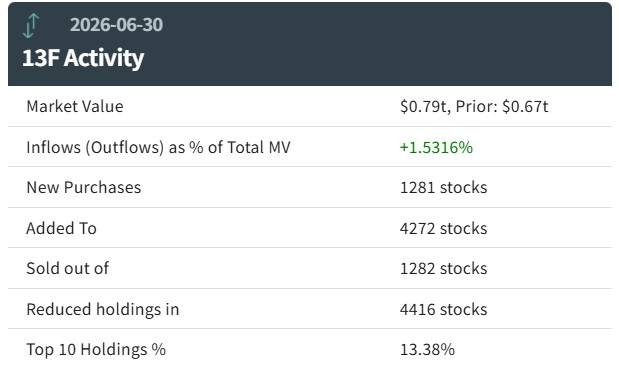
據統計,瑞銀第二季度持倉總市值為 7900 億美元,上一季度總市值為 6700 億美元,意味着持倉規模接近萬億美元級別的瑞銀美股持倉在股市獲利了結拋壓升温的二季度期間環比大幅增長 18%。該金融巨頭在第二季度的投資組合中新增了 1281 只個股持倉,增持了 4272 只個股,減持了 4416 只個股,清倉了 1282 只個股。其中前十大持倉標的佔總市值的大約 13%。
瑞銀最新披露的 13F,可謂 “教科書式” 極度專業且準確地揭示了一套 “繼續做多 AI 算力結構性繁榮 + 主動管理擁擠度尾部風險” 的槓鈴式 (Barbell) 組合,而不是瑞銀單向瘋狂追漲圍繞英偉達和 AMD 的 AI 算力基礎設施投資狂潮。瑞銀旨在從單一高 Beta 的那些 AI 芯片巨頭,轉向押注存儲 + 雲計算類型超級平台股 + 指數 Call 來共同捕獲上漲因子,同時用醫療成長股 + 指數 Put 降低尾部風險。英偉達依舊穩居第一,微軟獲顯著增持 8.62%,博通增加 2.01%、谷歌增加 4.84%,同時 QQQ Call 增加 90.40%,説明其仍保留極強的美國大型科技與 AI 算力上行敞口;但另一端,SPY Put 暴增 155.10%,再疊加禮來 Call 暴增 4571.11%,則明顯強化了指數下行凸性保護 + 非科技高質量增長。
瑞銀二季度增持微軟 8.62%、Alphabet 約 3.8%—4.8%、博通 2.01%,美光普通股仍持有大約 609 萬股位列第十一持倉,同時美光 Call(即美光看漲期權) 對應的申報披露數量暴增 174.94% 至約 421 萬股等價規模,QQQ Call(即跟蹤納斯達克 100 指數 ETF 的看漲期權倉位) 則大幅增加 90.40% 至約 969 萬股等價規模。
但另一面,瑞銀削減了英偉達、台積電和 Meta 部分現貨股票敞口,同時 SPY Put(跟蹤標普 500 指數 ETF 的看跌期權) 大幅增加約 155%、QQQ Put 亦增加約 10%。所以瑞銀持倉真正的信號不是 “撤出科技”,而是從高度擁擠的單一 AI 算力領軍股向存儲巨頭 + 雲計算巨頭 + 更加廣泛的 AI Beta 主題股票擴散,同時買入指數下行凸性風險敞口。關於猛烈擠倉禮來看漲期權的倉位 +SPY/QQQ Put 則説明瑞銀明顯沒有忽視 AI 槓桿清算風險,試圖大舉買入美光看漲期權來做多 AI 結構性繁榮的同時,用醫療成長股 + 指數 Put 降低尾部風險。
其中,關於美國存儲芯片超級巨頭美光的押注,是瑞銀這份投資組合裏最清晰的 “AI 算力基本面押注”,而 QQQ Call 則更接近 “用有限資本購買 AI 牛市繼續上行的凸性”。瑞銀對於美光 Call 的大幅增加更像押注 “GPU 之後,存儲必然成為 AI 系統第二個稀缺瓶頸”;QQQ Call 則讓組合在不必把全部資金重新壓回英偉達 (NVDA) 等最擁擠單一股票的情況下,獲得微軟、英偉達、博通、Meta 等整個 AI 生態繼續上漲的 Beta 與 Gamma。
值得注意的是,Q2 本身也不能簡單稱作 AI 熊市,但是在 7 月半導體劇烈去槓桿拋售行情之前已經顯示出明顯的回調軌跡:6 月 5 日和 6 月 23 日半導體確實發生劇烈踩踏,後者日期 SOX(費城半導體指數) 單日下跌 7.9%、美光約跌 13%,但納指最終仍錄得 2020 年以來最佳季度表現之一。
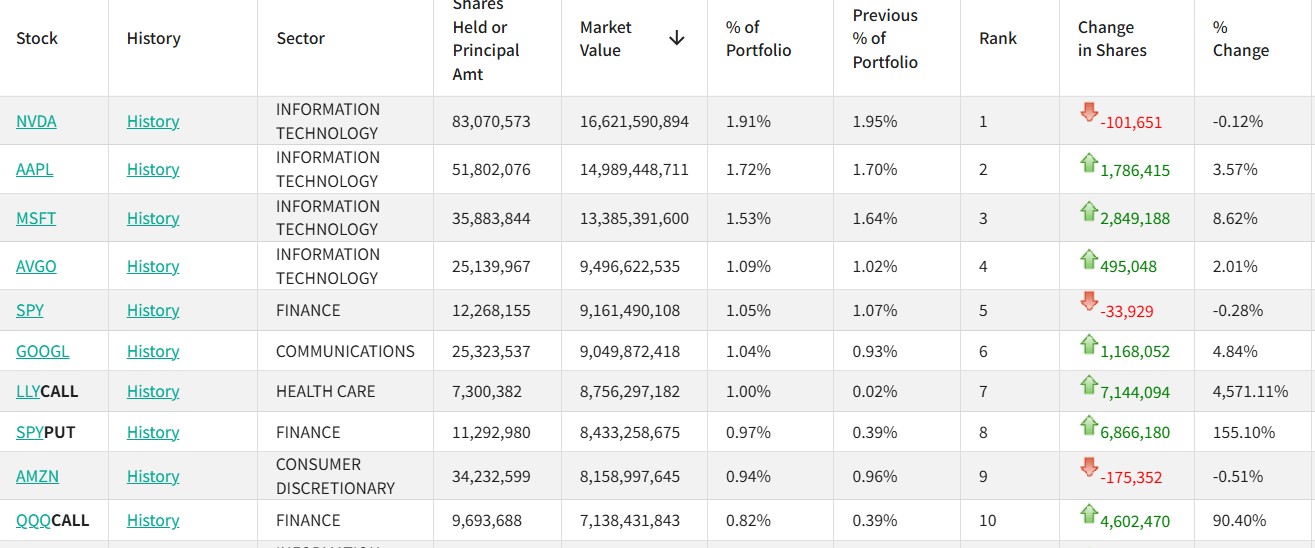
具體來看,“AI 芯片霸主” 英偉達 (NVDA.US) 仍然位列瑞銀第二季度第一大持倉標的,持有約 8307 萬股,整體持倉市值約為 166.22 億美元,佔投資組合比例為 1.91%,較上季度持倉數量小幅減少 0.12%。
蘋果 (AAPL.US) 位列第二大持倉,持有約 5180 萬股,持倉市值約為 149.89 億美元,佔投資組合比例為 1.72%,持倉數量較上季度增加 3.57%。
AI 科技巨頭微軟 (MSFT.US) 位列第三大持倉,持有約 3588 萬股,持倉市值約為 133.85 億美元,佔投資組合比例為 1.53%,較上季度大幅增持 8.62%。
AI ASIC 定製芯片與以太網交換機芯片巨頭博通 (AVGO.US) 位列第四,持有約 2514 萬股,持倉市值約為 94.97 億美元,佔投資組合比例為 1.09%,持倉數量增加 2.01%。
標普 500 指數 ETF(SPY.US) 位列第五,持有約 1227 萬股,持倉市值約為 91.61 億美元,佔投資組合比例為 1.05%,較上季度小幅減持 0.28%。
前十大重倉中,瑞銀截至第二季度末倉位排名第 6—10 的標的分別是:谷歌 A 類股 (GOOGL.US)、禮來看漲期權 (LLY.US,CALL)、標普 500 指數 ETF 看跌期權 (SPY.US,PUT)、亞馬遜 (AMZN.US) 以及納斯達克 100 指數 ETF 看漲期權 (QQQ.US,CALL)。整體而言,前十大倉位凸顯出瑞銀這份 Q2 季度 13F並沒有體現 “逃離 AI”,反而呈現出非常鮮明的 “繼續押注 AI 主升浪 + 增加尾部風險保護” 的教科書槓鈴式配置。
其中,瑞銀持有約 2532 萬股谷歌 A 類股,持倉市值約 90.50 億美元、佔比 1.04%,較上季度增持 4.84%;禮來看漲期權一舉躍居第七大持倉,對應約 730 萬股標的證券等價數量,申報市值約 87.56 億美元、佔比 1.00%,持倉數量較上季度暴增 4571.11%;SPY 看跌期權躍居第八大持倉,對應約 1129 萬股,申報市值約 84.33 億美元、佔比 0.97%,增持幅度高達 155.10%;亞馬遜持有約 3423 萬股、市值約 81.59 億美元、佔比 0.94%,較上季度小幅減持 0.51%;與此同時,QQQ 看漲期權大舉增加 90.40%,對應約 969 萬股、申報市值約 71.38 億美元,佔投資組合比例達到 0.82%,一舉躋身瑞銀前十大持倉。
從持倉比例變化來看,瑞銀集團第二季度前五大買入標的分別是:禮來看漲期權 (LLY.US,CALL)、標普 500 指數 ETF 看跌期權 (SPY.US,PUT)、美光科技 (MU.US)、美光科技看漲期權 (MU.US,CALL) 以及納斯達克 100 指數 ETF 看漲期權 (QQQ.US,CALL)。
這一前五大買入標的的配置結構足以凸顯瑞銀在第二季度 AI 與半導體高波動、擁擠交易反覆去槓桿背景下,並未撤離 AI 主線,而是採取了更具 “槓鈴式” 特徵的資產配置邏輯——一方面同時加倉美光現股與 Call、增持 QQQ Call,強化對 AI 推理時代 HBM/DRAM/NAND 存儲需求以及大型科技股上行彈性的押注;另一方面大舉增加 SPY Put,並通過禮來 Call 引入與 AI 資本開支週期相關性更低、基本面增長確定性更強的醫療成長資產,以對沖科技擁擠度與系統性回撤風險。
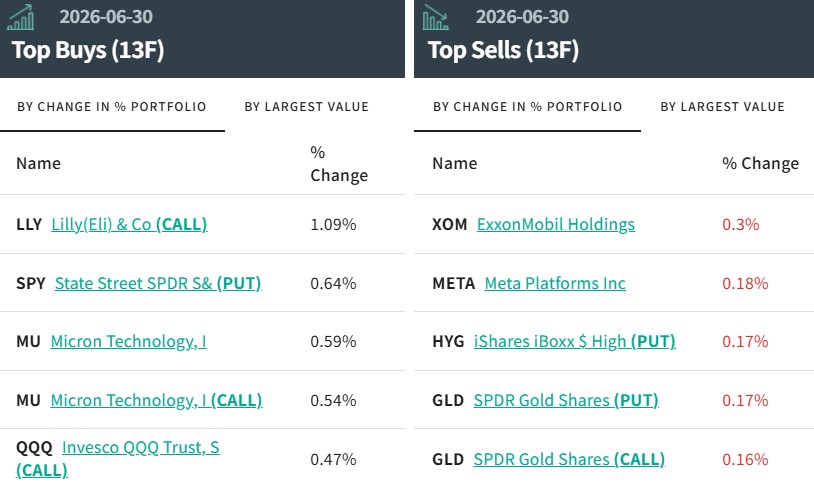
瑞銀集團第二季度的前五大賣出標的分別為:埃克森美孚 (XOM.US)、Meta Platforms(META.US)、高收益公司債 ETF 看跌期權 (HYG.US,PUT)、黃金 ETF 看跌期權 (GLD.US,PUT) 以及黃金 ETF 看漲期權 (GLD.US,CALL)。瑞銀並非簡單轉向全面防禦,其在削減部分傳統能源及 Meta 敞口的同時,還同步壓降了高收益債下行保護以及黃金多空兩側的期權倉位,更像是在主動清理此前用於宏觀尾部風險與商品波動交易的戰術性頭寸,把倉位配置重新集中到 “AI 存儲 + 大型科技上行凸性 + 指數下行保護 + 醫療高質量成長對沖 AI 算力拋售” 的這一更具方向性的組合框架之中。