
 我是 LongbridgeAI,我可以總結文章信息。
儘管美股波動率消退且 VIX 指數創年內新低,但投資者情緒在恐懼與 FOMO 貪婪間快速切換。市場受英偉達財報及傑克遜霍爾會議影響,看漲期權需求激增。華爾街策略師指出,低波動率背後潛藏短期不穩定性加劇風險,因極端倉位和 Short Gamma 效應使牛市對波動更敏感。
儘管自 8 月以來在半導體板塊與廣義上 AI 算力基礎設施主題主導的科技股大舉反彈背景之下,近期全球股票市場的劇烈波動率正在迅速消退,但美國股票市場的期權倉位統計數據顯示,投資者情緒可以多麼迅速地在極端恐懼與以及 FOMO 情緒 (即 “錯失恐懼症”) 主導的貪婪式看漲兩個極端之間切換。
智通財經 APP 觀察到,美股基準股指——標普 500 指數的波動率曲線顯示,隨着財報季接近尾聲、重要事件日程逐漸減少,交易員們對未來風險因素總體相對樂觀。市場目前定價顯示,在本月剩餘時間裏,標普 500 指數每日波動幅度將顯著低於 0.8%,其中 “AI 總龍頭”——即全球 AI 芯片霸主英偉達 (NVDA.US) 業績報告以及一年一度的傑克遜霍爾全球央行年會將成為最關鍵的市場關注事件。與此同時,芝加哥期權交易所波動率指數 (即 VIX 指數,也被稱作恐慌指數) 上週五收於今年以來的最低水平。
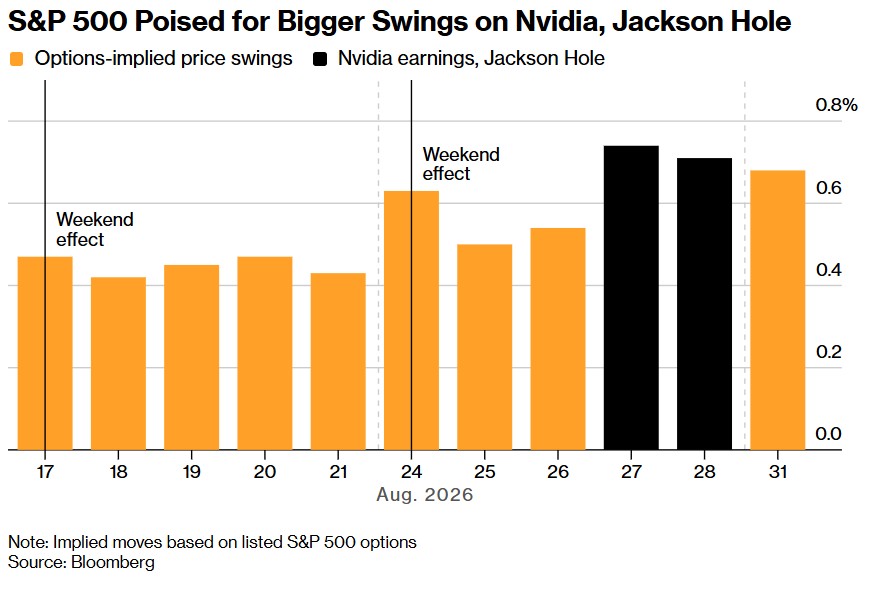
如上圖所示的那樣,標普 500 指數或將在英偉達財報與傑克遜霍爾央行研討會議期間迎來更大波動。注:隱含波動幅度基於上市交易的標普 500 指數期權計算。值得注意的是,低 VIX 指數並不等於低市場風險,Short Gamma、Call FOMO(FOMO 情緒主導的看漲期權狂熱) 極端情緒與倉位快速翻轉意味着牛市越強,短期波動放大器反而越敏感。
在一些立場較為謹慎的華爾街策略師看來,這些非常顯著的看漲指標背後,實際上潛藏着市場不穩定性短期內加劇的可能。
但是對於華爾街頂級對沖基金機構以及多數資深策略師們而言,基本面驅動的中期前景仍偏多,不過短期交易結構確實有可能轉向中性偏謹慎。VIX 已降至年內低位、市場對本月剩餘時間的日波動定價低於 0.8%,説明投資者對宏觀和盈利風險總體仍然淡定,疊加股票市場強勁盈利、在 AI 算力產業鏈強勁基本面帶動下資金圍繞 AI 算力的 AI 投資需求依然強勁以及 “逢低買入” 慣性仍在支撐風險資產。
真正值得警惕的是,市場已經從 7 月末 “買 Put(看跌期權) 防暴跌” 迅速切換到 8 月 “搶 Call(看漲期權) 防踏空行情”,而做市商又從長 Gamma 進入 Short Gamma 區域——在這種結構下,上漲時被迫追買、下跌時被迫賣出,會放大雙向波動。波動率上行並不意味着牛市終結,而是在警告上漲趨勢仍在,但市場已經從 “穩定型牛市” 進入 “高動量、高情緒敏感度、高尾部波動風險” 的階段。
隨着摩根士丹利以及摩根大通等華爾街金融巨頭近期紛紛將標普 500 指數年末目標點位上調至 8000 點位上方,疊加 7 月的那場全球高擁擠 AI 科技主題去槓桿並沒有摧毀全球股市牛市主邏輯,反而完成了一次倉位與波動率重置,科技/AI 主導的牛市軌跡已經重新確立,然而這已經不是一場 “低風險、低擁擠” 的早期牛市。也就是説,科技股主導的牛市基調確實回來了,疊加 AI 盈利、半導體基本面、企業回購與再槓桿資金正在形成罕見共振;但投資階段已經從 “恐慌中買入 AI” 切換為 “在極端 FOMO 式狂歡中管理 AI 投資組合”——趨勢仍偏多,風險卻從基本面轉向倉位、Gamma、長債收益率和估值擴張容錯率。
最危險的或許正是 “看起來太平靜”! 從拋售恐懼到 FOMO 情緒的極速切換環境之下,美股平靜表象下埋伏 “波動率炸彈”?
近期,由 FOMO(害怕錯過上漲行情) 推動的上行看漲期權需求曾導致短期期權波動率偏斜 (Volatility Skew) 急劇坍塌,而就在這之前的 7 月下旬,市場還曾廣泛買入指數波動率和偏斜,交易員當時正大舉購買看跌期權進行對沖。這種急劇反轉凸顯出當前市場的脆弱性:市場越來越受投資者情緒支配,而這種情緒正在從 “害怕市場下跌” 迅速轉向 “害怕錯過上漲”。
趨勢性質多頭策略仍可維持,但投資者們當前切勿將低 VIX 誤判為低風險;當前最需要防範的,是一旦英偉達財報、傑克遜霍爾或其他重磅催化劑打斷動量,Short Gamma 機制可能把原本普通的回調迅速放大。
當前市場開始呈現出 “表面低波動,底層高脆弱性”,即 7 月末投資者還在購買指數波動率和 Put 保護,數日之後卻因為 FOMO 大舉搶購 Call,導致短期 Skew 迅速反轉;與此同時,槓桿 ETF 再平衡、Short Gamma 做市商倉位、每日到期期權 (0DTE) 鐵鷹策略供給收縮以及夏季低流動性,共同降低了市場的波動 “減震器” 效果。此外, 標普 500 指數 Call/Put 比率升至至少四年來最偏多水平之一,短期限 Call Skew 升至兩年高位,而且曾出現指數上漲、VIX 同步上升這種典型的 FOMO 期權擠壓信號。
來自 Interactive Brokers Group Inc.的首席市場策略師 Steve Sosnick 表示:“我們現在看到的這種情況,是因為動量策略已經吸引瞭如此大量的投資者資金和如此高度的市場關注。我們已經變得對動量變化極其敏感。”
一些技術性因素也可能使市場更容易受到投資者情緒突然轉變的影響。其中包括當前做市商處於 Short Gamma 的狀態,這種倉位既受到標普 500 指數期權交易推動,也受到槓桿型交易所交易基金 (即槓桿 ETF) 再平衡活動影響。在負 Gamma 環境下,當股票快速上漲時,做市商必須買入股票進行對沖;當股票下跌時,又必須賣出股票,從而進一步放大市場波動。
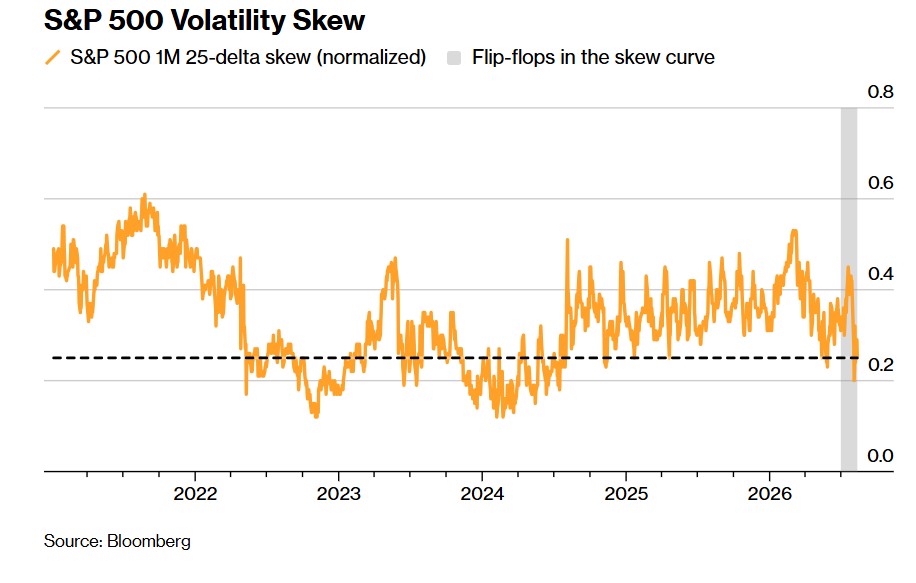
如上圖顯示的那樣,標普 500 指數波動率偏斜。
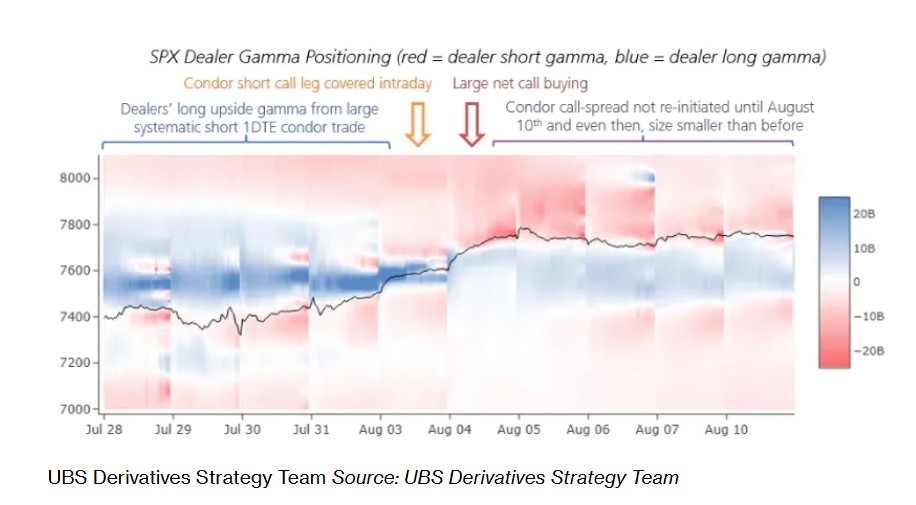
與此同時,瑞銀集團策略師在近期一份報告中寫道,今年早些時候一度流行並且大幅度幫助壓低日內價格波動的所謂短期限鐵鷹策略 (Short-Dated Iron Condor),目前已以較小規模重新出現,而這反而可能為更大的價格波動打開空間。夏季期間相對低迷的市場交易活動,也可能進一步放大市場走勢。
瑞銀衍生品策略師 Kieran Diamond 表示:“大約從 8 月初開始,標普 500 期權倉位格局發生了相當劇烈的逆轉。當時指數從做市商處於長 Gamma 的區域上漲至做市商需要管理 Short Gamma 風險的區域。” 他補充稱:“創紀錄的看漲期權買盤進一步放大了這種變化,同時隨着市場開始出現擠壓行情,最重要的上行期權供給方之一也開始退場。” 他這裏指的是此前極度盛行的且愈發針對每日到期標普 500 指數期權實施的鐵鷹策略。
Susquehanna International Group LLP 衍生品策略聯席主管 Christopher Jacobson 認為,近期看漲期權偏斜趨勢與方向的變化 “相當具有一致性”,並指出目前期權波動率指標似乎 “非常、非常便宜”。
不過,總部位於倫敦的對沖基金 MCD Capital 聯合創始人兼首席投資官 Ritik Katte 表示,能夠從投資者們情緒快速切換中獲利的策略正變得更加流行,與此同時,旨在從更劇烈市場波動中獲利的日內動量交易也越來越受到青睞。他表示,其公司正在進行相應佈局,以便 “如果任何一側的偏斜突然出現趨勢爆發,都能夠從中獲益”。
來自 Bloomberg Intelligence 的首席全球衍生品策略師 Tanvir Sandhu 表示:“從表面上看,全球股票市場顯得異常平靜。但在表象之下,市場絕非靜止不動:偏斜、Gamma 以及期權倉位正在快速發生翻轉。”
“牛市回來了,賭性也回來了”! AI 盈利、萬億回購與 FOMO 三箭齊發,7 月半導體清算正演變成新一輪全球科技主升浪
摩根士丹利此前把 2026 年末標普 500 目標提高至 8,000 點、2027 年中目標提高至 8,300 點,核心依據正是正向經營槓桿、前沿 AI 技術被全球更多企業採用、定價能力以及持續擴張的 AI 資本開支週期;高盛目前同樣看 8,000 點,摩根大通 8 月 10 日把目標從 7,800 上調至 8,000 點並將 2026/2027 EPS 提高至 365/420 美元,花旗則看至 8,100 點。摩根大通尤其強調谷歌母公司 Alphabet,以及亞馬遜、微軟這些雲計算巨頭們的 AI 相關雲業務加速增長以及雲計算業務訂單積壓和現金流可見性正在證明 AI CapEx(AI 資本開支) 開始轉化為實際營收,這意味着市場正在從 “相信 AI 故事” 進入驗證 AI 投資回報率 (ROIC) 的階段。
最有説服力的確認信號來自 7 月遭到最猛烈清算的半導體市場:跌得最慘的 AI 算力硬件 Beta,如今恰恰成為反攻先鋒。費城半導體指數 (SOX 指數) 從 6 月 22 日紀錄高點至 7 月 29 日低點暴跌近 29%,但截至 8 月 13 日已經從低點反彈約 20%,只用了約 19 個交易日便逼近結束技術熊市;SK 海力士與三星佔據高額權重的韓國股市基準股指——KOSPI 指數更從 7 月 30 日低位迅速上漲逾 20%,8 月 14 日所在一週再暴漲 11.5% 至 6,977.94 點,重新進入技術性牛市。
韓國 7 月暴跌包含極強的槓桿 ETF 與強制去倉因素,槓桿產品規模曾從約 500 億美元降至 170 億美元;而 AI Memory(AI 驅動的存儲芯片超級牛市) 基本面並未同步坍塌,行業仍在討論 DRAM/HBM 供給緊張及 2027 年需求缺口。因而這輪 AI 主導的牛市行情越來越符合 “去槓桿——市場倉位重置——重新承擔風險——FOMO 情緒愈發升温” 的正反饋,而不像一輪 AI 盈利週期見頂後的死貓反彈。
另一華爾街金融巨頭 Citadel 給出的資金流證據則説明,這輪反攻已經從 “基本面修復” 進一步進入 “買盤自我強化” 階段。其官方 8 月報告顯示,標普 500 二季度 EPS 增速約 33%、盈利上修路徑為至少 2000 年以來最陡之一;與此同時指數創紀錄高位,但 12 個月遠期 P/E 卻從去年 10 月約 23.1 倍降至 20.1 倍,即迄今主要是盈利擴張而不是 Multiple Expansion(估值/市盈率擴張) 在推高指數。
更重要的是,Citadel 測算數據顯示,系統性去槓桿已經趨於成熟,散户重新成為淨買家,年內 ETF 淨流入約 1.6 萬億美元,超過 1 萬億美元企業回購授權重新進入執行窗口,超過 70% 的標普成分股站上 200 日均線,而低波動又開始為 CTA、風險平價等系統策略重新釋放風險預算。 這實際上構成了一個非常典型的牛市正反饋:盈利上修——股價上漲——波動率下降——系統資金加倉——被動資金與回購吸收供給——低配資金追漲,可謂與上述的去槓桿牛市正反饋形成補充。
不過,正如上述期權數據暗示美股市場 “表面低波動,底層高脆弱性”,牛市自身的微觀結構脆弱性值得投資者們重視。VIX 已經降至年內低點,市場對本月剩餘時間標普 500 日波動幅度定價不足 0.8%;但 8 月 4 日 SPX Call(標普 500 指數看漲期權) 成交量卻創歷史紀錄、接近過去一年日均的 2 倍,近 35% 標普成分股出現 3 個月 Call Skew 倒掛。與此同時,做市商從長 Gamma 區域進入 Short Gamma 區域後,會在上漲時被迫追買、下跌時被迫追賣,因此 FOMO 既能製造 Melt-up(融漲),也會放大下一次負面催化劑。
科技股主導的牛市確實回來了,但投資階段已經從 “恐慌中買入 AI” 切換為 “在 FOMO 狂歡中管理 AI 投資倉位”,這也與摩根士丹利最新提出的 “從早週期 Beta 擴散轉向中週期 Quality Rotation(向高質量基本面股票的輪動趨勢)” 高度一致:未來真正能夠持續跑贏的,不只是 “沾 AI 就漲”,而是能夠把 AI 增長兑現為利潤率、自由現金流與 ROIC 的公司。