
 我是 LongbridgeAI,我可以總結文章信息。
融資由 IDG 資本領投,騰訊、阿里巴巴戰略跟投。與此同時,公司二季度淨虧損 13.4 億元,三季度指引亦低於市場預期,美股股價應聲下跌逾 8%。管理層將機器人與 Robotaxi 定位為轉型物理 AI 科技公司的核心引擎,並明確 2027 年實現無安全員載客運營目標,資本市場對轉型前景仍持觀望。
小鵬集團二季度財報中機器人業務以超 9 億美元首輪融資刷新國內具身智能行業紀錄,公司整體淨虧損卻同比擴大近 1.8 倍。
8 月 24 日披露的數據顯示,小鵬旗下機器人業務完成首輪超 9 億美元融資,投後估值超 63 億美元(約 430 億元人民幣),創下國內具身智能行業單輪私募股權融資紀錄。
本輪融資由 IDG 資本領投、高榕創投參投,並獲騰訊、阿里巴巴兩家戰略投資者支持。
與這一估值紀錄形成反差的是,小鵬二季度淨虧損 13.4 億元,同比擴大近 1.8 倍。三季度交付量與營收指引也顯著低於市場預期,財報公佈後公司美股下跌超 8%。
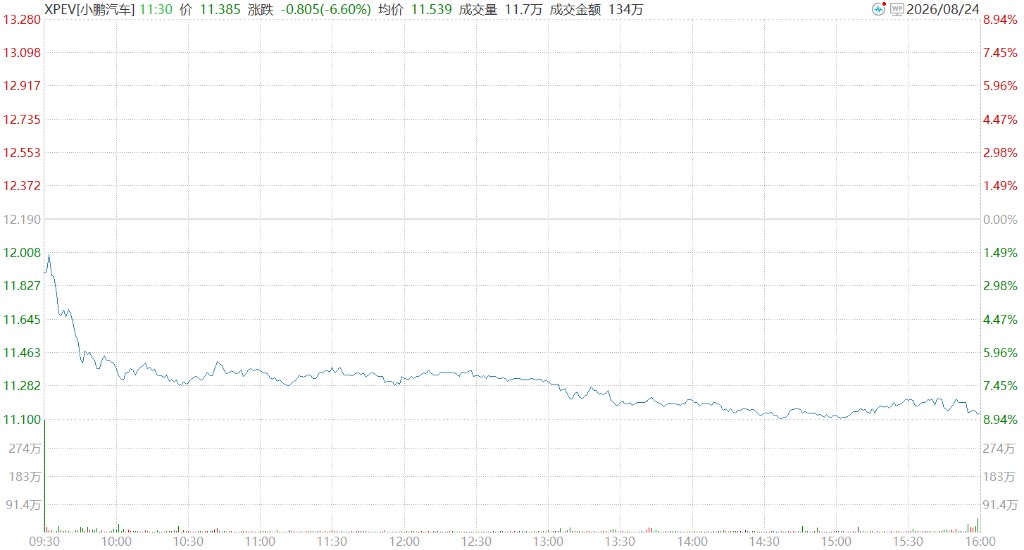
管理層將機器人、Robotaxi 定位為向物理 AI 科技公司轉型的核心引擎,並首次給出 2027 年無安全員載客運營的明確時間表,資本市場對這一轉型能否對沖主業承壓仍持觀望態度。
機器人融資刷新紀錄,投資方陣容豪華
小鵬機器人業務的首輪融資是本次財報最核心的增量。超 9 億美元的融資額與超 63 億美元(約 430 億元人民幣)的投後估值,刷新國內具身智能行業單輪私募股權融資紀錄。
本輪由 IDG 資本領投、高榕創投參投,並獲騰訊、阿里巴巴兩家戰略投資者支持,小鵬旗下機器人子公司 Dogotix Inc.已簽署股份購買協議,集團將繼續保持對機器人業務的控股。
商業化路徑上,小鵬集團董事長何小鵬透露,小鵬 IRON 人形機器人將於 2026 年底進入規模量產,率先在公司門店、園區落地。2027 年正式面向零售、服務行業客户發售,實現海內外規模化交付,月產能可根據市場需求提升至數千台。
IRON 採用"硬件銷售 +AI 軟件升級"的持續營收模式,管理層預計其全生命週期收入與毛利貢獻將高於當前汽車業務單車水平。
為加快技術出海,小鵬近期組建集團級大 BD 團隊,統籌圖靈 AI 芯片、第二代 VLA 模型與機器人技術的商業化拓展。
Robotaxi 跑通內測,劍指 2027 年無安全員運營
自動駕駛領域,小鵬 Robotaxi 正從研發測試轉向示範運營。
財報披露,搭載第二代 VLA 系統架構的前裝量產 Robotaxi 已在廣州完成超 2000 次內測訂單,跑通載人示範運營全流程,並完成雲端接管平台開發。
公司計劃 2027 年實現無安全員載客運營,後續將聯合國內外出行平台,在全球核心城市擴大運營規模,通過整車銷售、技術服務、運營分成等方式實現收益。
為支撐物理 AI 戰略落地,小鵬持續加碼研發。二季度研發費用達 29.1 億元,主要用於新車型開發與 AI 技術迭代。
據管理層此前披露,2026 年物理 AI 相關研發投入預計進一步提升至 70 億元。
海外銷量與訂單雙增,基本盤支撐 AI 投入
物理 AI 轉型離不開汽車主業的現金流支撐。
二季度小鵬海外銷量首次突破 2 萬輛,同比增長 81%,上半年海外業務營收佔比突破 25%;按照規劃,MONA L03 將於四季度啓動海外交付,推動海外季度銷量突破 4 萬輛,中長期則計劃 2027 年推出多款增程車型擴大海外份額。
國內市場,二季度汽車總交付量 10.3 萬輛;進入三季度,新增鎖單量環比增長超 50%,創歷史新高。
針對產能瓶頸,小鵬已開啓 MONA L03 雙班生產,並聯合供應鏈推進產能提升。隨着大五座旗艦 G9L 於 9 月上市、MONA L05 於四季度落地,公司預計四季度銷量顯著提升,衝擊單月 6 萬輛目標。
主業承壓:淨虧損擴大,指引低於預期
轉型敍事的另一面是主業壓力。二季度小鵬總收入 197.4 億元,同比增長 8%,環比增長 51.5%;毛利率 20.7%,同比提升 3.4 個百分點,連續兩個季度維持在 20% 以上。
但淨虧損 13.4 億元,較上年同期的 4.8 億元同比擴大近 1.8 倍,環比則收窄 25.1%;非美國通用會計準則下淨虧損 12.4 億元。
更受關注的是前瞻指引:公司預計三季度營收 217 億至 234 億元、交付量 11.5 萬至 12.1 萬輛,顯著低於市場預估的 272.6 億元與 14.7 萬輛。
小鵬集團副董事長及聯席總裁顧宏地表示,行業成本壓力下公司依託高端化與國際化突破保持穩定經營,未來一年將加快物理 AI 技術量產與商業化,形成業務正向循環。