
 我是 LongbridgeAI,我可以總結文章信息。
富途控股(FUTU)股票在 8 月 25 日上漲了 7.87%,表現優於金融科技行業。此次上漲是由於第二季度業績強勁,超出預期,創下交易量紀錄,以及在關鍵法律截止日期後,市場情緒積極。技術指標顯示 MACD 買入信號,分析師維持 “買入” 評級,平均目標價為 170.74 美元
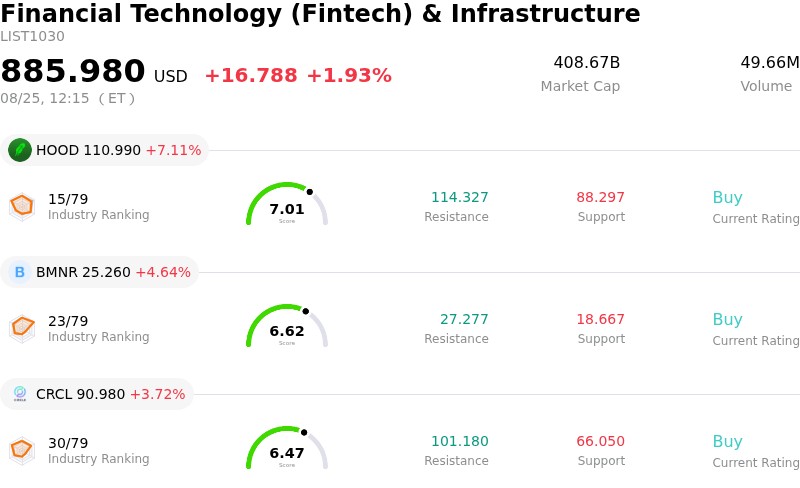
富途控股有限公司 (FUTU) 上漲了 7.87%。金融科技 (Fintech) 和基礎設施行業上漲了 1.93%。該公司表現優於行業。該行業成交量前三的股票:Robinhood Markets Inc (HOOD) 上漲 7.11%;BitMine Immersion Technologies Ord Shs (BMNR) 上漲 4.64%;Circle Internet Group Inc (CRCL) 上漲 3.72%。
什麼推動了富途控股有限公司 (FUTU) 今天的股價上漲?
富途控股經歷了強勁的買入壓力,這得益於其強勁的第二季度業績超出預期和運營韌性所帶來的持續積極情緒。該在線經紀公司報告了強勁的收入和淨利潤增長,輕鬆超出分析師預期。業績的激增得益於創紀錄的總交易量、關鍵股票市場上零售投資者活動的增加,以及國際市場的穩健擴展,特別是在東南亞和日本。此外,管理層在財報電話會議中表示,大部分因監管原因導致的資產流出已經被吸收,這為機構投資者提供了對公司長期增長軌跡的重大信心。
市場參與者對 8 月 25 日通過的一個關鍵法律里程碑反應積極,該里程碑標誌着與先前披露的監管集體訴訟相關的主要原告提交的最終法院截止日期的到來。這個截止日期的到來幫助消除了持續的日曆不確定性,鼓勵市場參與者重新關注公司的基本面、持續的股票回購和運營執行。近期法律噪音的解決催生了額外的機構興趣,尤其是在估值指標相對於歷史盈利倍數仍然有利的情況下。
日內交易動態反映出波動性加劇,因為在本週早些時候短暫整合後出現了抄底買入。空頭回補結合強勁的零售動能和關鍵移動平均線附近的技術支撐推動了交易量的上升。隨着投資者的關注重新回到強勁的保證金融資餘額、用户賬户增長和盈利能力擴展,股票吸引了尋求參與亞太地區金融科技復甦的動量交易者的積極資金流入。
富途控股有限公司 (FUTU) 的技術分析
從技術上看,富途控股有限公司 (FUTU) 的 MACD (12,26,9) 值為 3.209,表明買入信號。RSI 為 67.054,表明中性狀態,Williams %R 為 0.046,表明超買狀態。請密切關注。
富途控股有限公司 (FUTU) 的基本面分析
富途控股有限公司 (FUTU) 屬於金融科技 (Fintech) 和基礎設施行業。其最新年收入為 27.7 億美元,在行業中排名第 11 位。淨利潤為 14.5 億美元,在行業中排名第 4 位。公司簡介
在過去一個月中,多位分析師將該公司評級為買入,平均目標價為 170.74 美元,最高價為 233.00 美元,最低價為 127.10 美元。
關於富途控股有限公司 (FUTU) 的更多細節
公司特定風險:
- ** 證券集體訴訟截止日期和監管處罰:**2026 年 8 月 25 日證券欺詐集體訴訟的主要原告截止日期的到來加大了訴訟風險。這些法律行動源於對富途未能披露在中國大陸進行未經授權的跨境交易操作的指控,之前擬議的監管處罰為人民幣 18.5 億元(約合 2.71 億美元)以及對首席執行官李華的個人罰款。
- 管理層對第三季度交易動能減弱的指導: 在 2026 年第二季度財報發佈後,管理層在分析師討論中警告稱,第三季度交易活動在更廣泛的市場波動和結構性阻力中正在減速。持續的限制迫使中國大陸客户賬户處於僅賣出和僅提款狀態,繼續引發資產流出並限制交易量的速度。
- 佣金率下降: 用户交易量與費用貨幣化之間的結構性差異擴大,給經紀收入增長帶來了壓力。儘管第二季度的總交易量同比激增 78.8% 達到 6.42 萬億港元,但由於客户流向低貨幣化的美國股票和封頂費用期權,佣金收入僅增長 30.3%。
- 激增的人工智能基礎設施和服務成本: 運營毛利率面臨成本通脹,處理和服務費用同比激增 69.6% 達到 2.25 億港元。費用的急劇增長超過了收入的增長,主要是由於推動平台人工智能能力所需的雲服務費用不斷上升。
瞭解更多