
 我是 LongbridgeAI,我可以總結文章信息。
直覺外科 (ISRG) 報告稱,由於達芬奇 5 的採用,收入和手術量實現了兩位數的增長,同時產生了強勁的自由現金流,資金用於回購 3.79 億美元的股票和大量研發新技術。這一強勁的財務狀況強化了其投資敍事,儘管仍存在醫院成本壓力和競爭的風險。分析師預計到 2029 年收入將達到 156 億美元,公允價值估計顯示出顯著的上行潛力
- 在最近幾個季度,直覺外科報告了兩位數的收入和手術增長,這得益於其達芬奇 5 系統、單孔平台和 Ion 肺活檢技術的採用,同時還在製造擴張上進行了大量投資,並推出了 100 多個計劃中的軟件和硬件更新。
- 一個有趣的角度是,直覺外科強勁的自由現金流和每季度 3.79 億美元的股票回購正在增強其資助持續創新的能力,包括下一代靈活的胃腸內窺鏡,同時保持對其長期商業模式的信心。
- 隨着直覺外科利用強勁的現金生成來升級達芬奇 5 並擴大其產品組合,我們將評估這如何塑造其投資敍事。
利用人工智能基礎設施超級週期,選擇 56 個最佳的 “鏟子和篩子”,將創紀錄的需求轉化為鉅額現金流。
直覺外科投資敍事回顧
擁有直覺外科的股票,通常需要相信機器人輔助手術將在各類手術和地區中持續獲得關注,從而支持重複的儀器和服務收入。短期內的關鍵催化劑是達芬奇 5 升級週期的持續採用和新手術的增長;主要風險是醫院因成本和預算壓力而減少系統採購或手術量。本季度強勁的收入和手術增長並未實質性改變這一權衡。
這裏最相關的最新更新是直覺外科的現金生成激增,這為本季度的 3.79 億美元股票回購提供了資金,同時管理層繼續推進 100 多個計劃中的達芬奇 5 更新和下一代靈活的胃腸內窺鏡。這種大量再投資和資本回報的組合直接與系統升級和手術擴展的短期催化劑相關,但如果醫院或支付方對定價變得更加敏感,這也提高了風險。
然而,在強勁的現金流和升級背後,日益增長的競爭和成本審查仍可能對手術量和定價施加壓力,投資者應對此保持警惕……
閲讀直覺外科的完整敍事(免費!)
直覺外科的敍事預計到 2029 年收入將達到 156 億美元,盈利將達到 47 億美元。這需要每年 12.1% 的收入增長,以及大約 16 億美元的盈利增長,從今天的 31 億美元增加。
揭示直覺外科的預測如何得出 501.73 美元的公允價值,相較於當前價格有 35% 的上漲空間。
探索其他視角
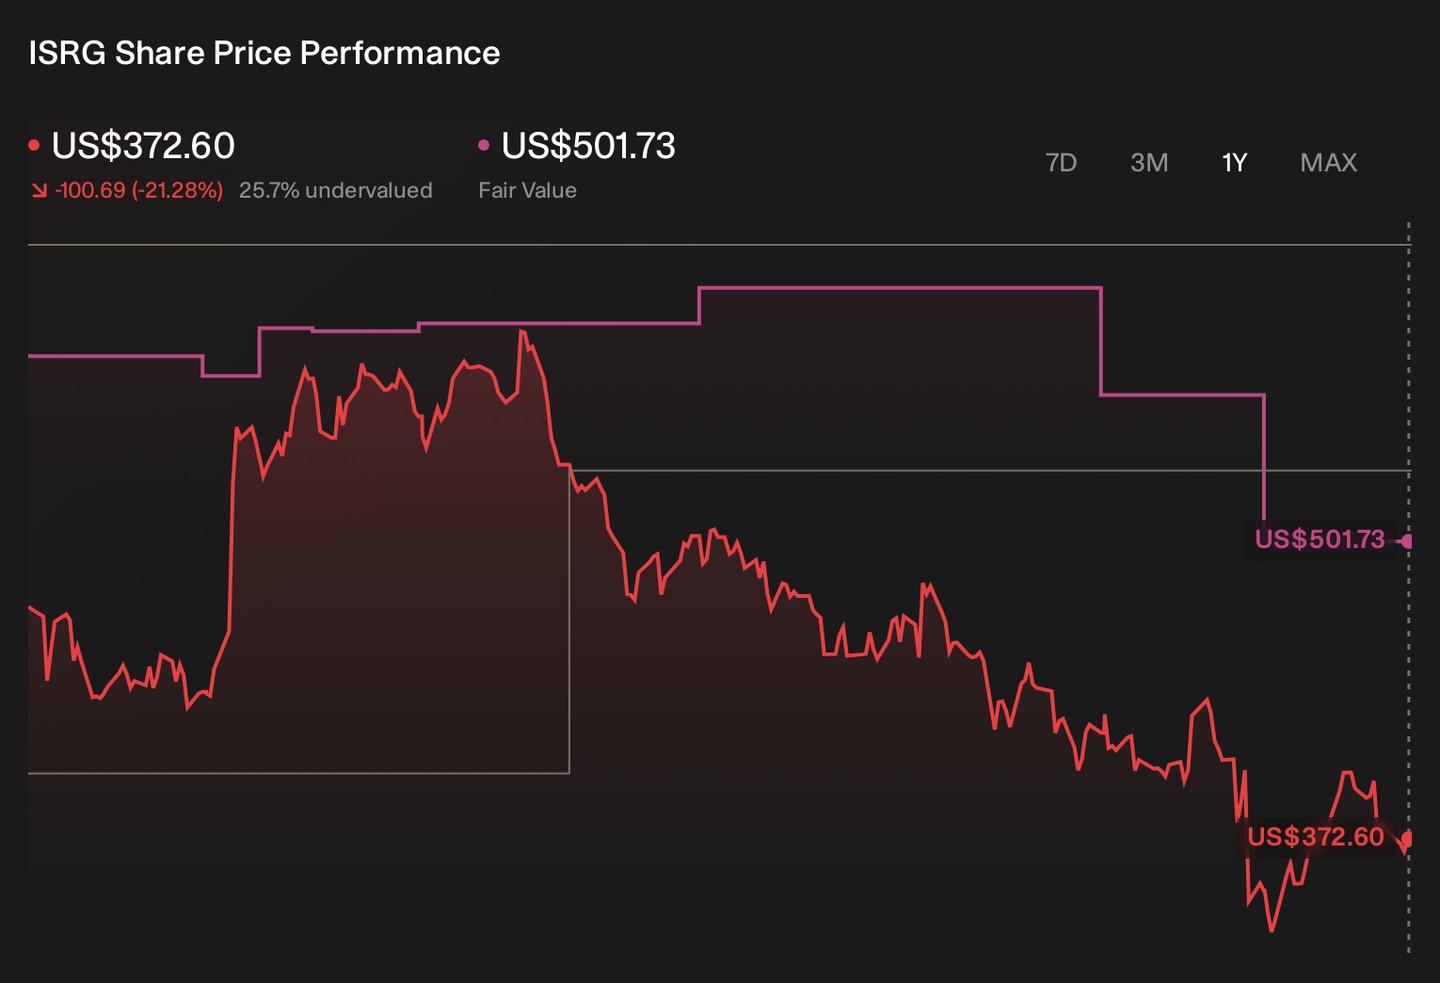
ISRG 1 年股票價格走勢圖
一些最悲觀的分析師則持有截然不同的看法,假設收入每年僅增長約 8.6%,到 2029 年盈利大約達到 41 億美元,因此值得將他們對手術增長放緩和定價壓力的擔憂與最新的樂觀採用趨勢進行比較,以觀察故事可能如何變化。
探索直覺外科的其他 11 個公允價值估計——為什麼該股票可能比當前價格低 13%!
結論由你來定
不同意現有敍事?非凡的投資回報很少來自隨大流,因此請遵循你的直覺。
- 進行直覺外科研究的一個很好的起點是我們的分析,強調可能影響您投資決策的 3 個關鍵回報。
- 我們的免費直覺外科研究報告提供了全面的基本面分析,匯總在一個視覺圖中——雪花圖——使您能夠一目瞭然地評估直覺外科的整體財務健康。
尋找其他投資?
這些股票正在波動——我們的分析今天標記了它們。迅速行動,趁價格尚未跟上:
- 揭示下一個大機會,22 只精英便士股票在風險和回報之間取得平衡。
- 找到 44 傢俱有良好現金流潛力但交易價格低於其公允價值的公司。
- 稀土金屬是大多數高科技設備、軍事和國防系統以及電動車的原材料。全球競賽正在進行,以確保這些關鍵礦物的供應。搶先發現 30 只最佳稀土金屬股票,這些公司是為數不多的開採這一重要戰略資源的公司。
本文由 Simply Wall St 撰寫,內容具有一般性。我們提供基於歷史數據和分析師預測的評論,僅使用無偏見的方法,我們的文章並不旨在提供財務建議。 這並不構成買入或賣出任何股票的推薦,也未考慮您的目標或財務狀況。我們的目標是為您提供以基本數據驅動的長期分析。請注意,我們的分析可能未考慮最新的價格敏感公司公告或定性材料。Simply Wall St 在提到的任何股票中沒有持倉。
新: 人工智能股票篩選器和警報
我們的新人工智能股票篩選器每天掃描市場以發現機會。
• 分紅強勁的公司(收益率 3% 以上)
• 內部人士購買的被低估小盤股
• 高增長的科技和人工智能公司
或者從 50 多個指標中構建自己的篩選器。
立即免費探索