
 我是 LongbridgeAI,我可以總結文章信息。
Simply Wall St 在 2026 年 9 月強調了美國一些高成長公司的高內部持股,認為內部人士的強烈信心是一個關鍵指標。該名單包括優信、Upstart Holdings 和 NU Holdings。值得注意的選擇包括 Porch Group,該公司以折扣價交易,預計將實現盈利;超微電腦,儘管面臨法律挑戰,但受益於人工智能基礎設施合作伙伴關係;以及 Sable Offshore,儘管最近出現淨虧損,但顯示出可觀的收入增長預測
在過去的 7 天裏,美國市場保持平穩,但過去一年增長了 17%,預計年收益將增長 17%。在這種環境下,內部持股比例高的成長型公司尤其吸引人,因為這通常表明公司運營和戰略方面的核心人員對其強烈信心。
美國內部持股比例高的十大成長型公司
| 名稱 | 內部持股比例 | 收益增長 |
| 優信 (UXIN) | 34.3% | 69.4% |
| Upstart Holdings (UPST) | 13.9% | 65.6% |
| Precigen (PGEN) | 11.7% | 55.4% |
| NU Holdings (NU) | 22.8% | 20% |
| Karman Holdings (KRMN) | 14.4% | 54% |
| Himax Technologies (HIMX) | 29.2% | 70.2% |
| Dave (DAVE) | 17% | 23.2% |
| Carlyle Group (CG) | 27.5% | 20.5% |
| Astera Labs (ALAB) | 10% | 33.2% |
| Almonty Industries (ALM) | 10.8% | 38% |
點擊這裏查看我們篩選出的 184 只內部持股比例高的快速成長美國公司的完整名單。
讓我們回顧一下我們篩選股票中的一些顯著選擇。
Porch Group (PRCH)
Simply Wall St 成長評級: ★★★★☆☆
概述: Porch Group, Inc. 開發和銷售軟件及數據解決方案,管理保險服務,並提供與美國房屋所有權相關的消費者服務,市值約為 19.7 億美元。
運營: 公司的收入主要來自其保險服務,達到 3.1713 億美元,其次是互惠業務 2.1602 億美元,軟件和數據解決方案 9194 萬美元,以及與房屋所有權相關的消費者服務 6927 萬美元。
內部持股比例: 21.7%
Porch Group 的交易價格顯著低於其估計的公允價值,預計年收入增長為 13.1%,與美國市場水平一致。預計公司將在三年內實現盈利,表明其市場增長潛力高於平均水平。最近的收益顯示,2026 年第二季度銷售額從去年的 1.2608 億美元上升至 1.4088 億美元,淨收入從去年的 258 萬美元增加至 560 萬美元。
- 點擊探索我們在 Porch Group 收益增長報告中的詳細分析。
- 我們的估值報告揭示了 Porch Group 的股票可能以溢價交易的可能性。
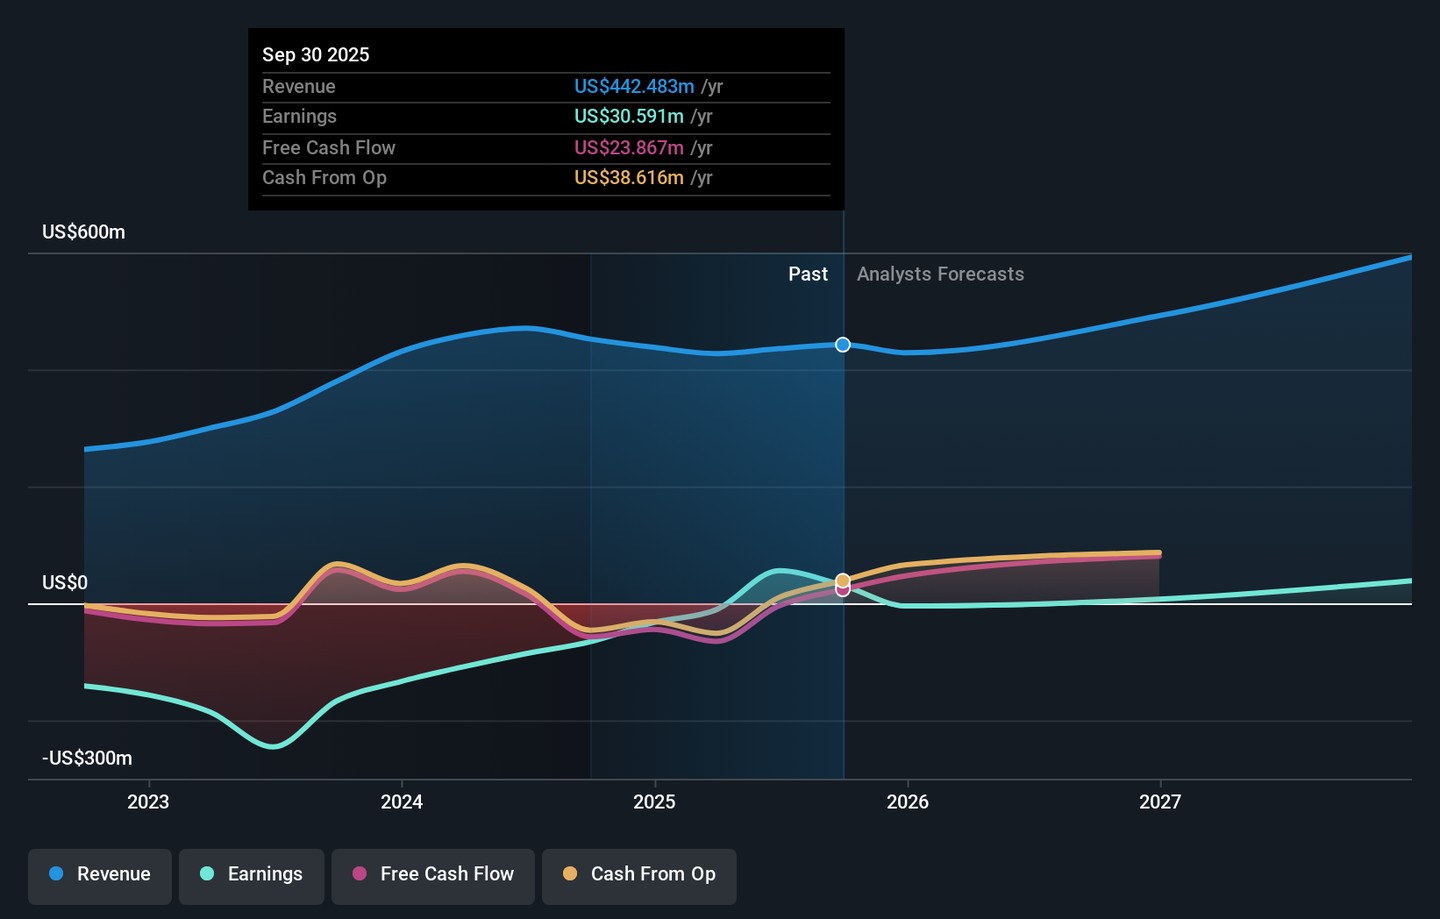
截至 2026 年 9 月的 PRCH 收益和收入增長
超微電腦 (SMCI)
Simply Wall St 成長評級: ★★★★☆☆
概述: 超微電腦公司開發和銷售基於模塊化和開放標準架構的服務器和存儲解決方案,市值約為 241.2 億美元。
運營: 公司的收入主要來自開發和提供高性能服務器解決方案,總計約 390.6 億美元。
內部持股比例: 12.6%
超微電腦最近與思科系統的合作使其在人工智能基礎設施市場中佔據了良好位置,利用其在高密度冷卻系統方面的專業知識。儘管面臨來自 Netlist 的法律挑戰,但公司的財務表現依然強勁,2026 財年報告了顯著的收入和淨收入增長。該股票交易價格低於其估計的公允價值,並顯示出超過市場平均水平的收入增長預測。然而,預計收益增長速度將低於更廣泛的美國市場。
- 通過我們的綜合分析師估計報告深入瞭解超微電腦的複雜性。
- 我們編制的估值報告表明,超微電腦當前的價格可能相對適中。

截至 2026 年 9 月的 SMCI 持股結構
Sable Offshore (SOC)
Simply Wall St 成長評級: ★★★★★☆
概述: Sable Offshore Corp. 是一家在美國運營的獨立石油和天然氣公司,市值約為 9.1522 億美元。
運營: Sable Offshore 作為一家獨立的石油和天然氣公司在美國的運營中產生收入。
內部持股比例: 11.3%
Sable Offshore 正在經歷顯著的收入增長,預計年增長率為 57.8%,超過美國市場平均水平。儘管在 2026 年第二季度出現了 6422 萬美元的淨虧損,但虧損幅度已從去年縮小。最近的財務活動包括一項後續股權發行和總計 4 億美元的固定收益發行,以支持運營和再融資工作。該股票交易價格顯著低於其估計的公允價值,波動性較高,但根據分析師的預測,顯示出在三年內實現盈利的潛力。
- 在這裏深入瞭解 Sable Offshore 的具體情況,查看我們的詳細增長預測報告。
- 我們精心準備的估值報告表明,Sable Offshore 的股價可能低於預期。
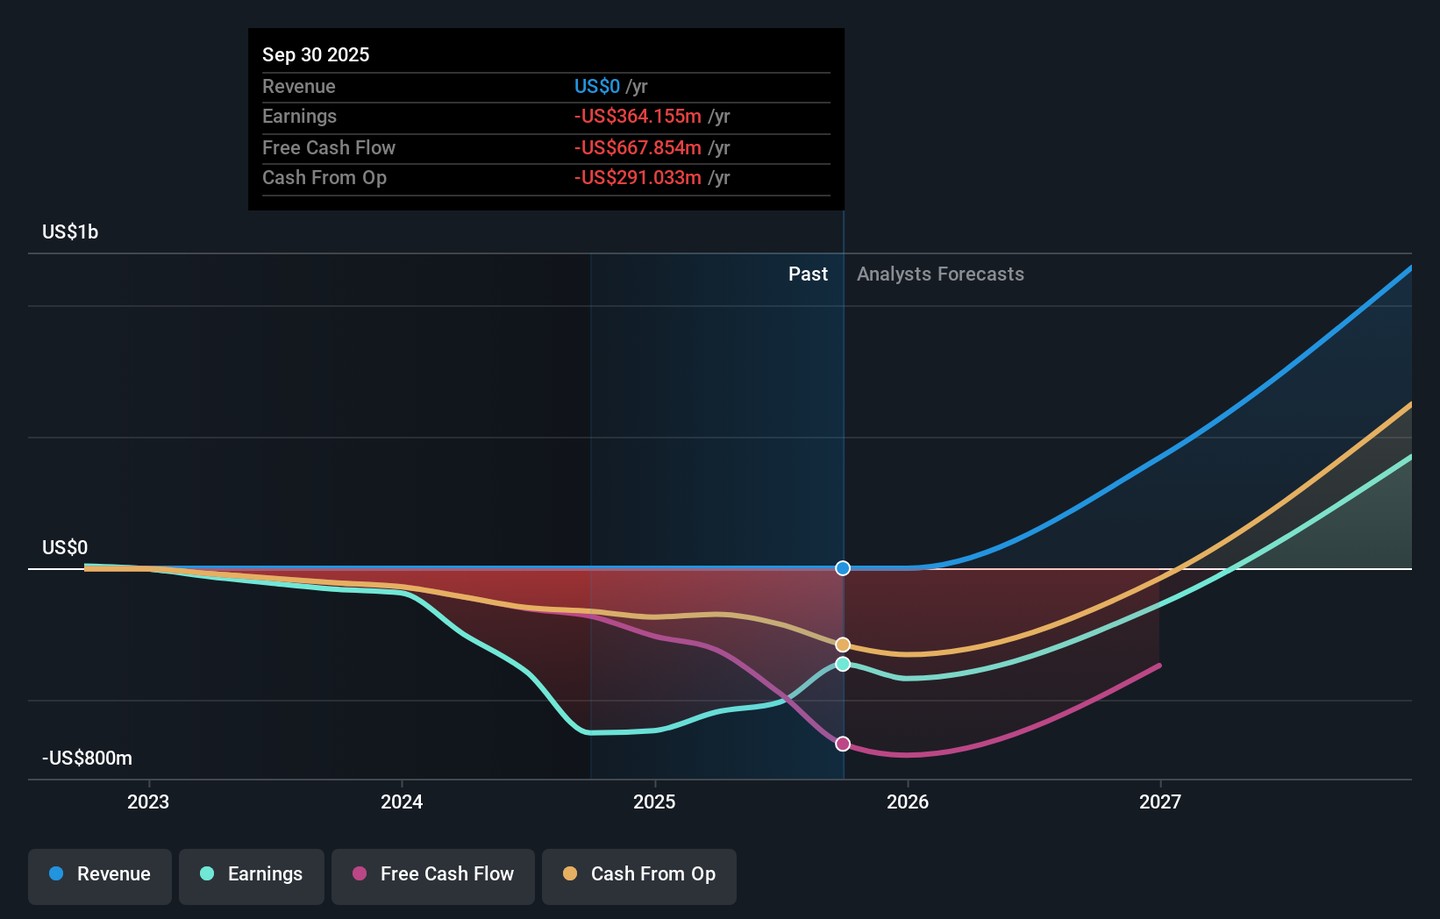
截至 2026 年 9 月的 SOC 收益和收入增長
關鍵要點
- 開始您的投資之旅,查看我們 184 只內部持股比例高的快速成長美國公司的選擇。
- 尋找其他投資?這 20 家公司在 COVID 後生存並蓬勃發展,具備應對特朗普關税的正確條件。在您的投資組合感受到貿易戰壓力之前,瞭解原因。
這篇來自 Simply Wall St 的文章具有一般性。我們僅基於歷史數據和分析師預測提供評論,採用無偏見的方法,我們的文章不應被視為財務建議。 它不構成買賣任何股票的推薦,也未考慮您的目標或財務狀況。我們的目標是為您提供以基本數據驅動的長期分析。請注意,我們的分析可能未考慮最新的價格敏感公司公告或定性材料。Simply Wall St 在提到的任何股票中均沒有持倉。該分析僅考慮內部人士直接持有的股票,不包括通過其他工具(如公司和/或信託實體)間接持有的股票。所有預測的收入和收益增長率均以年化(每年)增長率的形式表示,時間範圍為 1-3 年。
新功能: 在一個地方管理您的所有股票投資組合
我們為股票投資者創建了 終極投資組合伴侶,而且是免費的。
• 連接無限數量的投資組合,並以一種貨幣查看您的總額
• 通過電子郵件或手機接收新的警告信號或風險提示
• 跟蹤您股票的公允價值
免費試用演示投資組合