
 我是 LongbridgeAI,我可以總結文章信息。
在美國國債收益率上升的背景下,三隻金融股票因其對高利率的敏感性而受到關注:Burke & Herbert Financial Services (BHRB),一家與基準利率相關的社區銀行,其淨利息收入受益;Palomar Holdings (PLMR),一家專注於投資收益的特殊保險公司;以及 Ninety One Group (N91),一家資產管理公司,看到對固定收益策略的需求增加。雖然高利率提供了機會,但風險包括信用費用、災難風險和資產負債表壓力
隨着美國 10 年期國債收益率徘徊在 4.8% 附近,全球利率上升,資金成本再次成為焦點。這一變化正在重塑投資者對風險、收益和估值的看法。更高的收益率可能會對某些股票施加壓力,但也可能為其他股票打開機會。本文將分析這一背景,並逐步介紹三隻來自我們全球金融行業受益於更高利率篩選器的股票,這些股票似乎特別受到利率變動的影響。
以下股票只是一個小樣本,完整篩選結果顯示還有 63 家公司具有同樣引人注目的敍述,但在此未作介紹。要識別、比較和分析您觀察名單中最有信心的投資想法,請直接前往全球金融行業受益於更高利率篩選器。
Burke & Herbert Financial Services (BHRB)
概述: Burke & Herbert Financial Services 是一家歷史悠久的亞歷山大社區銀行,提供日常銀行、貸款和財富服務,其收益與基準利率的變動密切相關,通過淨利息收入實現。
運營: Burke & Herbert 的社區銀行部門大約產生 3.6 億美元的收入,全部來自美國客户。
市值: 14.3 億美元
考慮到更高利率的受益者,投資者可能會考慮 Burke & Herbert Financial Services,因為其社區銀行模式意味着淨利息收入直接受到美國 10 年期收益率和美聯儲政策的影響。最近的結果顯示,儘管在高利率環境下淨利息收入有所上升,但淨收入卻受到壓力,這引發了對貸款定價、融資成本和信用費用的質疑。該銀行將這種利率敏感性與 3.05% 的股息收益率相結合,並且預測顯示出盈利和收入增長的潛力。同時,一次性的大額損失、股東稀釋和相對温和的 8.1% 股本回報率強調了在決定其如何融入投資組合之前,仔細審視資產負債表的強度和準備金水平的必要性。
Burke & Herbert Financial Services 處於更高利率暴露、股息收入和最近一次性損失的交匯點,許多投資者可能對此視而不見。獲取有關盈利壓力、資產負債表韌性以及淨利息收入可能在哪些方面帶來驚喜的完整故事,關注 3 個關鍵收益和 3 個重要警示信號(其中 1 個是重大信號!)
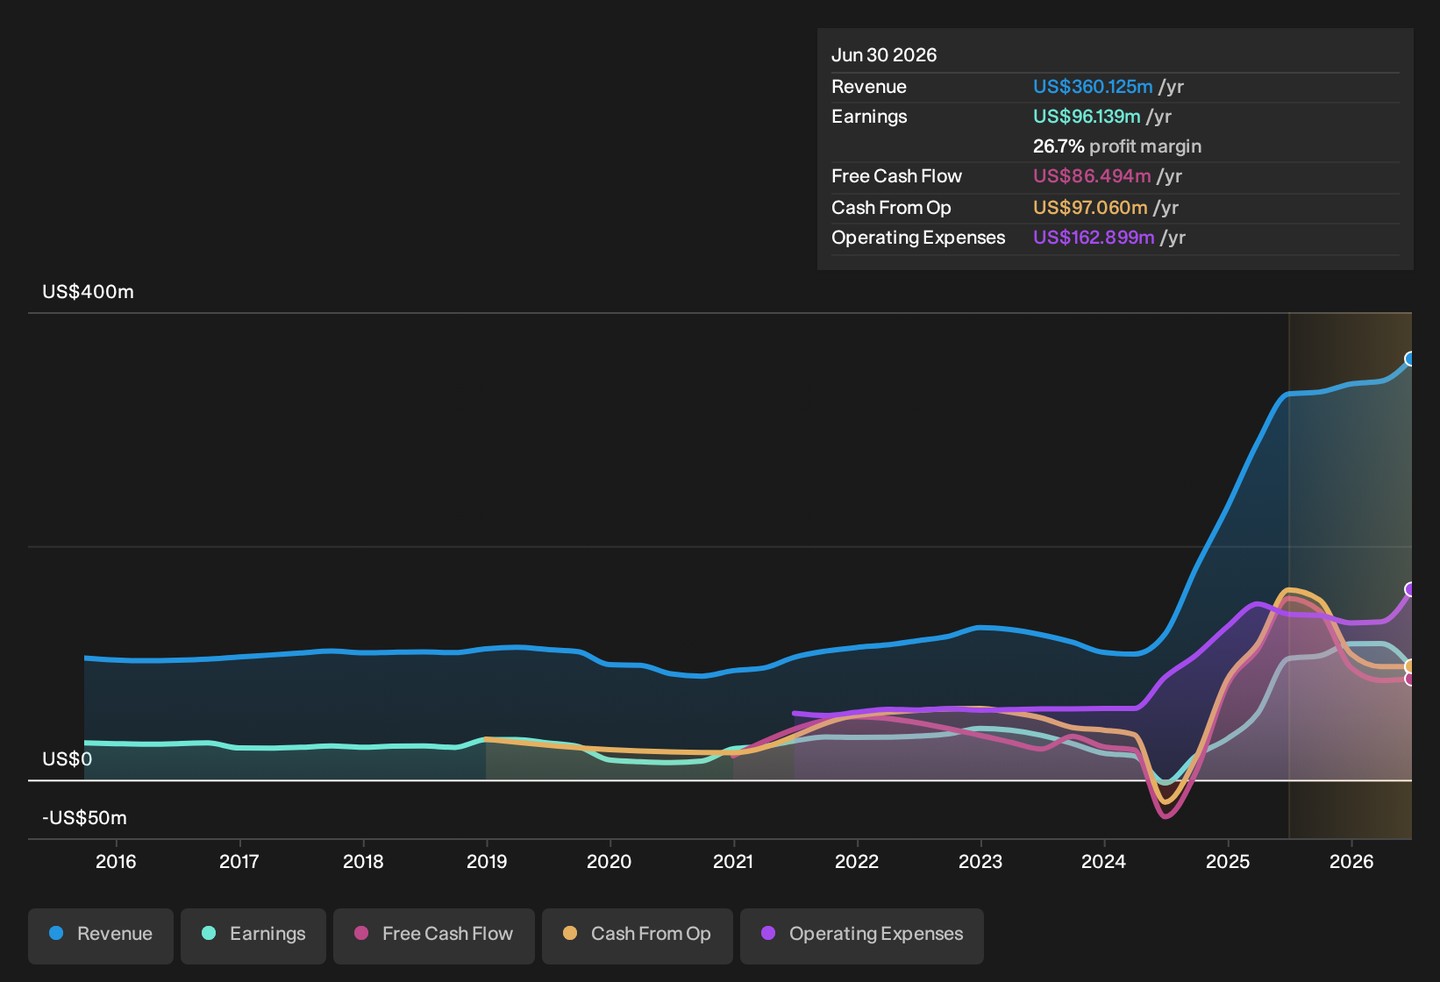
NasdaqCM:BHRB 截至 2026 年 9 月的收益與收入歷史
Palomar Holdings (PLMR)
概述: Palomar Holdings 是一家位於拉荷亞的專業財產和意外險保險公司,專注於住宅和商業地震、夏威夷颶風、內陸海洋、洪水和作物保險等細分產品,利用技術驅動的承保為美國的個人和企業提供服務。在高利率時期,Palomar 的保險浮存金和準備金使其能夠在投資組合中賺取更多收益,這可以支持專業領域的保費增長。
運營: Palomar 的財產和意外險業務大約產生 11 億美元的收入,全部來自美國客户。
市值: 35 億美元
如果您在尋找能夠將更高利率轉化為更強投資收入的保險公司,Palomar Holdings 值得關注,同時仍然依賴於承保紀律。預計每年約 12% 的盈利增長、高達 21% 的當前股本回報率以及提高的 2026 年指引都表明,該業務在作物和意外險等專業細分市場上不斷發展,得益於其自身的技術平台。另一方面,顯著的災難風險、對再保險經濟的依賴以及近期內部人士的拋售,如果發生嚴重事件或資本市場收緊,可能會產生影響。真正的問題是,當您將 Palomar 的定價能力、再保險計劃和估值結合在一起時,這些動態因素如何相互作用。
Palomar 快速的盈利前景和高股本回報率表明,真正的故事在於其專業聚焦和再保險計劃如何與更高利率相互作用。獲取 Palomar Holdings 的分析師預測的完整背景。
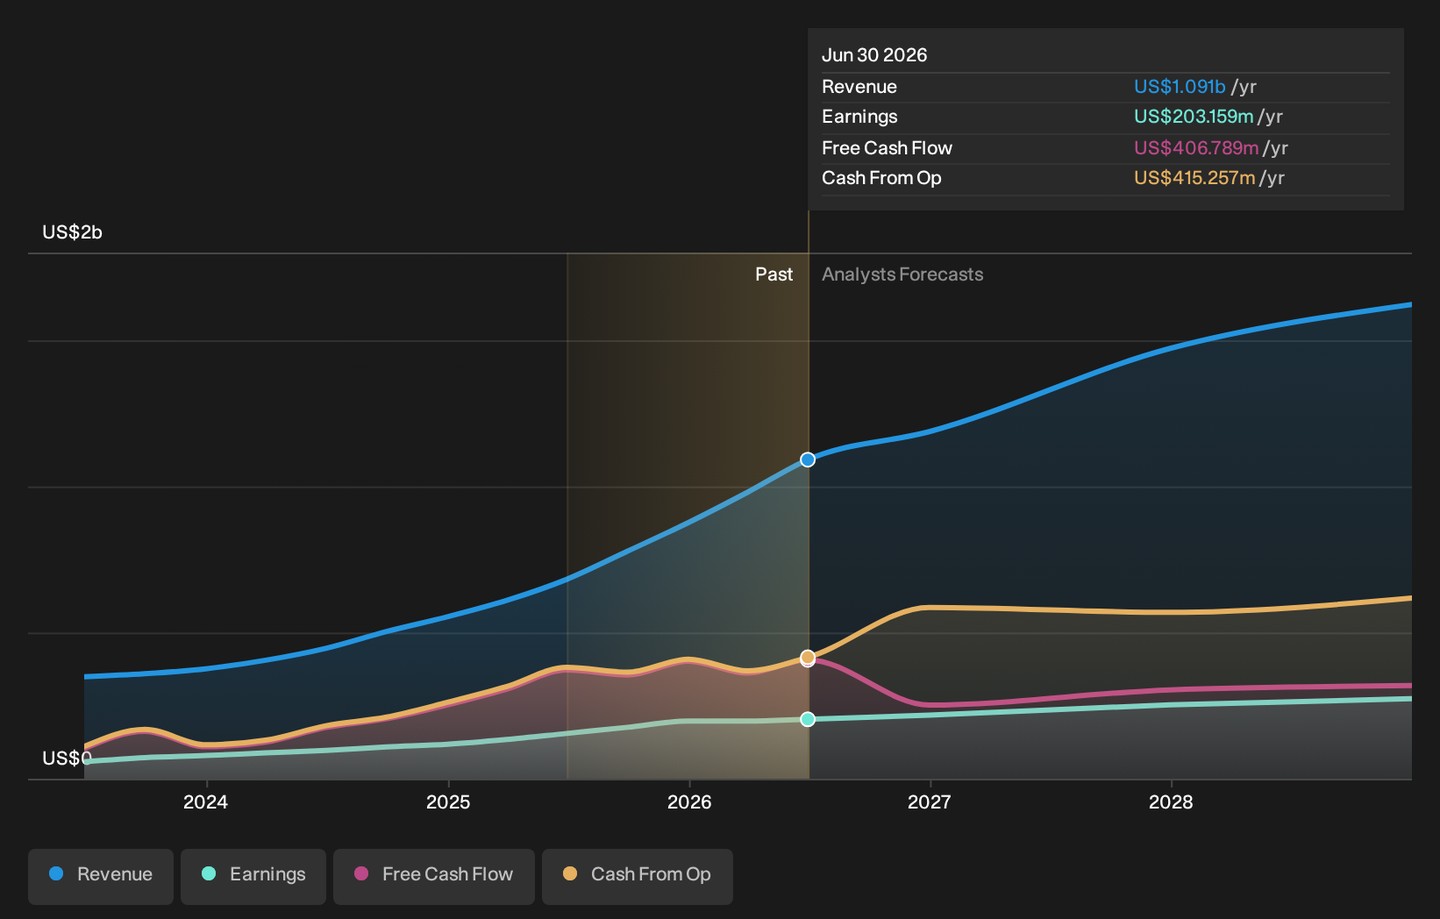
NasdaqGS:PLMR 截至 2026 年 9 月的收益與收入增長
Ninety One Group (LSE:N91)
概述: Ninety One Group 是一家獨立的全球資產管理公司,為養老金基金、保險公司、主權財富基金、財富管理者和零售平台提供投資策略,重點關注固定收益和風險管理產品,當收益率較高且市場波動性加大時,客户的興趣可能會增加。Ninety One Group 總部位於開普敦,在非洲及其他地區設有辦事處,為希望平衡增長和資本保值的客户管理公共和私人市場的資金。
運營: Ninety One Group 的投資管理業務大約產生 6.5 億英鎊的收入,其中來自南非約 2.01 億英鎊,來自英國約 4.61 億英鎊,來自其他地區約 1.02 億英鎊。
市值: 20 億英鎊
如果你認為全球利率上升和波動的債券市場將持續保持對主動固定收益和風險管理的強勁需求,那麼 Ninety One Group 值得更深入的關注。該公司已經實現了高利潤率,在截至 2026 年 3 月的財年中,淨收入為 1.535 億英鎊,收入為 6.502 億英鎊,分析師預計收入和收益都將增長,同時股本回報率(ROE)也將上升。然而,你還需要考慮主動費用的壓力、過去的淨流出和不穩定的股息記錄,以及對 Sanlam 合作伙伴關係和成本節約的樂觀情緒。關鍵問題是,Ninety One 的輕資本模式和新興市場覆蓋是否能夠將這種高利率背景轉化為持續的費用收入和股東回報。
Ninety One Group 的輕資本模式和新興市場覆蓋可能掩蓋了一個非常不同的收益故事,一旦你將利率、資金流動和費用結合在一起。請查看 Ninety One Group 的分析報告,瞭解這些因素如何相互關聯。
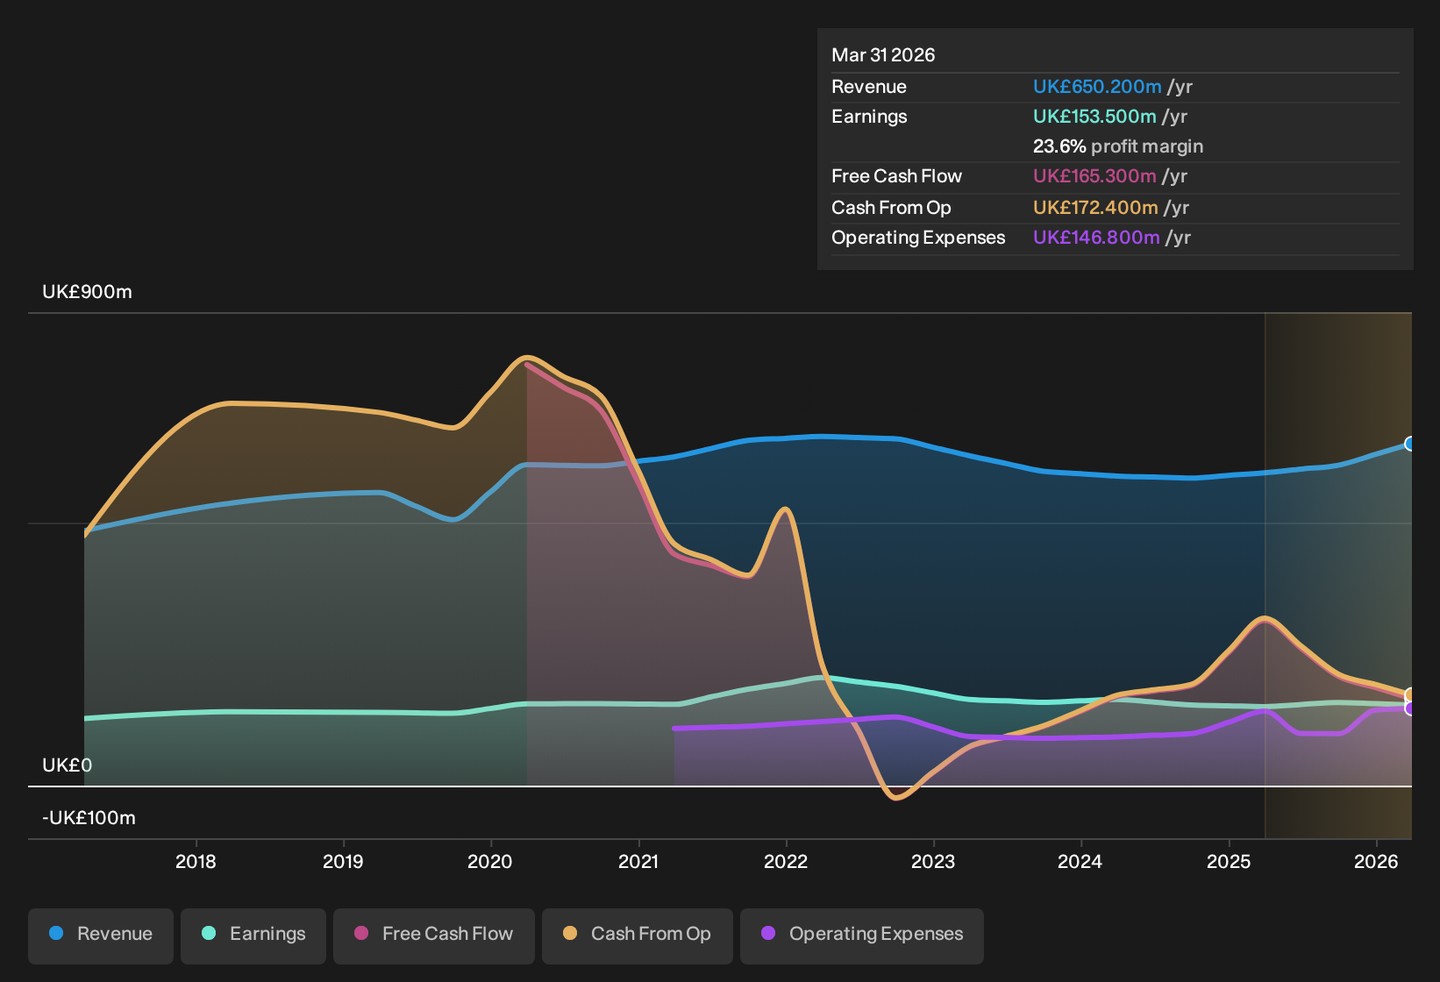
截至 2026 年 9 月的 LSE:N91 收益與收入歷史
在人羣之前尋找替代方案?
一些股票已經在悄然積累動能,而其他股票可能正在失去關注。新機會很少會長時間保持在雷達下,因此請考慮在興趣擴大之前採取行動。
- 通過掃描 11 個精選的股息堡壘,鎖定可靠的收入獵手,這些公司旨在將收益強度與資產負債表韌性結合起來,同時這一窗口仍然感覺不被關注。
- 通過審查 36 只精選的機器人和自動化股票,發現早期的領導者,以便在工業機器人和工廠數字化故事完全反映在更廣泛的市場關注之前。
- 在潛在的 AI 基礎設施變動之前,通過檢查 55 只經過仔細篩選的 AI 基礎設施股票進行佈局,因為這些數據中心和高性能計算的推動者仍然相對被忽視。
這篇文章由 Simply Wall St 撰寫,內容具有一般性。我們基於歷史數據和分析師預測提供評論,僅使用無偏見的方法,我們的文章並不構成財務建議。 它不構成買入或賣出任何股票的推薦,也未考慮你的目標或財務狀況。我們的目標是為你提供以基本數據驅動的長期分析。請注意,我們的分析可能未考慮最新的價格敏感公司公告或定性材料。Simply Wall St 在提到的任何股票中沒有持倉。
估值複雜,但我們在這裏為你簡化。
通過我們的詳細分析,發現 Burke & Herbert Financial Services 是否可能被低估或高估,分析內容包括 公允價值估計、潛在風險、股息、內部交易及其財務狀況。
獲取免費分析