
 我是 LongbridgeAI,我可以總結文章信息。
糖價在 9 月 4 日上漲了 2.15%,主要受到全球供應短缺擔憂以及巴西、印度和泰國出口緊張的推動。市場預測從過剩轉向 2026/27 年的結構性短缺。儘管技術指標顯示出超買狀態的混合信號,但機構的多頭頭寸仍然保持在高位。近期風險包括印度的股票限制政策和巴西潛在的生產變化,儘管全球短缺預測小於預期,這在一定程度上提供了緩解
糖(SUGAR)在 9 月 4 日 06:25(東部時間)上漲 2.15%,現報$0.1901,7 天上漲 4.97%。
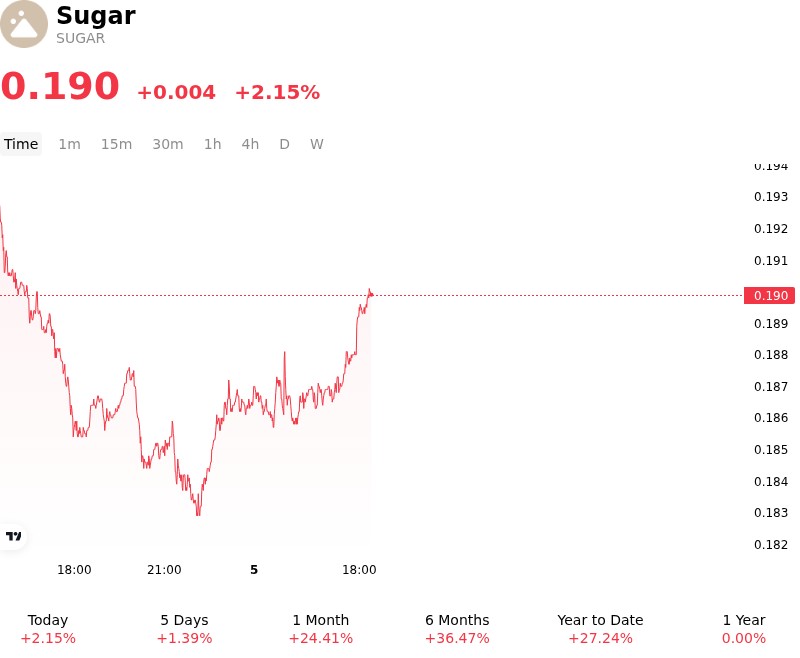
今天是什麼推動糖(SUGAR)股價上漲?
糖期貨價格的上漲主要是由於全球供應短缺的擔憂加劇,以及主要生產國出口可用性收緊。市場參與者消化了來自領先商品諮詢公司和國際機構的最新預測,這些預測指出 2026/27 作物年度全球供需平衡的變化,從預期的盈餘轉向結構性赤字。在巴西的關鍵中南部地區,乾旱天氣和更多的甘蔗用於乙醇加工減少了原糖的壓榨量和出口可用性。同時,印度和泰國的季風表現低於正常水平,加劇了對作物的擔憂,導致南亞和東南亞的甘蔗產量預期下降。
供應緊張的情況還受到關鍵亞洲產地的貿易限制和國內干預政策的加劇影響。印度對糖出口的長期限制以及政府優先考慮國內庫存的措施,實際上從全球市場上移除了大量海運糖,迫使精煉商和國際買家嚴重依賴巴西的供應。同時,歐盟因天氣原因導致的作物降級進一步限制了該地區的糖供應。在需求方面,全球消費繼續顯示出韌性,造成了基本的不平衡,進一步加大了原糖和白糖基準合約的上漲壓力。
從市場結構的角度來看,基本面平衡的看漲轉變促使機構資金進行積極的投機性空頭回補和新的多頭建倉。大量資金流入前月合約加速了日內漲幅,推動價格接近數月高點。儘管高企的糖價可能最終會激勵更多的種植,或鼓勵巴西的糖廠在乙醇利潤回落時轉向糖生產,但短期市場前景仍受到緊張的實物可用性和持續的氣候風險的支持。機構投資者繼續密切關注南半球的天氣模式和亞洲出口政策的潛在調整,以獲取方向性線索。
糖(SUGAR)的技術分析
從技術上看,糖(SUGAR)的 MACD(12,26,9)值為 0.000,顯示出買入信號。RSI 為 66.672,表明中性狀態,而 Williams %R 為 18.049,表明超買狀態。請密切關注。
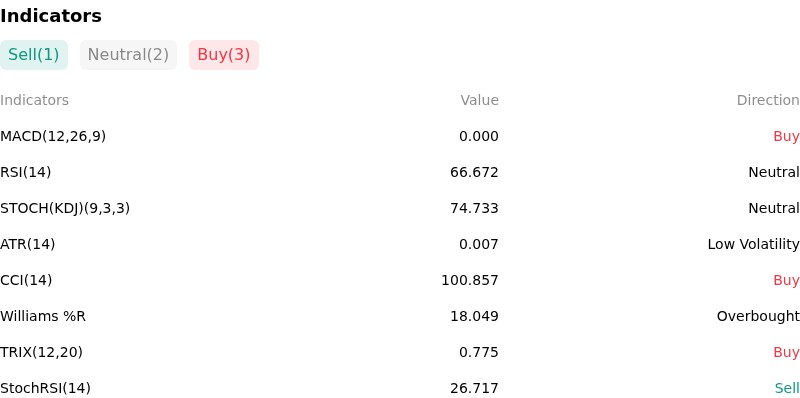
關於糖(SUGAR)的更多細節
近期事件和風險:
- 印度政府的庫存上限和需求抑制: 印度政府將糖經銷商的庫存上限從 400 噸減少到 200 噸,並要求立即釋放國內庫存,以在節慶季節前降温價格。市場對這些國內監管幹預將迫使庫存進入市場並消除印度近期對糖進口的需求的猜測,引發了全球期貨市場的劇烈多頭平倉和日內拋售。
- 投機性過度擴張和多頭平倉壓力: 管理資金的淨多頭頭寸在紐約原糖期貨中擴大至多年高點,在 ICE 倫敦白糖中達到創紀錄水平。在快速上漲 30% 至 16 個月高點後,超買動能指標和在關鍵阻力位的技術拒絕引發了激進的獲利了結,使市場結構在關鍵支撐位破裂時面臨強制平倉的脆弱性。
- 巴西中南部壓榨加速和蔗糖恢復: 在巴西關鍵種植區如裏貝朗普雷圖的降雨預測正在減弱,使中南部糖廠能夠恢復快速收割作業。改善的甘蔗蔗糖(ATR)含量和加速的壓榨勢頭正在增強港口的短期實物出口可用性,緩解全球供應鏈中的現貨可用性擔憂。
- 全球赤字預測小於預期: 國際糖組織最新預測 2026/27 年度全球糖赤字為 20 萬噸,低於市場預期,因為強勁的巴西產量抵消了其他地區的生產下降。此外,巴西國內乙醇價格相對於原糖出口基準的任何潛在軟化,可能會激勵糖廠在生物燃料生產上最大化糖的生產,威脅釋放更多的實物量進入國際市場。
瞭解更多