
 我是 LongbridgeAI,我可以總結文章信息。
英特爾公司(Intel Corp,股票代碼:INTC)在 9 月 8 日開盤上漲 6.00%,表現優於科技設備行業。此次上漲的原因包括計劃提高 10% 的 CPU 價格以提升利潤率、與阿斯麥(ASML)在先進半導體制造方面的進展,以及北方證券(Northland Securities)分析師的評級上調。儘管市場情緒樂觀,但風險包括因 200 億美元的資本籌集而導致的股權稀釋、PC 需求萎縮,以及因價格上漲可能引發的客户反彈
英特爾公司 (INTC) 開盤上漲 6.00%。科技設備行業上漲 0.52%。該公司表現優於行業。該行業成交量前 3 的股票:美光科技公司 (MU) 上漲 0.12%;閃迪公司 (SNDK) 上漲 1.26%;英偉達公司 (NVDA) 下跌 0.21%。
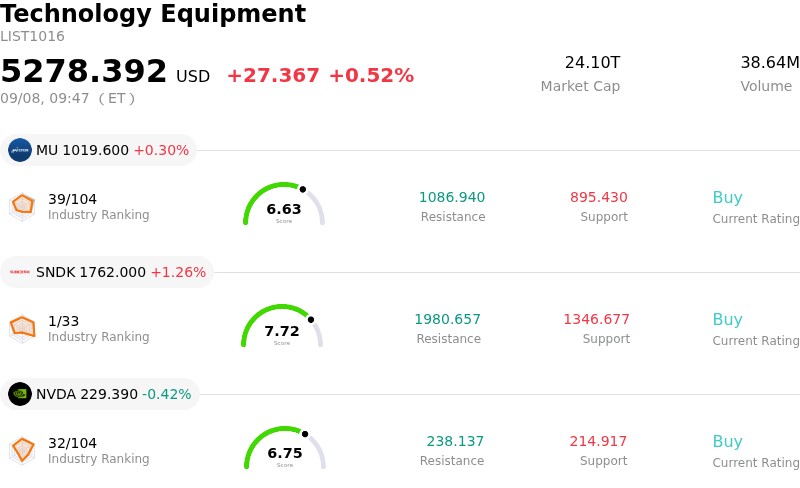
今天是什麼推動英特爾公司 (INTC) 的股價上漲?
英特爾公司經歷了積極的交易勢頭,主要受到公司特定催化劑的推動,這些催化劑突顯了運營效率的改善和戰略定價能力。市場情緒在供應鏈報告發布後得到提升,報告顯示英特爾正在準備在十月初將個人計算機的中央處理器價格提高約 10%。這一價格調整強調了向利潤擴張和盈利能力的戰略轉變,向投資者保證管理層在高供應鏈成本和對高性能計算的強勁需求中優先考慮毛利率健康,而非低毛利的銷量增長。
進一步增強了看漲情緒的是,英特爾與阿斯麥共同宣佈了其下一代半導體制造能力的關鍵運營進展。公司披露其代工部門已成功處理超過一百萬片晶圓,使用先進的高數值孔徑極紫外光刻系統。在主要行業同行之前展示這一尖端設備的商業實施,突顯了英特爾在其製造路線圖上的技術執行力,並加強了其在先進節點製造和人工智能基礎設施中的長期定位。
機構信心進一步得到增強,得益於分析師的積極覆蓋和更廣泛的生態系統驗證。華爾街研究公司,包括北方證券,將該股票評級上調至跑贏大盤,理由是持續的服務器 CPU 供應短缺和明顯的扭轉進展。此外,主要的股票研究部門強調,英特爾最近的股權融資降低了其雄心勃勃的代工擴張資本支出計劃的風險,而不會損害財務穩定性。其他積極指標,如與領先的內存製造商在先進封裝和高帶寬內存方面的潛在代工合作,抵消了更廣泛市場的波動,並堅定地支持買方需求。
英特爾公司 (INTC) 的技術分析
從技術上看,英特爾公司 (INTC) 的 MACD (12,26,9) 值為 2.478,表明中性信號。RSI 為 58.585,表明中性狀態,Williams %R 為 3.232,表明超買狀態。請密切關注。
英特爾公司 (INTC) 的媒體覆蓋
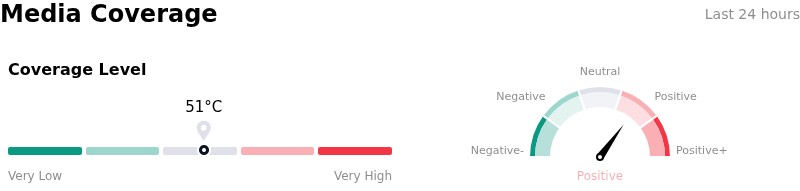
在媒體覆蓋方面,英特爾公司 (INTC) 的覆蓋得分為 51,表明媒體關注度適中。整體市場情緒指數目前處於看漲區間。
英特爾公司 (INTC) 的基本面分析
英特爾公司 (INTC) 屬於科技設備行業。其最新年度收入為 528.5 億美元,在行業中排名第 5。淨利潤為 -2.67 億美元,在行業中排名第 111。公司簡介
在過去一個月中,多位分析師將該公司評級為持有,平均目標價為 114.05 美元,最高為 200.00 美元,最低為 75.00 美元。
關於英特爾公司 (INTC) 的更多細節
公司特定風險:
- 大規模資本募集導致的股權稀釋: 英特爾最近以每股 95 美元增發 200 億美元的普通股,造成顯著的股權壓力和預計 4% 至 5% 的短期每股收益稀釋,增加了市場對重資本支出是否能帶來可接受的股本回報的擔憂。
- 個人電腦需求收縮和晶圓供應限制: 行業趨勢和管理預測顯示,由於內存價格高企,個人電腦市場消費將出現低雙位數下降,同時行業內領先晶圓和基板的持續短缺限制了英特爾滿足需求的能力。
- 目標價下調和華爾街估值壓縮: 包括瑞穗、美國銀行和瑞銀在內的主要券商已下調該股票的目標價,理由是持續的淨利潤壓縮、相對於歷史中位數的高市銷率估值倍數,以及英偉達擴展 CPU 產品線帶來的市場份額損失威脅。
- 因強制漲價引發客户反彈的風險: 英特爾決定從 2026 年 10 月起將處理器價格提高至 10%,以抵消高昂的輸入成本和負利潤率,這可能會疏遠客户和數據中心買家,可能加速市場份額向競爭對手 x86 和 ARM 替代品的流失。
瞭解更多