
 我是 LongbridgeAI,我可以總結文章信息。
本文對微軟在軟件行業的競爭對手進行了分析,將其與甲骨文和派拓網絡等同行進行比較。評估了包括市盈率(P/E)、市淨率(P/B)、收入增長和息税折舊攤銷前利潤(EBITDA)在內的關鍵財務指標。分析表明,微軟在市盈率和市淨率基礎上可能被低估,但在市銷率(PS)基礎上則可能被高估。它突出了微軟強勁的盈利能力、穩健的現金流以及與行業平均水平相比的優越收入增長,同時也顯示出健康的債務與股本比率
在當今快速變化和競爭激烈的商業環境中,投資者和行業愛好者必須對公司進行深入分析。本文將對軟件行業的主要競爭對手進行全面的行業比較,評估 微軟(NASDAQ: MSFT)。通過考察關鍵財務指標、市場地位和增長前景,我們旨在為投資者提供有價值的見解,並揭示公司在行業中的表現。
微軟背景
微軟開發和許可消費和企業軟件。它以其 Windows 操作系統和 Office 辦公套件而聞名。公司分為三個規模相當的廣泛部門:生產力和業務流程(傳統的 Microsoft Office、基於雲的 Office 365、Exchange、SharePoint、Skype、LinkedIn、Dynamics)、智能雲(基礎設施和平台即服務產品 Azure、Windows Server 操作系統、SQL Server)以及更個人化的計算(Windows 客户端、Xbox、Bing 搜索、展示廣告以及 Surface 筆記本、平板電腦和台式機)。
| 公司 | 市盈率 | 市淨率 | 市銷率 | 淨資產收益率 | EBITDA(十億美元) | 毛利潤(十億美元) | 收入增長 |
|---|---|---|---|---|---|---|---|
| 微軟公司 | 27.39 | 8.25 | 11.04 | 8.35% | $55.91 | $60.48 | 17.75% |
| 甲骨文公司 | 27.72 | 12.40 | 6.99 | 11.88% | $9.65 | $12.51 | 20.63% |
| 派拓網絡公司 | 291.39 | 9.87 | 23.26 | -0.96% | $0.18 | $2.03 | 31.15% |
| CrowdStrike Holdings Inc | 5541.33 | 41.71 | 39.39 | 0.11% | $0.11 | $1.1 | 25.83% |
| ServiceNow Inc | 81.94 | 10.83 | 9.27 | 2.46% | $0.91 | $2.82 | 24.01% |
| Fortinet Inc | 55.55 | 74.37 | 15.62 | 47.73% | $0.76 | $1.64 | 25.64% |
| Gen Digital Inc | 17.41 | 6.71 | 3.60 | 8.16% | $0.57 | $1.03 | 6.28% |
| Check Point Software Technologies Ltd | 13.85 | 5.04 | 5.22 | 6.98% | $0.2 | $0.57 | 1.26% |
| UiPath Inc | 20.25 | 3.63 | 4.23 | 1.87% | $0.04 | $0.33 | 13.42% |
| Qualys Inc | 29.54 | 10.47 | 8.67 | 9.26% | $0.06 | $0.15 | 11.04% |
| Dolby Laboratories Inc | 26.31 | 2.24 | 4.39 | 1.1% | $0.06 | $0.26 | -3.34% |
| CommVault Systems Inc | 84.40 | 104.83 | 4.74 | 71.0% | $0.04 | $0.26 | 11.4% |
| 黑莓有限公司 | 77.50 | 6.05 | 7.96 | 1.14% | $0.02 | $0.12 | 25.64% |
| Tenable Holdings Inc | 561.17 | 18.69 | 3.80 | 1.7% | $0.02 | $0.21 | 8.58% |
| Monday.Com Ltd | 34.36 | 5.55 | 2.96 | 0.5% | $0.02 | $0.32 | 21.94% |
| Teradata Corp | 5.87 | 4.37 | 1.59 | 8.0% | $0.08 | $0.24 | 0.49% |
| 平均 | 457.91 | 21.12 | 9.45 | 11.4% | $0.85 | $1.57 | 14.93% |
在分析微軟時,以下趨勢變得明顯:
- 股票的市盈率為 27.39,低於行業平均水平 0.06 倍,暗示市場參與者眼中的潛在價值。
- 當前的市淨率為 8.25,低於行業平均水平 0.39 倍,表明可能被低估。
- 股票的市銷率相對較高,為 11.04,超過行業平均水平 1.17 倍,可能表明在銷售表現方面存在高估的情況。
- 公司的淨資產收益率(ROE)為 8.35%,低於行業平均水平 3.05%。這表明在利用股本產生利潤方面可能存在效率低下,可能歸因於多種因素。
- 與行業相比,公司擁有更高的息税折舊攤銷前利潤(EBITDA),為 559.1 億美元,超過行業平均水平 65.78 倍,表明盈利能力更強和現金流生成能力更強。
- 公司毛利潤為 604.8 億美元,超過行業平均水平 38.52 倍,表明盈利能力更強和核心業務的收益更高。
- 收入增長為 17.75%,超過行業平均水平 14.93%,公司展現出強勁的銷售擴張和市場份額的增長。
債務與股本比率
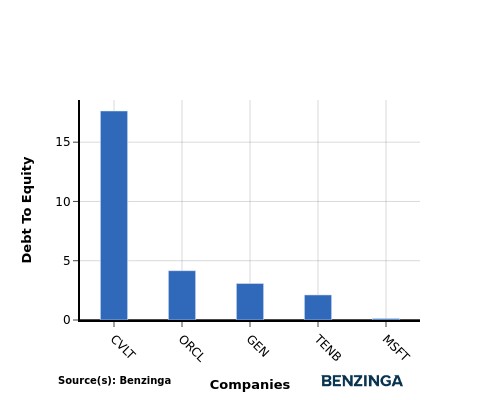
債務與股本比率(D/E)是公司財務健康狀況及其對債務融資依賴程度的關鍵指標。
在行業比較中考慮債務與股本比率,可以簡明地評估公司的財務健康狀況和風險特徵,幫助做出明智的決策。
通過考慮債務與股本比率,微軟可以與其前四大同行進行比較,得出以下觀察結果:
- 微軟在該行業的前四大同行中展現出更強的財務狀況。
- 公司的債務與股本比率為 0.13,較低,表明公司對債務融資的依賴較小,保持了債務與股本之間更健康的平衡,這對投資者來説是一個積極的信號。
關鍵要點
對於微軟在軟件行業的表現,市盈率和市淨率表明該股票相較於同行被低估,顯示出增長潛力。然而,高市銷率暗示該股票可能在收入基礎上被高估。在淨資產收益率、EBITDA、毛利潤和收入增長方面,微軟表現強勁,增長潛力超越行業同行。
本文由 Benzinga 的自動內容引擎生成,並由編輯審核。