
 我是 LongbridgeAI,我可以總結文章信息。
邁威爾科技(MRVL)股票在 9 月 11 日上漲了 3.84%,表現優於行業。此次上漲受到 Piper Sandler 將其評級上調至強力買入的推動,以及對其人工智能基礎設施增長戰略的積極情緒。技術指標顯示買入信號,而基本面分析則強調了創紀錄的收入,但也指出了包括定製硅帶來的利潤稀釋和高估值倍數在內的風險
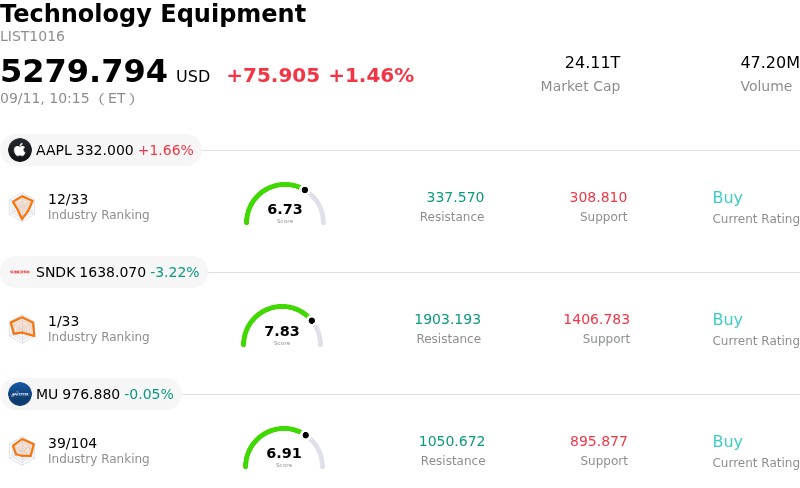
邁威爾科技公司 (MRVL) 上漲了 3.84%。科技設備行業上漲了 1.46%。該公司表現優於行業。該行業成交量前 3 的股票:蘋果公司 (AAPL) 上漲 1.75%;閃迪公司 (SNDK) 下跌 3.28%;美光科技公司 (MU) 下跌 0.07%。
今天是什麼推動了邁威爾科技公司 (MRVL) 的股價上漲?
邁威爾科技經歷了顯著的上漲,並伴隨着加劇的日內波動,主要受到機構投資者重新燃起的熱情和華爾街積極評論的推動。推動股價上漲的一個關鍵因素是 Piper Sandler 將其評級上調至強力買入,進一步鞏固了分析師普遍認為半導體設計商的多年度 AI 增長戰略具有巨大上行潛力的共識。這一升級為投資者提供了重要的信心提升,促使買家在近期科技行業整體市場回調後重新入場。
圍繞邁威爾不斷擴展的 AI 數據中心基礎設施解決方案的基本動能持續增強。最近在主要行業會議上的高管演講以及在 AI Infra Summit 上即將展示的產品公告突顯了公司在下一代計算集羣中的關鍵角色。投資者越來越將邁威爾視為一個全面的連接和定製硅合作伙伴,而不僅僅是單一合同提供商。在高速光互連、交換架構和基於 CXL 的內存技術方面的強勁市場吸引力,擴大了公司在所有主要雲巨頭中的可尋址市場。
市場情緒也在重新調整與邁威爾最近更新的長期財務軌跡。繼其第二財季財報後,顯示出由數據中心加速驅動的創紀錄收入,市場最初經歷了一些波動,因為交易者權衡了高估值倍數與執行風險。然而,管理層對 2027 財年和 2028 財年收入前景的上調修訂為長期投資者提供了基本支持。儘管一般宏觀經濟不確定性和行業整體頭寸調整導致日內波動,但對 AI 基礎設施硬件的持續需求仍然是支持股價上漲的強大催化劑。
邁威爾科技公司 (MRVL) 的技術分析
從技術上看,邁威爾科技公司 (MRVL) 的 MACD (12,26,9) 值為 1.406,表明買入信號。RSI 為 55.356,表明中性狀態,Williams %R 為 34.865,表明買入條件。請密切關注。
邁威爾科技公司 (MRVL) 的媒體報道
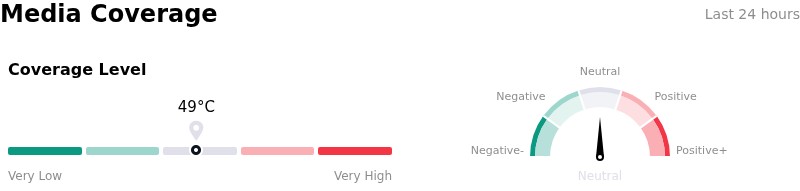
在媒體報道方面,邁威爾科技公司 (MRVL) 的覆蓋評分為 49,表明媒體關注度適中。整體市場情緒指數目前處於中性區域。
邁威爾科技公司 (MRVL) 的基本面分析
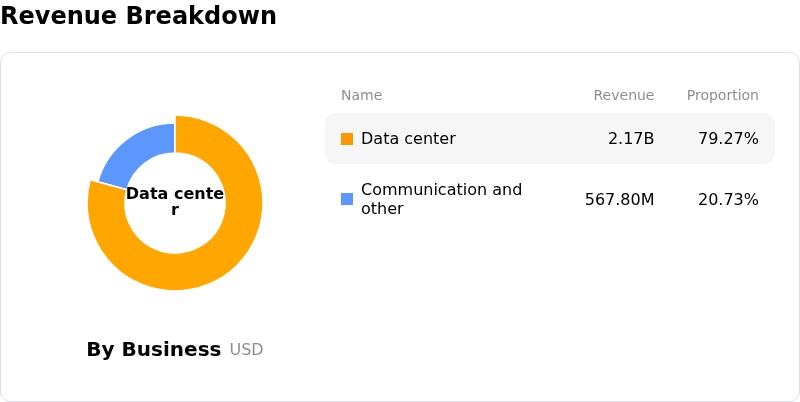
邁威爾科技公司 (MRVL) 屬於科技設備行業。其最新年收入為 81.9 億美元,在行業中排名第 19。淨利潤為 26.7 億美元,在行業中排名第 13。公司簡介
在過去一個月中,多位分析師將該公司評級為買入,平均目標價為 280.29 美元,最高價為 400.00 美元,最低價為 90.00 美元。
關於邁威爾科技公司 (MRVL) 的更多細節
公司特定風險:
- 定製硅產品 ramp 導致毛利率稀釋: 機構分析師在 Citi 的全球 TMT 會議上提到管理層的評論後,強調了對邁威爾毛利率指引下調至 57.5%–58.5% 的擔憂,這主要是由於產品結構向低毛利定製 AI ASIC 的轉變,而非其傳統的高毛利電光產品組合。
- 估值高企和倍數壓縮脆弱性: 邁威爾的前瞻市盈率約為 75 倍至 78 倍,超過半導體行業中位數的兩倍,邁威爾的溢價估值使得該股在任何 AI 資本支出情緒變化時都高度脆弱,容易遭受劇烈的日內拋售壓力和倍數壓縮。
- 客户集中和認股權證收入削減: 對少數雲巨頭的重度收入依賴使得邁威爾面臨買方議價能力的風險,而在 8-K 文件中披露的與股權相關的認股權證則造成了收入削減和潛在的股權稀釋,影響淨收入確認。
- 定製 ASIC 插座競爭加劇: 邁威爾面臨來自競爭對手如博通和 Alchip Technologies 的競爭威脅加劇,以及雲巨頭內部芯片設計計劃的挑戰,增加了失去設計勝利和削弱定價能力的風險。
瞭解更多