
 我是 LongbridgeAI,我可以總結文章信息。
全球宏觀經濟狀況正在惡化,市場從維持高利率轉向重新定價加息風險,這一變化受到美國通脹和能源價格上漲的推動。美聯儲加息的概率幾乎是確定的,歐洲央行也在加息。債券收益率飆升,通過提高折現率而非流動性短缺來收緊金融條件。比特幣在 ETF 資金流出和衍生品去槓桿的背景下在高位整理,反映出市場降温,專注於風險重新定價而沒有出現拋售
上週,全球宏觀經濟和金融環境進一步從 “維持高利率” 轉向 “重新定價加息風險”。霍爾木茲海峽的局勢進一步惡化,美國通脹數據和能源價格的上漲加劇了市場對雙重通脹的擔憂。本週,美聯儲加息的概率幾乎可以確定,美國國債收益率迅速上升。因此,金融條件進一步收緊,表現為無風險利率和資產折現率的進一步上升。在經歷了八月的劇烈反彈後,比特幣(BTC)繼續在高位整固,上週經歷了輕微回調,並重新測試和驗證了關鍵鏈上成本水平的支撐。同時,ETF 資金轉為淨流出,穩定幣增長放緩,衍生品繼續去槓桿化。總體來看,當前市場更接近於由宏觀折現率上升、增量需求不足和內部去槓桿化驅動的風險重新定價階段;整體市場正在降温,但尚未出現拋售的絕望。上週的經濟數據顯示,美國 8 月 CPI 環比上漲 0.4%,同比上漲 3.4%,同比增速與 7 月持平;核心 CPI 環比上漲 0.3%,同比增速從 2.5% 降至 2.4%。從同比數據來看,核心通脹持續緩慢下降,但 0.3% 的環比增速仍高於預期,未能滿足美聯儲主席沃爾什強調的 “不加息的顯著下降通脹數據” 條件。此外,8 月能源 CPI 環比上漲 2.1%,汽油價格環比上漲 3.9%,能源價格再次成為通脹上升的主要驅動因素。生產端的壓力更加明顯。8 月 PPI 最終需求指數環比上漲 0.4%,同比從 7 月的 4.8% 進一步上升至 5.4%;剔除食品、能源和貿易服務後,PPI 環比上漲 0.3%,同比達到 4.7%。其中,最終需求能源價格環比上漲 4.2%,柴油價格單月暴漲 24.1%。這表明,當前的通脹風險不僅來自油價對 CPI 的直接影響,還可能逐漸傳導至核心商品和服務的價格,沿着運輸、製造和供應鏈。與此同時,布倫特原油在 9 月 11 日收於每桶 104.61 美元,WTI 收於每桶 100.05 美元,均在單週內上漲超過 8%。因此,能源衝擊已成為當前宏觀經濟環境中最重要的二階風險變量之一。就業市場也未能提供足夠的緩解信號以抵消通脹風險。8 月非農就業人數增加 162,000,顯著超出預期,而失業率保持在 4.1% 不變。就業增長較之前有所放緩,但不足以構成明確的衰退信號。換句話説,當前的政策平衡更接近於 “經濟仍然具有韌性,但通脹面臨重新上行風險”。在發佈這些數據後,FedWatch 數據顯示,9 月加息 25 個基點的概率上升至約 85%-86%。歐洲央行也在 9 月 10 日同時將其三項政策利率上調 25 個基點:存款便利利率上調至 2.50%,主要再融資利率上調至 2.65%,邊際貸款利率上調至 2.90%。雖然市場對歐洲央行的加息預期較大,但其政策行動進一步確認了能源衝擊正在加強全球主要央行的通脹約束。債市對此變化反應尤為直接。從 9 月 4 日至 9 月 11 日,2 年期國債收益率從 4.37% 上升至 4.63%,增加約 26 個基點(bp);10 年期收益率從 4.78% 上升至 4.96%,增加約 18 個基點。2s-10s 收益率差從約 +41 bp 縮窄至約 +33 bp。本週的收益率曲線在熊市中趨平,表明市場首先在重新評估美聯儲政策的近期路徑。20 年期和 30 年期收益率在 9 月 11 日分別達到約 5.38% 和 5.35%,表明絕對摺現率仍處於極高水平。“緊縮金融條件” 並不等同於 “美元流動性短缺”。美聯儲淨流動性約為 5.92 萬億美元,周環比略微擴大約 1.19%;SOFR 也保持在 3.6% 左右,表明貨幣市場沒有失控壓力。本週美元指數也未能顯著走強,而是連續第二週走弱。因此,本週的宏觀經濟壓力主要源於資金成本的快速上升——即無風險利率和資產折現率,而不是資金量的急劇收縮。股市也迅速對此邏輯進行了定價。本週,標準普爾 500 指數下跌 0.8%,納斯達克下跌 0.7%,道瓊斯下跌 1.6%。
加密市場
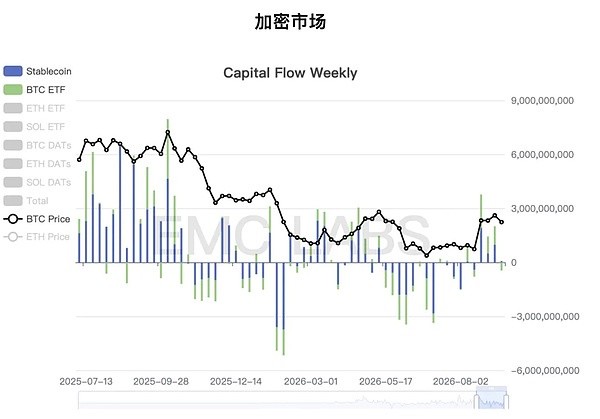
BTC ETF 和穩定幣流入/流出統計(周)
上週 BTC 的價格結構與宏觀經濟環境高度一致。
上週 BTC 的價格結構與宏觀經濟環境高度一致。
價格在 9 月 6 日開盤約為 79,832 美元,9 月 12 日收盤約為 77,279 美元,周跌幅約為 3.2%。周內最高價約為 80,560 美元,最低價約為 76,047 美元,波動幅度約為 5.7%。在 9 月 10 日至 11 日 PPI、CPI 和美國國債收益率快速上漲期間,價格面臨了最顯著的壓力,但在跌至約 76,000 美元后找到了些許支撐。這一趨勢表明,宏觀經濟衝擊導致了風險的重新定價,但相關力量相對平衡,情況並未失控。邊際法幣資金是最明顯的弱點。eMerge IS 數據顯示,從 9 月 8 日至 11 日,美國現貨 BTC ETF 連續四個交易日出現淨流出,總額約為 4.627 億美元。與前一週的大額淨流入相比,傳統配置型基金在利率預期再次轉向鷹派後明顯轉向防禦性立場。穩定幣並未出現大規模外流,但供應已趨於平穩,過去 7 天減少約 1.06 億美元。中心化交易所的餘額淨增加約 6,904 BTC,而長期供應在一週內減少約 7,168 BTC。盈虧結構仍處於 “顯著縮小的利潤緩衝,但尚未完全轉為虧損” 的階段。eMerge IS 數據顯示,整體市場 MVRV 約為 1.45,長期 MVRV 約為 1.56,短期 MVRV 約為 1.08,表明市場尚未經歷顯著的壓力測試。整體市場仍有未實現的利潤,但短期頭寸的平均利潤緩衝僅約為 8%。如果 BTC 進一步下跌,它們最有可能首先進入廣泛的未實現虧損狀態,從而形成賣壓。衍生品市場繼續充當放大器。eMerge IS 數據顯示,上週未平倉合約減少約 18.3 億美元,下降約 2.72%。在這一週內,多頭頭寸被強平約 2.15 億美元,資金費率回落至接近中性水平,衍生品交易活動同時下降。槓桿暴露正在減少,資金費率已從顯著的多頭溢價迴歸到更中性的結構。根據多個來源的數據,我們認為當前市場對現貨商品的邊際需求疲弱,長期持有者仍處於淨配置階段。衍生品槓桿正在被壓縮,但無序的清算尚未發生。自 8 月底以來,BTC 在短期成本價快速突破後,受到市場上所有活躍投資者的成本價和 5 月反彈高點 82,000 美元的壓力。我們將 8 月的趨勢定義為由美元和美國國債信用交易驅動的 “反彈”,但其強度已接近反轉。因此,市場存在週期性反轉的可能性。這個判斷仍處於驗證階段。本週宏觀金融背景的惡化為這一驗證提供了良好的觀察窗口。到目前為止,尚未出現崩潰。我們仍需繼續觀察 76,000 美元和 72,000 美元的支撐。如果後者被有效突破,那麼 8 月的反彈將被定義為 “反彈”,而非 “週期性反轉”。
市場展望
近期核心市場評估仍然是對 8 月反彈的定義:這是由主權信用交易引發的反彈,還是週期性反轉的前奏?
本週,全球市場進入中央銀行的超級周,美聯儲、英格蘭銀行和日本銀行將宣佈 9 月的利率決策。儘管市場已經對其中一些決策進行了定價,但波動性必然會增加。此外,這些中央銀行的任何指引都可能在不確定性得到解決後觸發市場反彈。對於加密市場而言,9 月 15 日(東部時間)CLARITY 法案的投票結果也值得關注。
在市場內部,關鍵關注點是 76,000 美元和 72,000 美元支撐位的測試,以及當多頭和空頭頭寸都遇到阻力時市場的反應。