
 我是 LongbridgeAI,我可以總結文章信息。
Arm Holdings PLC (ARM) 的股票在 9 月 15 日上漲了 3.20%,表現優於科技設備行業。這一漲幅得益於半導體情緒的穩定和投資者的逢低買入,因為他們認識到 Arm 的許可模式能夠抵禦人工智能時間表帶來的噪音。向更高利潤率的 v9 架構和服務器市場擴張的結構性轉變支持了長期的版税增長。儘管存在技術中立性以及高估值倍數和監管審查等風險,分析師的評級仍然以 “買入” 為主,平均目標價為 278.58 美元
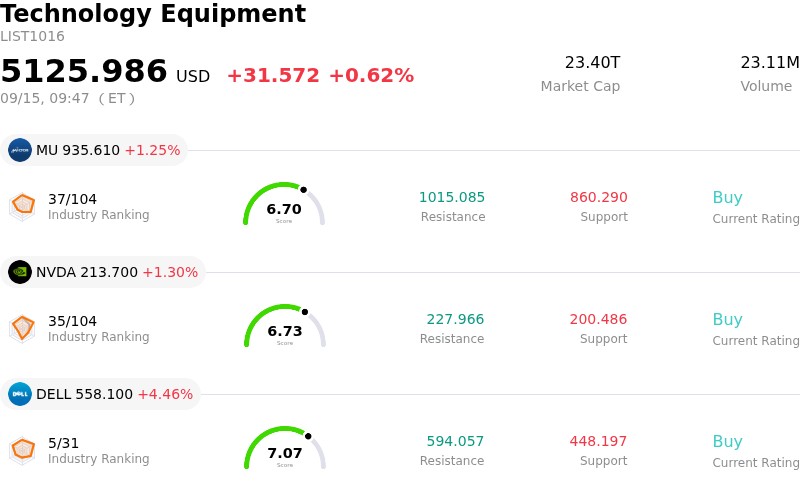
Arm Holdings PLC (ARM) 開盤上漲 3.20%。科技設備行業上漲 0.62%。該公司表現優於行業。該行業成交額前三的股票:美光科技公司 (MU) 上漲 1.15%;英偉達公司 (NVDA) 上漲 1.27%;戴爾科技公司 (DELL) 上漲 4.67%。
今天是什麼推動了 Arm Holdings PLC (ARM) 的股價上漲?
Arm Holdings 在日內波動性加劇的情況下,經歷了顯著的價格上漲勢頭,這得益於半導體市場情緒的廣泛穩定以及在近期行業回調後有針對性的抄底買入。隨着市場參與者重新評估關於人工智能部署時間表的短期噪音與 Arm 穩健的商業模式之間的脱節,投資者重新迴歸該股票。由於 Arm 的收入主要依賴於固定的技術許可協議和基於銷量的芯片出貨版税,因此其商業模式在軟件模型發佈時間表的短期波動中保持相對獨立,鼓勵買家重新進入頭寸。
支撐買入興趣的是 Arm 持續向高利潤率芯片架構和擴大服務器市場份額的結構性轉型。全球半導體合作伙伴向 Arm v9 架構的持續遷移,繼續提升移動、計算和邊緣設備的綜合版税率。此外,主要超大規模雲服務提供商和雲服務提供商快速採用基於 Arm 設計的定製中央處理器——特別是與 AI 加速器並行運行的通用服務器處理器——繼續在數據中心計算中產生多個季度的版税加速。
儘管由於相對於更廣泛的芯片行業的高估值倍數而導致的日內波動持續存在,但機構投資組合的再平衡反映出對主要計算層提供商的持續需求。市場對 Arm 的情緒仍然與其在定製硅路線圖和長期許可合作伙伴關係中的核心定位緊密相連。儘管更廣泛的科技波動和硬件需求週期引入了短期摩擦,但積極的走勢突顯了投資者對 Arm 擴大版税收入和在全球計算堆棧中整體地位的強烈信心。
Arm Holdings PLC (ARM) 的技術分析
從技術上看,Arm Holdings PLC (ARM) 的 MACD (12,26,9) 值為 3.604,表明中性信號。RSI 為 47.041,表明中性狀態,Williams %R 為 53.304,表明中性狀態。請密切關注。
Arm Holdings PLC (ARM) 的基本面分析
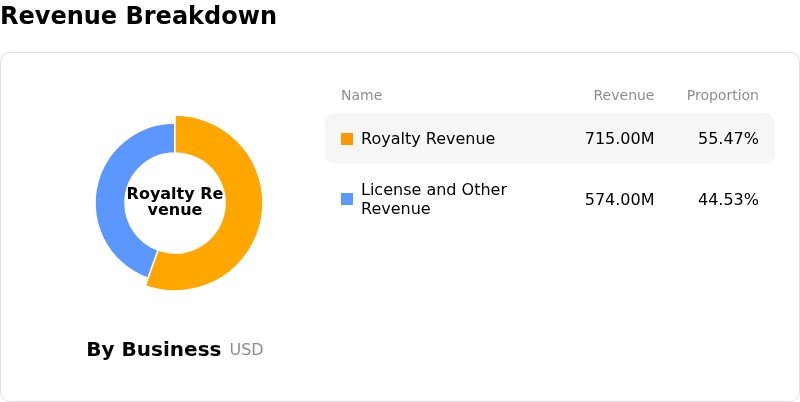
Arm Holdings PLC (ARM) 屬於科技設備行業。其最新年收入為 49.2 億美元,在行業中排名第 24 位。淨利潤為 9.04 億美元,在行業中排名第 18 位。公司簡介
在過去一個月中,多位分析師將該公司評級為買入,平均目標價為 278.58 美元,最高價為 450.00 美元,最低價為 125.00 美元。
關於 Arm Holdings PLC (ARM) 的更多細節
公司特定風險:
- 人工智能基礎設施資本支出放緩: 隨着 AI 高管之間關於安全性和開發節奏的行業辯論引發機構擔憂,雲超大規模公司可能會減緩對數據中心基礎設施的資本支出,直接威脅到 Arm 服務器 CPU 和計算子系統 IP 許可的增長預期,股價下跌超過 9%。
- 極端估值倍數和技術脆弱性: 以 110 倍至 120 倍的高前瞻市盈率交易,且 beta 值高達 (~3.89),該股票幾乎沒有估值安全邊際,導致關鍵短期移動平均線的突破在市場下跌期間觸發加速的動量驅動賣出。
- 智能手機終端市場版税增長放緩: 移動應用處理器大約佔總版税收入的 43%,管理層將全年版税增長目標下調至高個位數,受到內存芯片成本上升和手機需求疲軟的影響,繼續對盈利預期施加壓力。
- 監管審查和專利訴訟懸而未決: 美國聯邦貿易委員會對 Arm 許可實踐的反壟斷調查,以及與主要許可方高通的合同違約糾紛即將開庭,造成法律和合同執行的不確定性。
瞭解更多