
 我是 LongbridgeAI,我可以總結文章信息。
美聯儲在 9 月 16 日將利率上調 25 個基點至 3.75%-4.00%。最新的點陣圖顯示,到 2026 年底的政策利率中位數為 4.1%,這意味着今年還有一次加息的可能。市場對 10 月份加息的概率約為 50.9%,而在 12 月之前至少還有一次加息的概率為 87%。美聯儲官員上調了 GDP 和通脹預測,支持進一步收緊政策。由於市場對未來加息時機的預期分歧,國債收益率上升,美元走強
TradingKey - 在東部時間 9 月 16 日,美聯儲將聯邦基金利率目標區間上調 25 個基點至 3.75%-4.00%,這是自 2023 年 7 月以來的首次加息。
截至 9 月 17 日的報道,根據 CME 的 “FedWatch” 工具,10 月份維持利率不變的概率約為 49.1%,而加息 25 個基點的概率約為 50.9%,這表明市場對 10 月份的政策路徑仍存在顯著分歧。
在美聯儲發佈 9 月決策後,期貨市場預計維持當前利率區間到年底的概率約為 13%,再加息 25 個基點的概率接近 52%,而累計加息 50 個基點的概率超過 35%。基於此,預計在 12 月會議結束前至少還有一次加息的概率約為 87%。
最新的點陣圖顯示,2026 年底的中位政策利率為 4.1%,對應於今年再加息 25 個基點。期貨市場與點陣圖在今年進一步加息的軌跡上大致一致,但市場仍然對兩次累計加息賦予超過 35% 的概率。
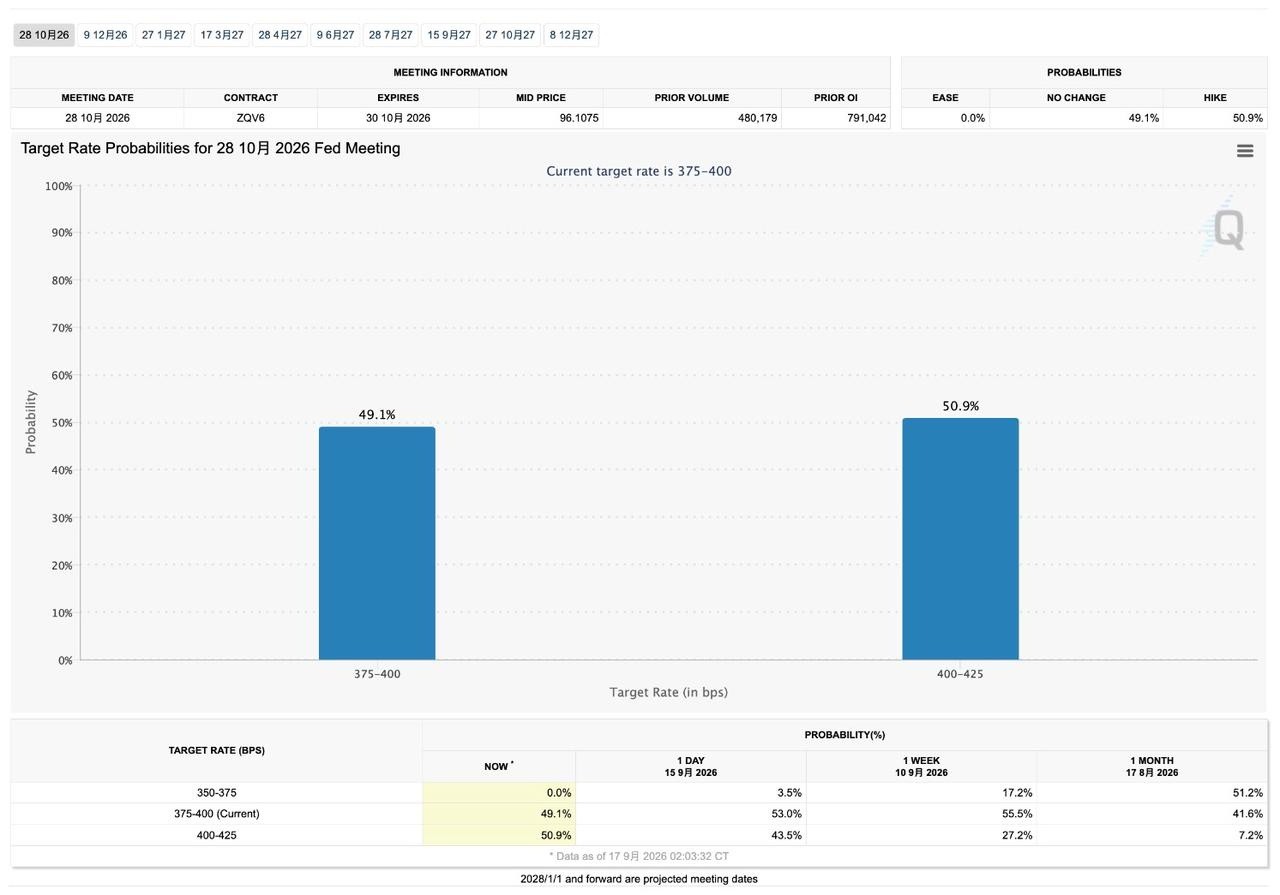
[來源:CME]
為什麼點陣圖指向今年進一步加息
美聯儲的 9 月點陣圖顯示,2026 年底的聯邦基金利率中位數預測從 6 月的 3.8% 上調至 4.1%,對應於今年再加息 25 個基點。
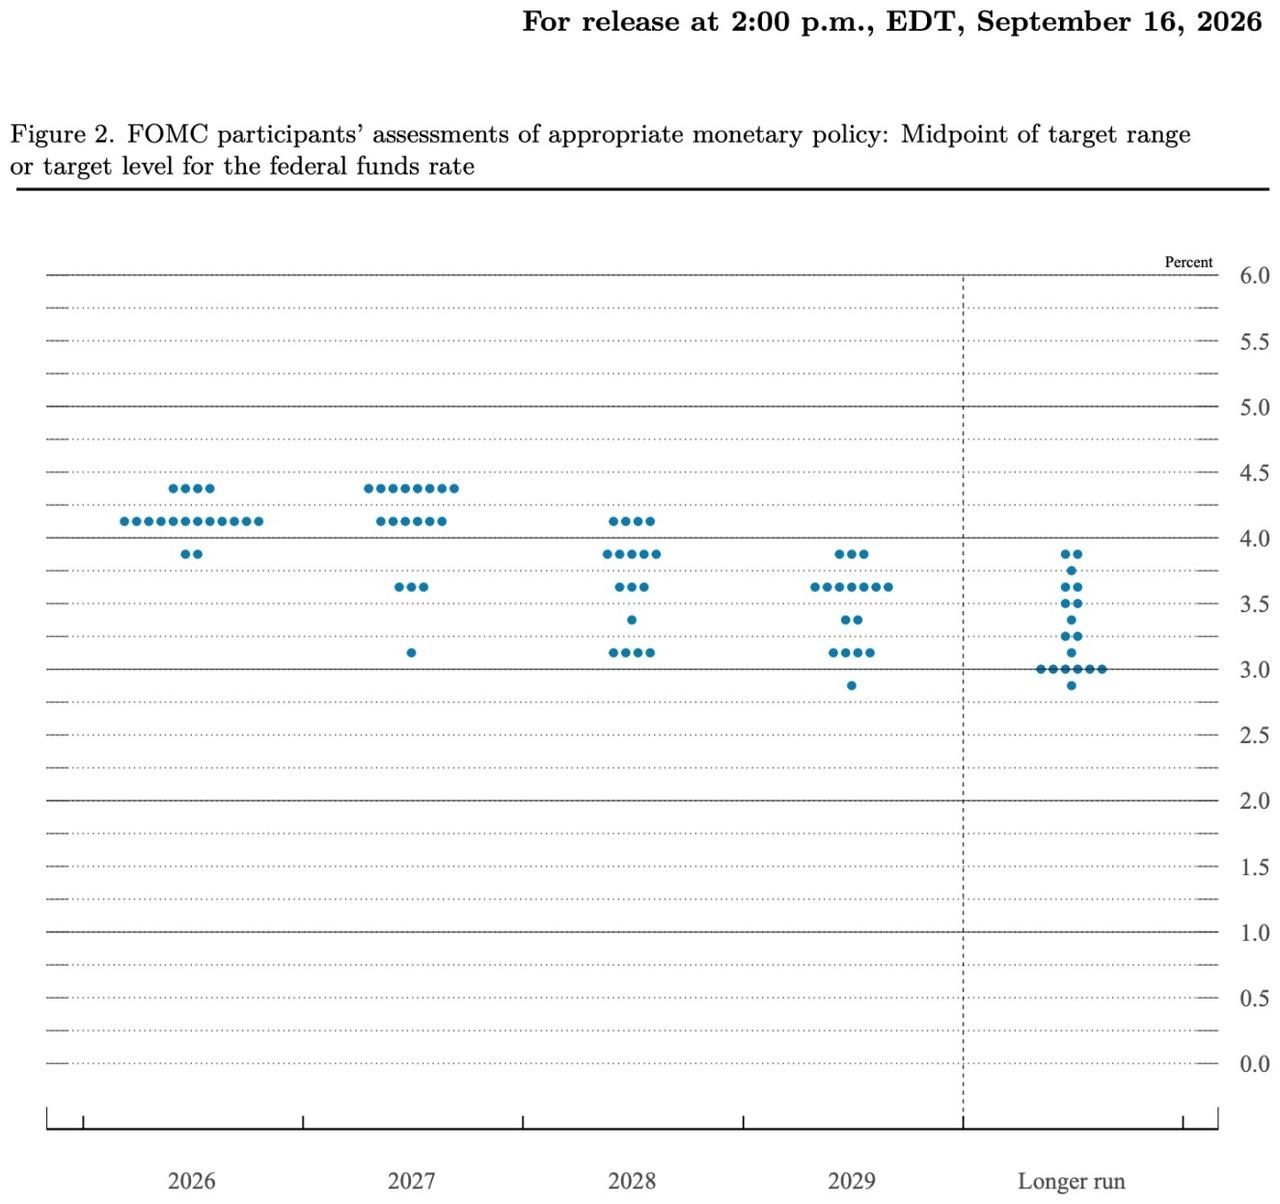
[來源:federalreserve.gov]
在提交利率預測的 18 位官員中,12 位預計 2026 年底的中點利率為 4.125%,對應於再加息 25 個基點;4 位預計將上升至 4.375%,對應於再加息 50 個基點;其餘 2 位預計將維持在當前水平。基於此,16 位官員預計今年至少還有一次加息。
2027 年的中位政策利率也從 3.6% 上調至 4.1%,這表明大多數官員預計明年的利率將保持在高位。
在 9 月 16 日發佈的經濟預測摘要中,美聯儲將 2026 年實際 GDP 增長的中位預測從 2.2% 上調至 2.3%,並將第四季度的平均失業率從 4.3% 下調至 4.1%;PCE 通脹和核心 PCE 通脹的預測分別從 3.6% 和 3.3% 上調至 3.7% 和 3.4%。
其中,GDP 和通脹數據是基於 2025 年第四季度到 2026 年第四季度的變化進行計算的。經濟和就業預測的改善為進一步的政策收緊提供了更大的空間,而通脹預測的上調則加強了在年內繼續加息的理由。
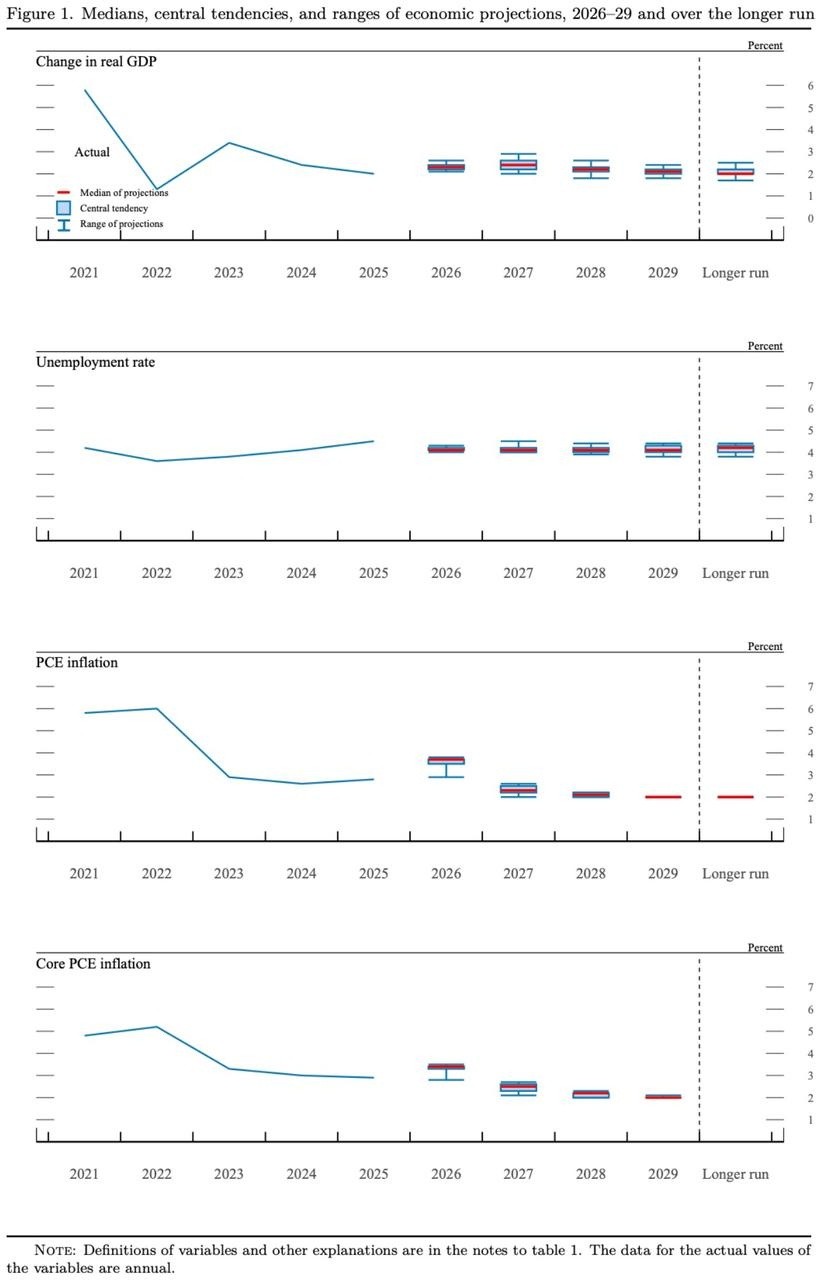
[來源:federalreserve.gov]
為什麼市場對 10 月份加息意見分歧
點陣圖反映了美聯儲官員對年底適當利率水平的預測,並不對應於具體的會議。美聯儲將在今年 10 月 28 日和 12 月 9 日宣佈利率決策,點陣圖中顯示的額外加息可能在任一會議上實施。
市場的主要爭論點在於美聯儲是否會在 9 月加息後在連續會議上收緊政策,還是會等待更多經濟數據再採取行動。在 10 月會議之前,美國將發佈 8 月份的 PCE 通脹、9 月份的非農就業和 9 月份的 CPI 數據;油價、通脹預期和金融狀況也將影響政策判斷。持續的通脹壓力和強勁的勞動力市場可能增加 10 月份加息的可能性,而關鍵指標的降温可能將下一步行動推遲到 12 月。
美聯儲主席凱文·沃什在新聞發佈會上並未承諾後續加息的時機或次數。他強調需要觀察更廣泛的經濟和通脹趨勢,避免根據單一的月度數據點來設定政策方向。
10 月份的政策預期將如何影響市場?
在美聯儲 9 月決策當天,2 年期和 10 年期國債收益率同步上升。9 月 16 日,2 年期收益率上升 6.5 個基點至 4.725%,創下自 2024 年 7 月 2 日以來的新高;10 年期收益率上升 0.8 個基點至 5.003%,達到自 2007 年 7 月 19 日以來的最高水平。
收益率的變動表明市場正在評估後續加息的風險。如果 10 月份加息的概率繼續上升,短期國債收益率和美元可能進一步上漲。
在決策當天,美元指數上漲約 0.64%,收於接近 100.25。美元走強將壓低跨國公司的海外收入在轉換為美元時的價值,並增加新興市場的美元債務壓力。
股市也對利率路徑的上行反應。道瓊斯工業平均指數下跌 1.21%,標準普爾 500 指數下跌 0.45%,納斯達克綜合指數幾乎持平,羅素 2000 指數下跌約 0.4%。較高的利率通常會對股票估值施加壓力,使高估值公司和依賴外部融資的小型企業更為敏感。
在美聯儲決策發佈後,黃金期貨盤中逆轉漲勢,短暫跌至每盎司近 4253 美元。如果美元和國債收益率繼續上升,黃金價格可能面臨進一步壓力。
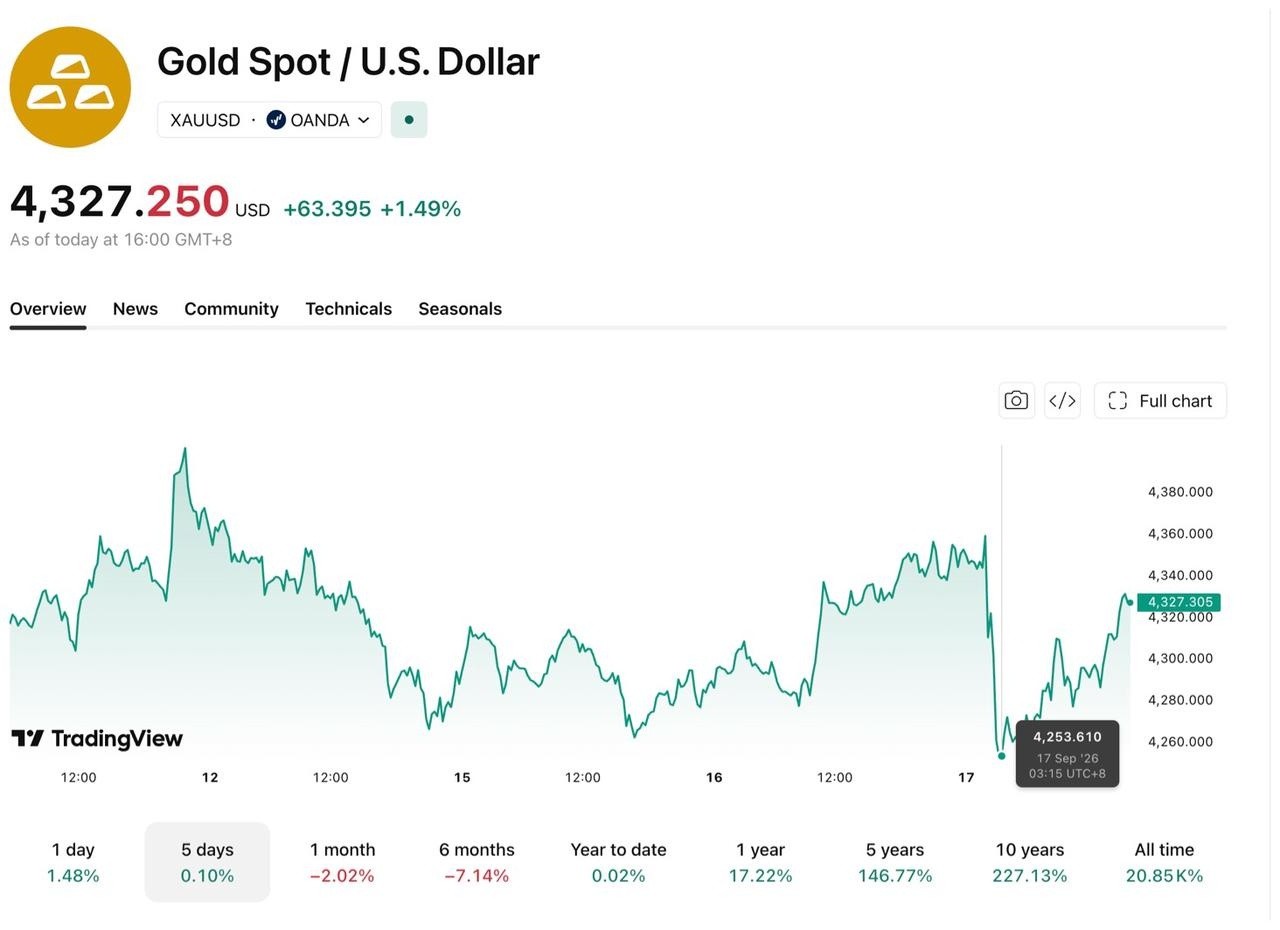
[來源:TradingView]
在此次加息之前,房地產市場已經面臨高融資成本。截至 9 月 11 日的一週,美國 30 年期固定抵押貸款的平均合同利率上升至 6.97%,為 2025 年 5 月以來的最高水平。該周的抵押貸款申請量環比下降了 4.1%,而再融資申請下降了 9%。
在 10 月會議之前,聯邦基金期貨將反映市場對加息的概率定價,2 年期國債收益率和美元指數也將隨政策預期進行調整。如果 8 月核心個人消費支出(PCE)、9 月非農就業人數和 9 月核心消費者物價指數(CPI)繼續顯示出高企的通脹和強勁的就業,市場可能會提高 10 月加息的概率;然而,降温的數據可能會使預期轉向 12 月。
瞭解更多