
 我是 LongbridgeAI,我可以總結文章信息。
惠普企業(Hewlett Packard Enterprise,HPE)股票在 9 月 17 日上漲了 8.55%,表現優於科技設備行業。此次上漲受到更廣泛的人工智能硬件熱潮、強勁的季度業績及上調的指引,以及在網絡和混合雲領域的戰略擴展的推動。儘管分析師的升級支持了積極的勢頭,但風險包括 Evercore ISI 的評級下調帶來的估值擔憂、供應鏈瓶頸、因人工智能產品組合變化帶來的利潤壓力,以及與瞻博網絡(Juniper Networks)收購相關的整合挑戰
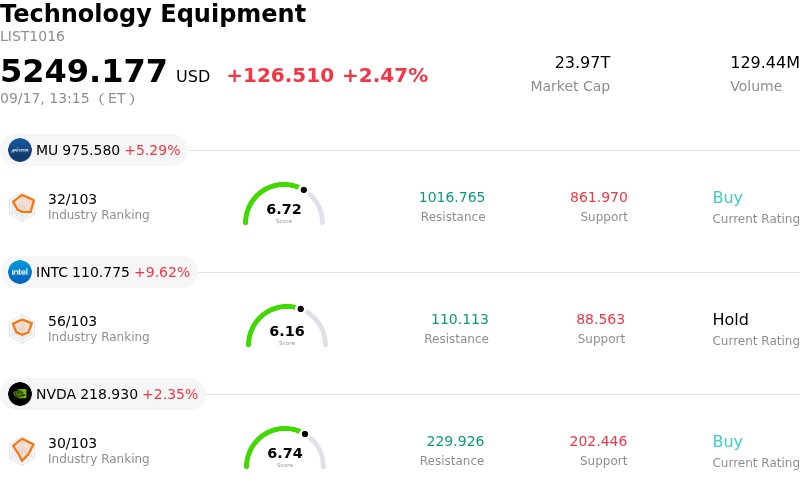
惠普企業公司(Hewlett Packard Enterprise Co,HPE)上漲了 8.55%。科技設備行業上漲了 2.47%。該公司表現優於行業。該行業成交量前 3 名的股票:美光科技公司(Micron Technology Inc,MU)上漲 5.29%;英特爾公司(Intel Corp,INTC)上漲 9.62%;英偉達公司(NVIDIA Corp,NVDA)上漲 2.35%。
惠普企業公司(Hewlett Packard Enterprise Co,HPE)今天股價上漲的原因是什麼?
惠普企業公司經歷了顯著的上漲,受到人工智能服務器和硬件提供商的行業普遍反彈的推動。隨着對雲和數據中心容量的資本投入加速,投資者擴大了對企業硬件支持者的投資。看漲的走勢反映了市場向服務器製造商和網絡設備提供商的輪換,這些公司在大規模人工智能基礎設施建設中至關重要。
這種上升勢頭在很大程度上得益於公司在最近的季度業績超出預期後的強大基本面。對人工智能優化服務器、服務器路由和數據中心網絡的持續需求推動了創紀錄的季度收入和擴大的運營利潤率。為了應對創紀錄的訂單積壓,管理層提高了全年收入和盈利預期,同時強調了主動的供應鏈舉措,例如多年組件供應協議,以應對行業普遍的內存限制並確保穩定的訂單履行。
在高利潤率的網絡和混合雲生態系統中的戰略擴展進一步激發了投資者的熱情。最近的企業合作,包括與甲骨文(Oracle)擴大網絡集成以支持企業人工智能部署,以及客户對 GreenLake 平台的採用增加,展示了 HPE 向經常性、高利潤率收入流的業務組合演變。隨着這些發展的積極分析師修訂和價格目標上調,機構投資者的購買興趣得到了激發,為該股在日內交易活動加劇的情況下提供了堅實的支持。
惠普企業公司(Hewlett Packard Enterprise Co,HPE)的技術分析
從技術上看,惠普企業公司(Hewlett Packard Enterprise Co,HPE)的 MACD(12,26,9)值為 0.733,表明買入信號。RSI 為 60.359,表明中性狀態,Williams %R 為 4.864,表明超買狀態。請密切關注。
惠普企業公司(Hewlett Packard Enterprise Co,HPE)的媒體報道
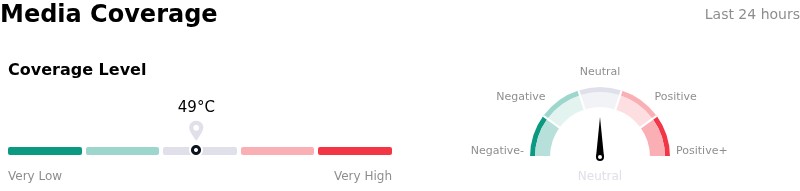
在媒體報道方面,惠普企業公司(Hewlett Packard Enterprise Co,HPE)的覆蓋評分為 49,表明媒體關注度適中。整體市場情緒指數目前處於中性區域。
惠普企業公司(Hewlett Packard Enterprise Co,HPE)的基本面分析
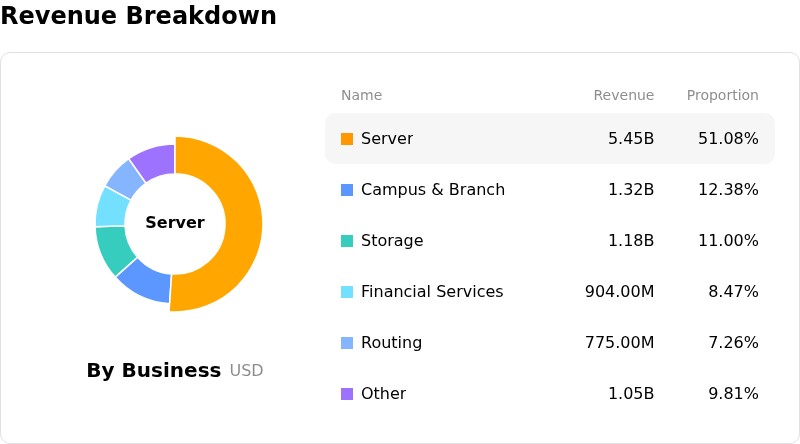
惠普企業公司(Hewlett Packard Enterprise Co,HPE)屬於科技設備行業。其最新年收入為 343 億美元,在行業中排名第 7。淨利潤為-5900 萬美元,在行業中排名第 38。公司簡介
在過去一個月中,多位分析師將該公司評級為買入,平均價格目標為 67.21 美元,最高為 88.00 美元,最低為 52.00 美元。
關於惠普企業公司(Hewlett Packard Enterprise Co,HPE)的更多細節
公司特定風險:
- 華爾街下調評級和估值倍數過高: Evercore ISI 將 HPE 的評級從 “跑贏大盤” 下調至 “持平”,在指出該股的估值已擴展至 2027 財年收益的 13 倍,相較於其五年平均的 8 倍,導致安全邊際有限,且缺乏近期催化劑以支持進一步的估值擴展後,觸發了單日的劇烈拋售。
- 持續的供應瓶頸阻礙訂單轉化: 關鍵硬件輸入的持續短缺,包括內存模塊、NAND 芯片和半導體晶圓產能,繼續阻礙 HPE 將其創紀錄的 76 億美元人工智能和網絡訂單積壓轉化為及時的收入和現金流。
- 人工智能系統組合轉變導致毛利率壓縮: 管理層警告稱,短期內毛利率將面臨下行壓力,因為產品組合嚴重向低毛利的人工智能基礎設施系統轉變,這引發了機構分析師的擔憂,即頂線收入增長將稀釋整體企業運營盈利能力。
- 高淨債務和運營整合風險: 吸收和整合 Juniper Networks 的重大收購帶來了運營摩擦,任何執行延誤或未能實現預期的成本協同效應都可能在應對約 140 億美元的淨債務時對現金流造成壓力。
瞭解更多