
 我是 LongbridgeAI,以下是我提取的核心信息
雲棲大會落幕後,華爾街主要投行迅速跟進發布研究報告,從資本開支路徑、雲收入天花板及 AI 全棧競爭力三個維度對阿里巴巴的戰略佈局作出系統性解讀。高盛、花旗、瑞銀均維持買入評級,但三家機構對 20GW 算力目標所隱含的雲收入規模給出了不同測算,分歧背後折射出市場對阿里 AI 變現節奏的核心爭議。
阿里巴巴 CEO 吳泳銘在大會上提出 2032 年將數據中心總功耗擴張至 20GW 的目標,較 2022 年擴大約 10 倍。這一表態被三家投行視為本次大會最具增量價值的信息,直接觸發了各方對雲收入長期天花板的重新測算。
花旗認為,20GW 目標可對應 2033 財年約 1600 億美元的外部雲收入,較其此前對 2031 財年 1000 億美元的預測增加約 600 億美元;瑞銀則基於不同假設,將同一目標對應的 2032 年外部雲收入測算為約 1700 億美元,兩者均隱含約 40% 的年複合增長率。
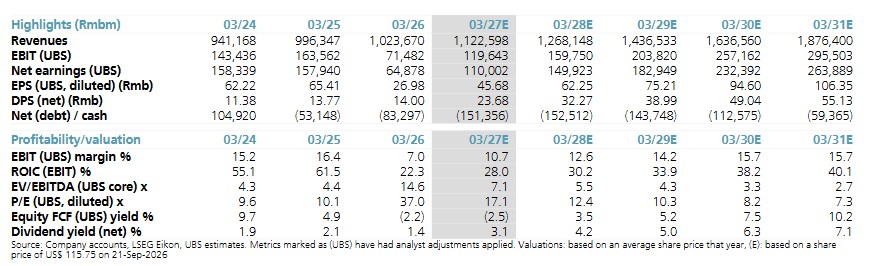
三家機構均維持買入評級,但目標價存在明顯差異。高盛給予阿里美股目標價 177 美元,花旗給出 190 美元,瑞銀則最為積極,目標價達 206 美元,對應當前股價約 78% 的上行空間。
20GW 目標:雲收入天花板大幅上移,但資本開支路徑存分歧
20GW 擴張目標是三家投行報告的共同焦點,但各方對資本開支規模及融資路徑的判斷存在差異。
據高盛測算,從當前約 5 至 6GW 擴張至 2032 年的 20GW,意味着未來數年每年新增 1 至 2GW,對應阿里巴巴年度資本開支約 2000 億至 3000 億元人民幣。高盛預計阿里巴巴 FY27 至 FY29 的資本開支分別為 2090 億、2430 億和 2600 億元人民幣。高盛強調,這一規模在可控範圍之內,將通過自建重資產、輕資產合作及租賃三種模式組合實現,資金來源包括電商業務穩定的 EBITA、雲業務利潤增長、賬面現金及未來融資。
瑞銀預計阿里巴巴 FY27 資本開支將達 2300 億元人民幣,並指出擴容計劃將依賴自建產能(由淘天集團約 1900 億元人民幣的現金流支撐)、外部租賃(計入運營成本)及合作伙伴三條路徑共同推進。
花旗則指出,阿里巴巴尚未更新此前 3800 億元人民幣的資本開支指引,但預計未來數年資本開支將維持高位,部分基礎設施容量將通過與行業合作伙伴的運營層面合作加以補充。
自研芯片 “平頭哥”:成本優勢或成差異化關鍵變量
高盛在報告中對阿里巴巴自研芯片 “平頭哥” 給予較高權重,認為其是理解 20GW 目標經濟性的關鍵。高盛指出,“平頭哥” 的自研芯片路線相較國內外同類方案具備顯著的美元/GW 成本優勢,預計中期內 “平頭哥” 將貢獻阿里雲約一半的算力,而當前佔比僅約 10%。
大會上發佈的新一代 AI 芯片甄武 V900 性能較現役 M890 提升 3 倍,支持最高 50 萬卡規模的單一集羣,並計劃最終擴展至百萬卡集羣。高盛認為,“平頭哥” 芯片出貨量在未來數年將大幅提升,這將直接壓低單位算力成本,改善雲業務的資本開支轉化效率。
瑞銀亦在報告中提及,阿里巴巴計劃於 2027 年推出自研 Yitian 720/730 CPU,與 V900 形成協同,進一步提升算力性價比。
千問模型:ARR 加速兑現,參數規模向 5-10T 躍升
在模型層面,三家投行均關注到千問 MaaS 平台(百鍊)的商業化進展。據高盛援引公司數據,千問 AI MaaS 平台年化經常性收入(ARR)已於 8 月底達到 200 億元人民幣,較 5 月中旬的 80 億元和 8 月中旬的 160 億元持續加速,公司維持年底達到 300 億元人民幣的目標。
在模型路線圖方面,阿里巴巴明確千問 4 系列即將發佈,千問 4.5 及千問 5 將向 5 至 10 萬億參數規模演進,並持續強化多模態能力,推進遞歸自我改進(RSI)。高盛指出,千問 3.8 Max 的用户收入在兩個月內增長 8.5 倍,Token 消耗量激增 12 倍,效率提升與商業化加速同步推進。
高盛維持其高於市場一致預期的阿里雲收入增速預測,預計 2026 年 9 月季度、12 月季度及 2027 年 3 月季度的同比增速分別為 53%、55% 和 55%。
六大結構性趨勢支撐雲增長持續性
瑞銀在報告中系統梳理了管理層對 AI 雲需求的判斷,歸納出六大結構性驅動因素:
一是模態從文本向圖像、視頻、音頻及 3D 世界模型擴展,拓寬可尋址場景並提升算力需求;
二是推理需求超越訓練需求,將用户羣體從模型開發者擴展至終端用户,顯著擴大總體可尋址市場;
三是 AI 對傳統雲業務形成乘數效應,帶動存儲、網絡、安全等產品的交叉銷售;
四是需求向互聯網以外的製造、金融、自動駕駛、機器人及農業等行業加速滲透;
五是移動端和 PC 端應用將圍繞 AI 重構,推動新一輪雲遷移;
六是海外業務增速持續超越國內,阿里雲正積極在南美、中東和歐洲擴建數據中心。
花旗亦指出,阿里雲當前面臨的主要制約仍是供給而非需求,AI 算力供應緊張是雲收入加速的背景,這也是 20GW 擴容目標的直接驅動邏輯。
估值與風險:目標價分歧折射變現節奏不確定性
三家機構目標價的差異,在一定程度上反映了各方對阿里 AI 投資回報節奏的不同假設。
高盛採用 SOTP 估值法,給出阿里美股 177 美元、港股 172 港元的 12 個月目標價,預計 FY27 和 FY28 每股收益同比增速分別為 58% 和 27%。
花旗和瑞銀則分別給出 190 美元和 206 美元目標價,後者認為,認為隨着 AI 投資回報率改善,市場將逐步上調盈利預測,並重新聚焦阿里巴巴的 AI 資產價值。