
 我是 LongbridgeAI,以下是我提取的核心信息
在不斷演變且競爭激烈的商業環境中,進行深入的公司分析對投資者和行業觀察者至關重要。在本文中,我們將進行深入的行業比較,評估 ** 亞馬遜(NASDAQ: AMZN)** 及其在綜合零售行業的主要競爭對手。通過仔細審查關鍵財務指標、市場定位和增長前景,我們旨在為投資者提供有價值的見解,並闡明該公司在行業內的表現。
亞馬遜背景
亞馬遜是領先的在線零售商和第三方賣家市場平台。零售相關收入約佔其總收入的 74%,其次是亞馬遜雲服務(17%)和廣告服務(9%)。國際部門佔亞馬遜總收入的 22%,主要由德國、英國和日本引領。
| 公司 | 市盈率 (P/E) | 市淨率 (P/B) | 市銷率 (P/S) | 淨資產收益率 (ROE) | 税息折舊及攤銷前利潤 (十億美元) | 毛利潤 (十億美元) | 收入增長 |
|---|---|---|---|---|---|---|---|
| 亞馬遜公司 (Amazon.com Inc) | 20.51 | 4.99 | 3.57 | 12.61% | $102.16 | $104.83 | 19.62% |
| 美客多公司 (MercadoLibre Inc) | 49.69 | 11.82 | 2.63 | 6.17% | $0.96 | $4.16 | 49.76% |
| eBay 公司 (eBay Inc) | 22.96 | 10.42 | 4.19 | 12.12% | $0.83 | $2.3 | 14.8% |
| 迪拉德百貨公司 (Dillard's Inc) | 14.90 | 4.79 | 1.54 | 4.71% | $0.17 | $0.62 | -0.36% |
| Global E Online Ltd | 47.22 | 7.72 | 6.70 | 5.26% | $0.05 | $0.13 | 39.15% |
| 梅西百貨公司 (Macy's Inc) | 8.34 | 1.21 | 0.27 | 3.46% | $0.46 | $2.21 | 1.2% |
| Ollie's Bargain Outlet Holdings Inc | 18.46 | 2.59 | 1.81 | 4.51% | $0.13 | $0.32 | 9.09% |
| 科爾士百貨公司 (Kohl's Corp) | 7.84 | 0.50 | 0.14 | 3.69% | $0.43 | $1.62 | -0.87% |
| Savers Value Village Inc | 61.73 | 3.19 | 0.86 | 4.95% | $0.07 | $0.25 | 7.43% |
| Hour Loop Inc | 45.75 | 7.25 | 0.42 | 12.6% | $0.0 | $0.02 | 25.24% |
| 平均值 | 30.77 | 5.5 | 2.06 | 6.39% | $0.34 | $1.29 | 16.16% |
通過對亞馬遜的全面分析,可以 discern 出以下趨勢:
- 20.51 的市盈率顯著低於行業平均水平 0.67 倍,表明存在低估。這使得該股票對尋求增長的投資者具有吸引力。
- 4.99 的市淨率顯著低於行業平均水平 0.91 倍,表明存在低估以及尚未發掘的增長前景的可能性。
- 3.57 的市銷率是行業平均水平的 1.73 倍,表明與同行相比,該股票相對於其銷售表現可能存在高估。
- 12.61% 的淨資產收益率(ROE)比行業平均水平高出 6.22%,突顯了其利用股權產生利潤的高效性。
- 該公司展現出更高的税息折舊及攤銷前利潤(EBITDA),達 1021.6 億美元,是行業平均水平的 300.47 倍,意味着更強的盈利能力和強勁的現金流生成能力。
- 與行業相比,該公司的毛利潤高達 1048.3 億美元,是行業平均水平的 81.26 倍,表明其核心業務具有更強的盈利能力和更高的收益。
- 該公司 19.62% 的收入增長率超過了 16.16% 的行業平均水平,表明其銷售表現強勁,市場表現優於同行。
債務股本比
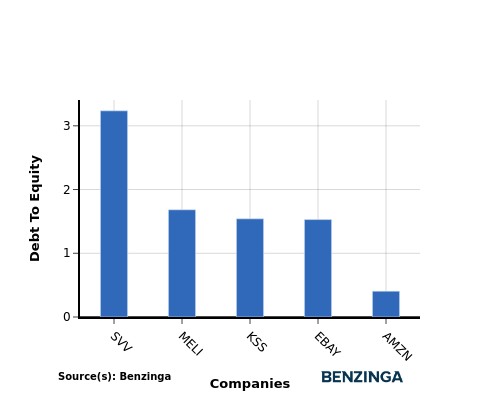
債務股本比(D/E)是衡量公司相對於其資產淨值(資產減去負債)所承擔債務水平的指標。
在行業比較中考慮債務股本比,可以簡潔地評估公司的財務狀況和風險狀況,有助於做出明智的決策。
將亞馬遜與其基於債務股本比排名前 4 位的同行進行比較時,可以觀察到以下見解:
- 亞馬遜的債務股本比為 0.4,低於其前 4 大同行,這表明其財務狀況相對更強。
- 這意味着公司對債務融資的依賴較少,債務與股權之間的平衡更為有利。
關鍵要點
對於綜合零售行業的亞馬遜而言,市盈率和市淨率表明其股票相對於同行被低估。然而,較高的市銷率表明,基於收入來看,該股票可能被高估。在盈利能力方面,亞馬遜表現出強勁的業績,擁有較高的淨資產收益率、税息折舊及攤銷前利潤和毛利率。此外,該公司的收入增長率也較高,反映出與行業同行相比,其未來盈利潛力前景樂觀。
本文由 Benzinga 的自動化內容引擎生成,並經編輯審核。
登錄即免費解鎖1,180字全文
因資訊版權原因,登錄長橋賬戶後方可瀏覽相關內容
感謝您對正版資訊的理解與支持