
 我是 LongbridgeAI,以下是我提取的核心信息
- Visa 作為支付網絡巨頭,具備應對高利率和通脹的韌性。…
經過多方期待,美聯儲主席凱文·沃什(Kevin Warsh)和聯邦公開市場委員會(FOMC)將基準隔夜聯邦基金利率上調了 25 個基點,使目標區間達到 3.75% 至 4%。這是 FOMC 三年來首次加息。投票結果一致通過。
未來仍不明朗,但根據CME Group的 FedWatch 工具,市場目前預計今年至少還會有一次加息,甚至可能兩次。
此外,FOMC 在 9 月會議上發佈的最新點陣圖顯示了每位成員對聯邦基金利率未來走勢的預期,表明大多數委員預計至少在 2028 年之前不會降息。
如果這種情況成為現實,以下兩隻股票生來就能應對這種局面。

美聯儲主席凱文·沃什。圖片來源:白宮。
Visa
Visa(V-0.14%)作為全球最大的支付網絡,在高利率環境中應能證明其韌性。
人們會在借記卡和信用卡上看到 Visa 的標誌,但它實際上並不提供任何信貸。相反,該公司幫助在各參與方之間路由交易,並收取每筆交易額一定比例的小額費用,本質上是在電子高速公路上收取過路費。
利率上升恰逢頑固的通脹,使得一切變得更加昂貴。儘管如此,從許多指標來看,經濟表現依然良好。
這對 Visa 來説是好事,因為當經濟活動強勁時,通過其網絡進行的支出會增加,從而帶來更多的費用收入。此外,當商品和服務變得更加昂貴時,由於 Visa 收取固定費率,其費用也會隨之上升,使其成為對抗通脹的有力對沖工具。
展開

NYSE: V
Visa
高級功能
Moneyball 綜合評分
87/100
今日變動
(-0.14%) $-0.52
當前價格
$361.52
關鍵數據點
市值
$6750 億 市值僅使用已發行流通股計算。不包括未上市、私有或非交易的雙類股。隱含市值可能會有所不同。
當日區間
$360.00 - $366.33
52 周區間
$293.89 - $385.57
成交量
2300
平均成交量
740 萬
毛利率
77.16%
股息率
0.74%
在 2026 財年第三季度(截至 6 月 30 日),支付量和處理交易量同比增長 10%,淨收入躍升 14%。
在公司財報電話會議上,首席財務官 Chris Suh 告訴分析師,管理層預計淨收入增長率將在低兩位數百分比範圍內:“就驅動因素而言,我們假設從宏觀角度來看,更廣泛的消費者支出穩定性將持續。我們的整體驅動因素依然具有韌性和強勁表現。”
如果經濟放緩或陷入衰退,可能會損害交易量,因此值得監控,但這並非當前的前景。
富國銀行
許多投資者會認為利率上升對銀行不利。但情況並非總是如此。利率上升可以為銀行股創造有利的環境,但這需要權衡利弊。
通常情況下,當收益率曲線陡峭時,銀行會從利率上升中受益,這意味着短期債券的收益率低於長期債券。這是因為銀行通常以短期利率借入資金,並以長期利率貸出資金。然而,利率上升也可能增加存款成本,並導致客户信用壓力增大。
近期收益率曲線一直在趨平,兩年期和 10 年期美國國債收益率之間的利差雖然在技術上仍然陡峭,但已遠不如以前。
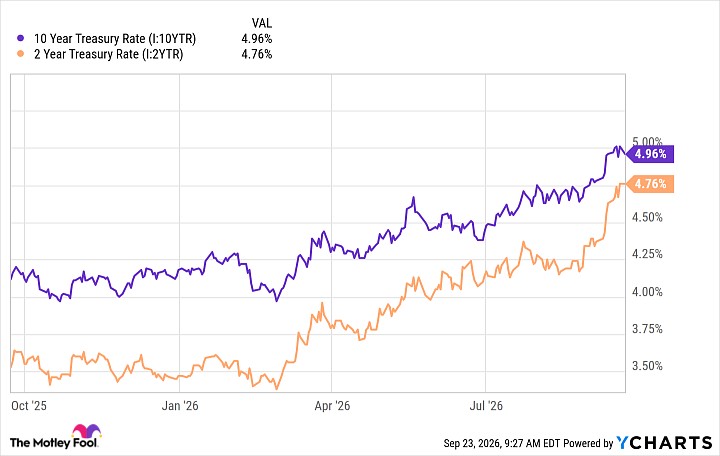
10 年期國債收益率 數據來自 YCharts。
儘管如此,淨利息收入(NII)——本質上是銀行在存款和其他資金來源支付的利息與貸款和債券獲得的利息之間的利差收入——在過去一年中 largely 走高。第二季度,富國銀行的 NII 佔總收入的比例超過 54%。
在第二季度,管理層重申了對全年 NII 約為 500 億美元的展望,高於 2025 年的近 475 億美元。
展開

NYSE: WFC
富國銀行
高級功能
Moneyball 綜合評分
54/100
今日變動
(-1.50%) $-1.25
當前價格
$81.90
關鍵數據點
市值
$2480 億 市值僅使用已發行流通股計算。不包括未上市、私有或非交易的雙類股。隱含市值可能會有所不同。
當日區間
$81.81 - $83.39
52 周區間
$72.78 - $97.76
成交量
1500
平均成交量
1430 萬
股息率
2.26%
總體而言,該銀行的信貸狀況仍然相當温和,總不良資產在過去一年呈下降趨勢。
存款成本可能會繼續緩慢上升,但我仍然預計盈利和收入表現良好,除非收益率曲線出現倒掛,這可能會給銀行帶來更大壓力,但這是一個長期過程。