
 我是 LongbridgeAI,我可以總結文章信息。
英特爾 (INTC) 股價在 10 月 6 日下跌 3.19%,受競爭逆風和獲利回吐影響,表現不及其所在行業。有報道稱台積電可能加入埃隆·馬斯克的 Terafab 計劃,這威脅到英特爾的代工主導地位,並抑制了增長預期。儘管在人工智能需求和良率改善的推動下近期有所上漲,但英特爾仍面臨運營虧損、高額資本支出以及數據中心市場份額流失的問題。分析師維持 “持有” 評級,平均目標價為 116.57 美元
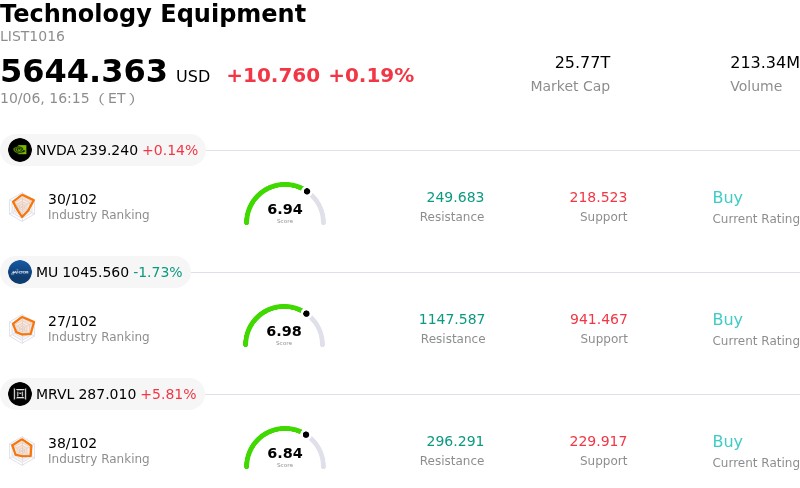
英特爾公司 (INTC) 收盤下跌 3.19%。技術設備板塊上漲 0.19%。該公司表現不及行業水平。板塊內成交額前三的股票為:英偉達 (NVDA) 上漲 0.14%;美光科技 (MU) 下跌 1.73%;邁威科技 (MRVL) 上漲 5.81%。
是什麼導致英特爾公司 (INTC) 股價今日下跌?
英特爾經歷劇烈的盤中波動和下行價格壓力,主要源於其核心代工戰略面臨的新興競爭逆風。有報道稱台灣積體電路製造公司(台積電)正就加入埃隆·馬斯克提議的國內 Terafab 芯片製造計劃進行初步討論,這打擊了市場情緒。投資者此前視英特爾為該項目的國內主要製造合作伙伴,該項目旨在為特斯拉和 SpaceX 等企業提供高性能半導體。台積電有望為該項目建立專用產能,這將引入直接競爭,威脅到英特爾代工預期獲得的訂單量,並削弱其外部代工訂單簿的近期增長預期。
在經歷了數週的激進上漲後,沉重的獲利回吐進一步放大了此次回調。受對其 18A 工藝節點良率的熱情、連續季度盈利超預期以及人工智能工作負載對服務器 CPU 需求增長的推動,英特爾股價經歷了快速的重新評級。隨着股價觸及短期技術阻力位且動量指標顯示超買,有關台積電可能參與的消息成為動量交易者和機構投資者鎖定利潤的直接催化劑,導致盤中成交量放大且價格走勢震盪。
從更廣泛的基本面角度來看,此次回撤凸顯了投資者對英特爾持續運營轉型和鉅額資本承諾的敏感程度。儘管公司在節點製造路線圖方面取得了進展,但英特爾代工部門繼續出現運營虧損,背後是每年超過 200 億美元的高額資本支出計劃。隨着公司積極建設先進封裝設施和下一代晶圓廠,自由現金流依然承壓。任何高產量外部客户承諾的潛在減少,都將使華爾街更加關注在這一多年結構性轉型期間的執行風險和投入資本回報率。
英特爾公司 (INTC) 技術面分析
從技術面來看,英特爾公司 (INTC) 的 MACD (12,26,9) 值為-1.246,表明信號中性。RSI 為 51.975,表明狀況中性;威廉指標 (%R) 為 65.752,表明賣出狀況。請密切監控。
英特爾公司 (INTC) 媒體報道
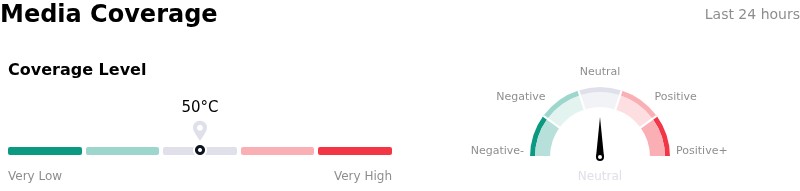
在媒體報道方面,英特爾公司 (INTC) 的報道得分為 50,表明媒體關注度適中。整體市場情緒指數目前處於中性區間。
英特爾公司 (INTC) 基本面分析
英特爾公司 (INTC) 屬於技術設備行業。其最新年度營收為 528.5 億美元,在行業中排名第 6。淨利潤為-2.67 億美元,在行業中排名第 111。公司簡介
在過去一個月中,多位分析師給予該公司 “持有” 評級,平均目標價為 116.57 美元,最高目標價為 200.00 美元,最低目標價為 80.00 美元。
關於英特爾公司 (INTC) 的更多詳情
公司特定風險:
- Terafab 合作伙伴關係稀釋份額: 有報道稱台積電已進入討論階段,擬加入埃隆·馬斯克的 Terafab ventures 項目,這可能稀釋英特爾在德克薩斯州工廠的唯一製造地位,危及預期的高價值 AI 服務器製造量。
- 數據中心市場份額流失: 在數據中心和服務器 CPU 市場,英特爾持續向 AMD 等主要競爭對手丟失市場份額,這對毛利率構成持續壓力,並威脅到底層細分市場的增長。
- 高資本支出需求與經營現金流對比: 預計 2026 年資本支出將超過 200 億美元,超過過去 12 個月的經營現金流,增加了資產負債表槓桿風險,如果外部代工商業化滯後,脆弱性將進一步加劇。
- 估值偏高與外部貨幣化能力對比: 英特爾遠期的估值倍數處於高位,使股票容易受到劇烈的獲利回吐衝擊,尤其是當外部代工收入僅佔整體細分銷售額的一小部分時。
瞭解更多