
 我是 LongbridgeAI,我可以總結文章信息。
甲骨文 5 年期 CDS 飆至歷史新高 261 基點,隱含違約概率逾 20%。摩根士丹利警告:甲骨文數據中心延誤並非釋壓,若威斯康星州數據中心因電力不足延誤至 2028 年,屆時 Jupiter 的機房可能同步上線,與 Abilene 94 億美元建設貸款也將於 2028 年到期,資本需求將在少數幾個季度內高度集中。
甲骨文的數據中心建設困局正從工程問題演變為信用風險。摩根士丹利最新報告指出,工期延誤並非帶來資本開支喘息空間,而是將鉅額債務償還壓力集中壓縮至 2028 年,恰好與多個關鍵融資節點形成致命疊加。
摩根士丹利信貸分析師 Lindsay Tyler 在報告中明確表示,延誤"同樣意味着變現延遲、概念驗證延遲、營收延遲、現金流延遲"。這一判斷直指甲骨文的核心投資邏輯——其逾 6000 億美元的未來合同收入(RPO)高度依賴 AI 數據中心如期交付。
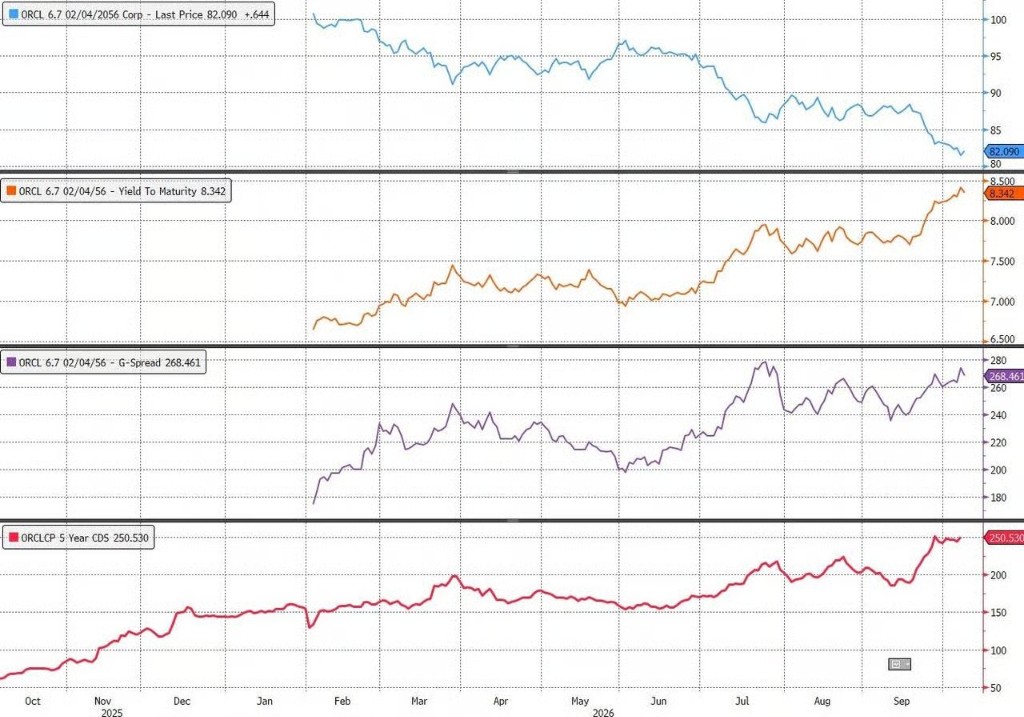
截至週四收盤,甲骨文 5 年期信用違約掉期(CDS)報 261 個基點,創歷史新高,隱含五年內違約概率超過 20%,而該公司仍持有投資級評級。
市場定價已搶先於報告發布作出反應。據彭博,高盛信貸部門上週披露,AI 單名 CDS 成交量同比激增 400%,甲骨文位居榜首。其 2056 年到期債券目前交易於約 82 美分,收益率超過 8.3%;CDS 較摩根士丹利一年前建議買入保護時的水平已翻逾一倍。
威斯康星州電力瓶頸:交付或推遲至 2028 年中
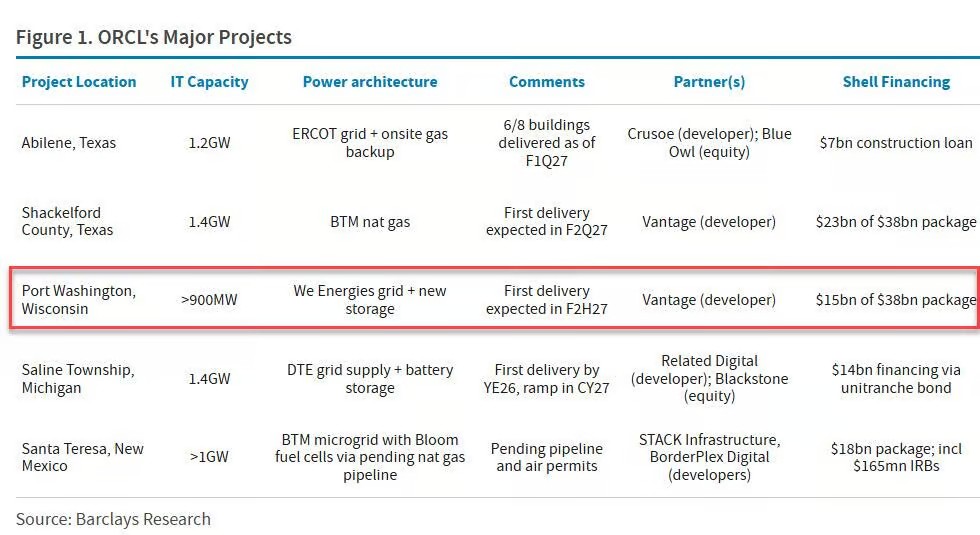
項目 Lighthouse 位於威斯康星州 Port Washington,是甲骨文向 Vantage 租賃的兩座園區之一,包含四棟建築,關鍵 IT 負荷約 902 兆瓦,合同簽訂於 2025 年 9 月。
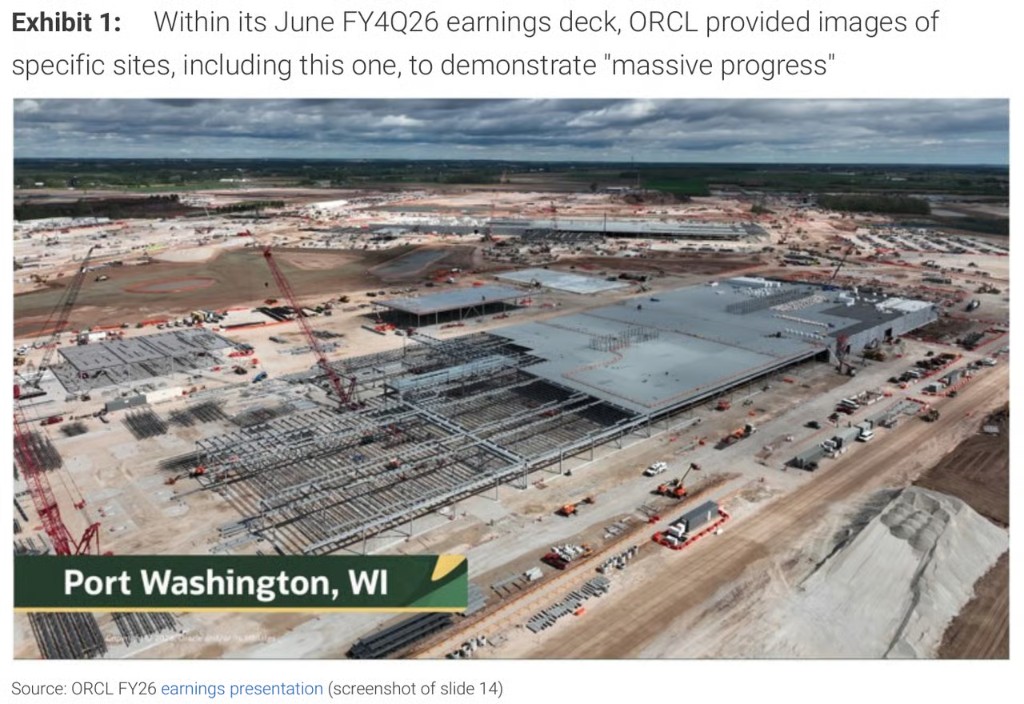
從外部看,建築主體進展順利,甲骨文甚至在 6 月財報演示中附上了工地無人機航拍照片,用以展示"巨大進展"。
問題在於供電端。該園區需要威斯康星州公共服務委員會(PSC)批准新的輸電線路,以通過 We Energies 引入電網電力。PSC 已於 8 月撤銷其對 ATC 輸電申請的完整性認定,案件被關閉後 ATC 在新卷宗下重新申請,審批流程從頭計時。
摩根士丹利援引相關分析指出,"有實質性風險表明,有意義的電力供應要到 2028 年中才能到位",而甲骨文在 6 月業績指引中給出的初始交付時間為 2027 年下半年。
摩根士丹利還指出,WEC 表示甲骨文的標普評級下調觸發了額外抵押品要求,"當前評級已要求提供完整信用支持"。換言之,甲骨文正在為一直到 2028 年才能獲得的電力提前向電力公司繳納現金保證金。
另一在建項目 Jupiter(位於新墨西哥州)已於此前觸發不可抗力條款。甲骨文正在評估通過公路向該園區運輸壓縮天然氣,成本約為管道天然氣的四倍,等待 Energy Transfer 的改道管道於明年到位。
"資本開支緩解"論站不住腳
市場上流傳一種樂觀説法:工期延誤意味着 GPU 採購和基礎設施支出後移,短期內反而減輕資產負債表壓力。巴克萊在 Jupiter 觸發不可抗力後即採用這一邏輯,認為相關事件"信用中性"。
摩根士丹利對此提出四點反駁。
- 第一,營收與現金流實現時間後移,推遲了外界對甲骨文鉅額投入和合同積壓能否有效轉化為財務回報的驗證。
- 第二,也是最令債券持有人擔憂的一點:延誤不會削減資本支出總量,只會將其集中壓縮。若威斯康星州四棟建築在輸電線路 2028 年到位時均已完工待用,甲骨文將不得不幾乎同時為所有建築採購 GPU 並開始支付租金,屆時 Jupiter 的機房也可能同步上線,資本需求將在少數幾個季度內高度集中。
- 第三,RPO 合同中關於交付時間節點和違約責任的條款對外不透明,延誤是否觸發客户違約救濟權利存在不確定性。
- 第四,執行風險可能影響客户行為,進而壓低預付款——預付款是甲骨文重要的潛在融資來源之一,客户可能減少新合同簽署或不願續約。
甲骨文在 2026 財年(截至 2025 年 5 月 31 日)已借款約 430 億美元,並預計在本財年再融資約 400 億美元的債務與股權。
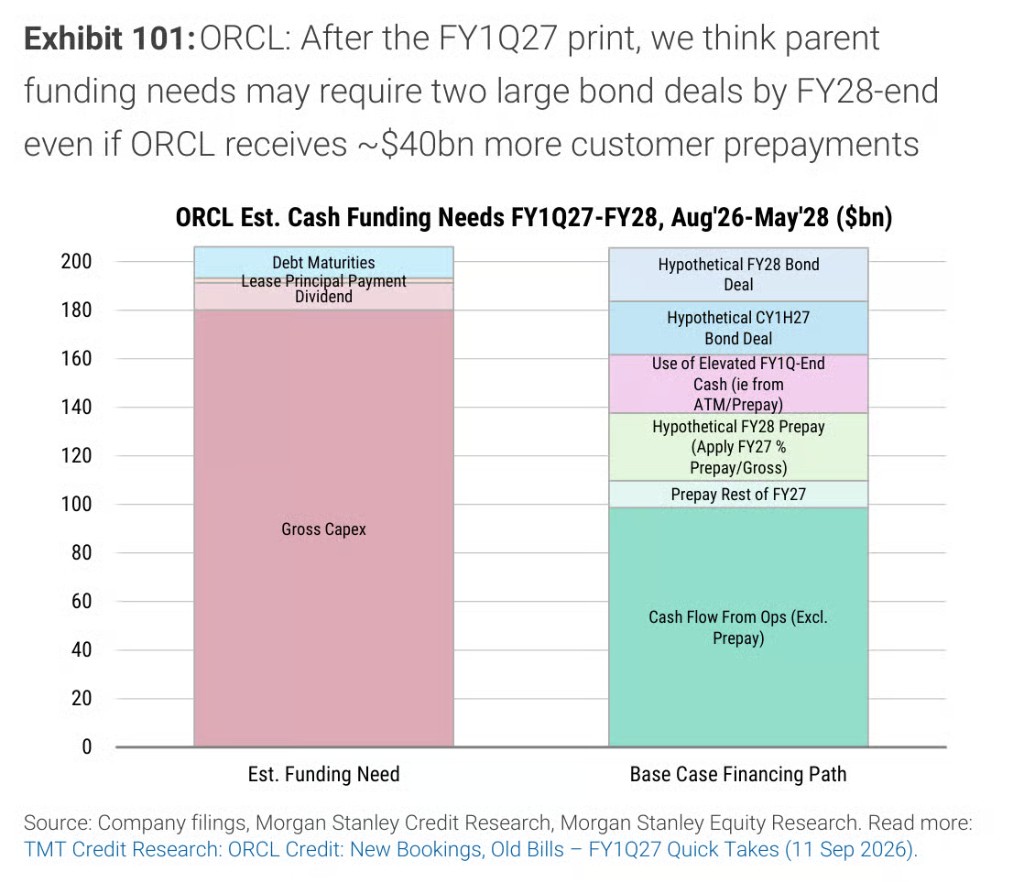
Lindsay Tyler 在此前報告中估算,即便甲骨文再獲約 400 億美元客户預付款,其母公司融資需求"在 2028 財年結束前可能仍需完成兩筆大型債券發行"。
最令人擔憂的,2028 年到期的債務置換
報告中另一個值得重點關注的細節是 Abilene——位於德克薩斯州的 Stargate 旗艦園區,也是目前唯一真正運營的大型項目,八棟建築中六棟已完成交付。
問題在於融資結構。Abilene 的 94 億美元建設貸款為純利息償付模式,全部於 2028 年到期,屆時必須置換為以甲骨文信用為基礎定價的長期債券。而甲骨文當前信用利差已接近垃圾級,10 年期美債收益率上週觸及 5.33%,為 2002 年以來最高。
摩根士丹利指出,"延遲的項目使已完工項目的再融資愈發困難"——市場對甲骨文信用狀況的擔憂,正通過 Abilene 的再融資壓力形成連鎖效應。
從全局來看,與甲骨文相關的數據中心建設債務規模約達 790 億美元。其中約 330 億美元(約佔 40%)集中於 Lighthouse 和 Jupiter 兩個已被確認存在電力延誤的項目,尚不包括 Shackelford County 園區——該處已有報道顯示甲骨文在初期施工中採用卡車運氣。
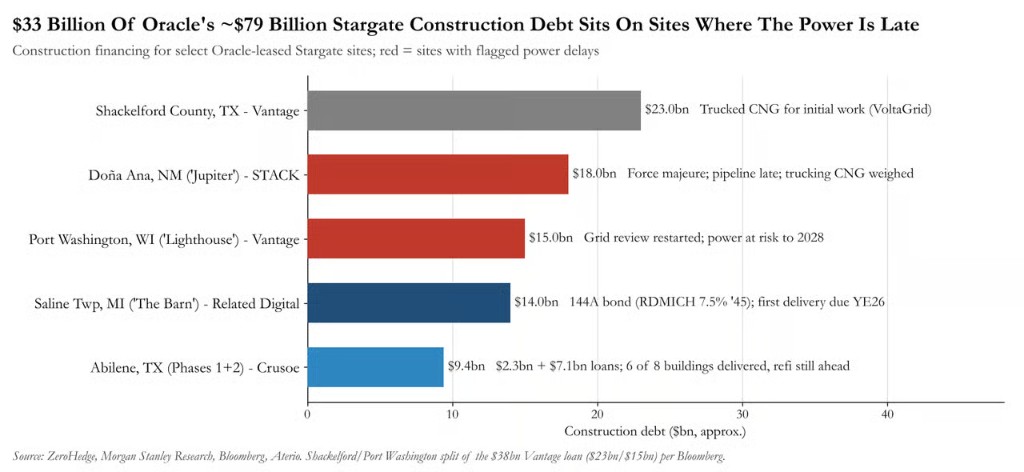
大部分銀行貸款為短期貸款,對應的卻是 15 至 19 年的租約,本質上是押注甲骨文能在 2028 至 2032 年間以當前利差水平完成再融資。而當前利差水平,已非這些貸款簽署之時的可比口徑。
關注 10 月 19 日威斯康星州裁定
摩根士丹利坦承,Lighthouse 的時間表從 Vantage 視角看仍"與 2028 年全園區完工目標大體相符",並強調其負面看法"早於項目延誤即已形成",根植於基本面判斷。但這恰恰是核心矛盾所在:在天然氣不得不靠卡車運輸之前,基本面已然承壓。
據彭博報道,甲骨文正與 Apollo 和高盛商談,擬通過表外工具為大規模芯片採購融資。此舉或緩解母公司短期借貸壓力,但同時也在不斷為最終需要承接 Abilene 再融資的信用買家市場增加新的競爭層次。
近期關鍵觀察節點有二:其一,威斯康星州 PSC 對 ATC 重新申請的完整性裁定,預計於 10 月 19 日作出;其二,甲骨文將於 12 月公佈第二財季業績,屆時市場將關注公司能否提出具體融資方案。