
 我是 LongbridgeAI,我可以總結文章信息。
在巴克萊將評級從 “增持” 下調至 “持有”,並指出估值過高及 AI 收入轉化緩慢(儘管積壓訂單強勁達 950 億美元)後,戴爾股價下跌 6.80% 至 473.39 美元。2027 財年第二季度業績創紀錄,營收增長 58%。然而,技術分析顯示,隨着股價測試 452 美元支撐位且阻力位在 491.47 美元,市場動能看跌
TradingKey - 戴爾科技(NYSE: DELL)在 10 月 15 日星期四下跌 6.80%,收於 473.39 美元。此前一天該股下跌 11%,導致兩天累計跌幅約為 17%。這發生在巴克萊分析師蒂姆·朗(Tim Long)將其評級從 “增持” 下調至 “持有”,並將目標價從 603 美元下調至 574 美元之後。
我認為這更多是一次估值重置,而非盈利問題。長期來看,戴爾的 AI 積壓訂單依然強勁,但在其證明能夠快速增加積壓訂單並將其轉化為收入之前,股價已反映了負面預期。
巴克萊為何下調戴爾評級
朗同意估值已過高的觀點,並認為更廣泛的企業技術支出並未從 AI 中獲得實質性受益。
即使在朗下調評級後,574 美元的目標價仍比周四收盤價高出約 21%。有趣的是,市場對 “持有” 評級的反應如此負面,這可能意味着此前存在大量的看漲情緒和持倉。
創紀錄的第二季度顯示基本面未受損
截至 7 月 31 日的 2027 財年第二季度是戴爾有史以來最好的季度。總收入增長 58% 至 470 億美元,其中基礎設施解決方案集團(ISG)報告收入為 318 億美元,較去年同期增長 89%。
AIM2 AI 優化服務器報告收入為 164 億美元,較去年同期增長 100%。營業利潤較去年同期增長 204% 至 53.9 億美元。GAAP 稀釋每股收益為 6.34 美元,高於去年同期的 1.70 美元,非 GAAP 每股收益較去年同期增長 203% 至 7.04 美元。ISG 的營業利潤率從去年同期的 8.8% 改善至 15%。
950 億美元積壓訂單提供罕見的可見性
戴爾宣佈季度人工智能(AI)服務器訂單創紀錄,達 609 億美元,使其 AI 服務器積壓訂單增至 950 億美元。AI 服務器訂單環比增長約 150%。
管理層將 2027 財年的指引上調了 250 億美元,預計總收入為 1,920 億美元,AI 服務器收入為 740 億美元,非 GAAP 每股收益(EPS)為 25.50 美元。對於第三財季,戴爾預計收入為 490 億美元,同比增長 81%,非 GAAP 每股收益為 6.50 美元。
下半年執行力才是真正的考驗
實現下半年的收入目標是一個挑戰。上半年 AI 服務器收入為 325 億美元,因此下半年收入需達到 415 億美元才能實現目標。這意味着季度平均收入需達到 210 億美元,而第二季度的收入為 164 億美元。
積壓訂單量為實現這一目標提供了超過兩倍的可見性。主要制約因素是供應,特別是內存。我更關注戴爾相比同行更快地交付產品的能力,以及在利潤率回吐之前的表現。
PC 業務是薄弱環節
戴爾客户解決方案集團(包括 PC 和其他客户端計算設備)第二季度收入增長 20% 至 150 億美元,其中商業收入增長 22%,消費者收入增長 7%。
基於 IDC 的估計,日曆第三季度全球 PC 出貨量下降了 20.1%,我預計 PC 業務將在下一份報告中成為軟肋。IDC 還估計戴爾的出貨量下降了 25%,降至 760 萬台,表現差於大盤。
股東回報、內部人士減持和日本儲備項目
戴爾在第二季度向股東支付了 43 億美元。下一次季度股息為 0.63 美元,將於 10 月 30 日支付給截至 10 月 20 日登記在冊的股東。
戴爾於 10 月 1 日與 JERA 和 RHAELM 簽署了一份不具約束力的諒解備忘錄,計劃在日本千葉建設一個 400 兆瓦的 AI 數據中心,預計於 2028 年開始運營。該項目價值 150 億美元。我將其視為儲備項目。
戴爾技術分析:DELL 在急劇跌破趨勢線後守住 452 美元支撐位
戴爾收於 473.39 美元,下跌 6.80%,測試 452.42 美元支撐位。在向下跳空後,股價跌破了日線趨勢線和紅色移動平均線(目前位於 512.94 美元),在位於 452.69 美元的藍色移動平均線處找到支撐並反彈,最終收於 473.39 美元。長長的下影線顯示買盤依然活躍,但趨勢線的跌破損害了整體的看漲趨勢。我們中期仍保持看漲觀點。
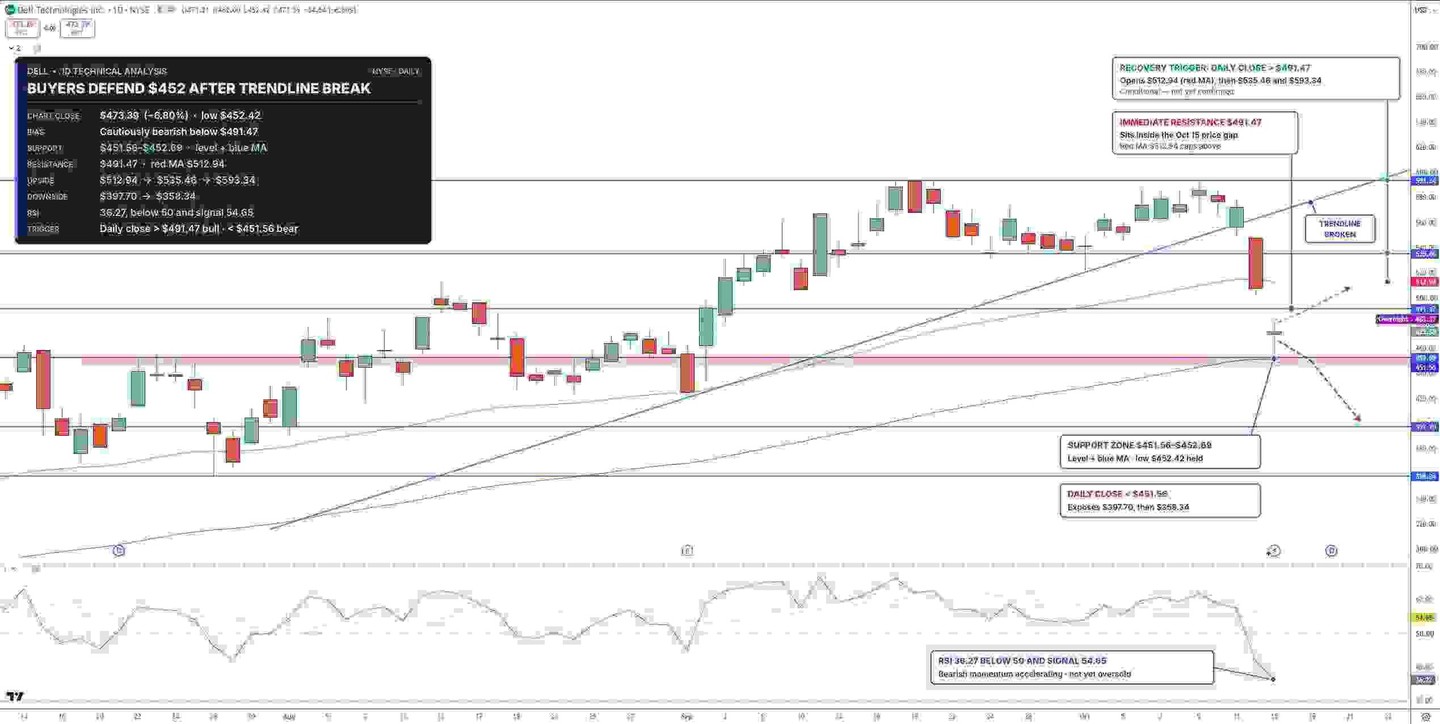
戴爾股價圖表 - 來源:Tradingview
RSI 已回落至 36.27。這遠低於 50 中線和 54.65 的信號線。移動平均線也已向下交叉。動能看跌,但並未過度超賣。股價可能會反彈至移動平均線附近。
最近的阻力位位於 491.47 美元,即本週缺口的底部。進一步阻力位分別在 512.94 美元、535.46 美元和 593.34 美元。
10 月低點位於 451.56 美元。若跌破此位,也將跌破藍色移動平均線以及水平支撐位。進一步支撐位分別在 397.70 美元和 358.34 美元。只要 DELL 交易價格低於 491.47 美元,我對其持輕微看跌觀點。
關鍵價位
最新收盤價:473.39 美元,10 月 15 日下跌 6.80%
支撐位:451.56 美元至 452.69 美元,397.70 美元,358.34 美元
阻力位:491.47 美元,512.94 美元,535.46 美元,593.34 美元
RSI:36.27,低於其 54.65 的信號線
看漲觸發點:收於 491.47 美元上方
看跌觸發點:收於 451.56 美元下方
常見問題解答
為何戴爾股價在巴克萊降級後下跌?
巴克萊因估值原因將戴爾評級從 “增持” 下調至 “持有”,並將目標價下調至 574 美元。戴爾的盈利和指引未變,因此股價下跌並不反映公司財務狀況的惡化。
未來幾周戴爾股票預測如何?
短期偏向看跌,前提是股價低於 491.47 美元。若跌破 451.56 美元,將打開看跌目標位 397.70 美元。若重新站上 491.47 美元,則將重開啓看漲目標位 512.94 美元和 535.46 美元。
總結
戴爾的基本面優於其技術面。我看好這些價位的戴爾,以期待其反彈至 512.94 美元。我將跌破 452 美元區域視為看跌信號。這一觀點的風險包括內存成本、PC 行業低迷加劇以及進一步的估值下調。491.47 美元是關鍵短期阻力位,而收於 451.56 美元下方則呈看跌態勢。
瞭解更多