
 我是 LongbridgeAI,我可以總結文章信息。
高盛報告指出,AI 超大規模雲計算商信貸利差已擴張至年內最高,暗示債市可能悲觀過度或股市仍有約 15% 下行空間。隨着 AI 資本支出增長觸頂,相關股票籃子較 6 月高點下跌約 25%,且 CDS 觸及歷史新高,顯示信用市場壓力加劇。
美國股市與信貸市場的分歧正在走向臨界點。高盛最新報告顯示,AI 超大規模雲計算商(hyperscaler)的信貸利差已擴張至年內最高水平,而對應股價尚未充分反映這一壓力。分析師直言:要麼債市"悲觀過度",要麼股市還有約 15% 的下行空間未被消化。
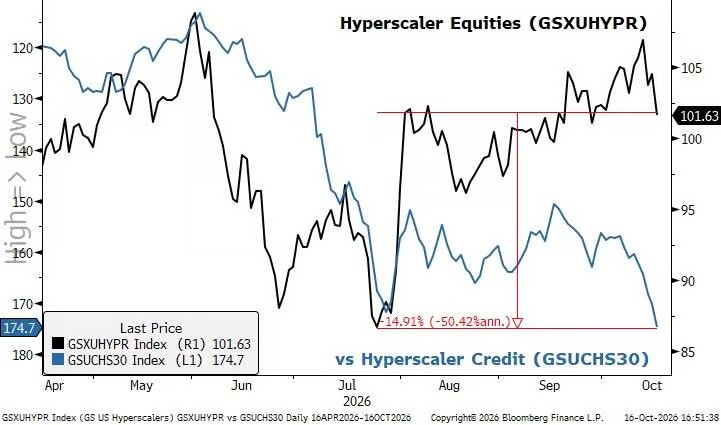
高盛策略師 Louis Miller 在最新的週報中指出,高盛 AI 超大規模雲計算商信貸利差指數(GSUCHS30)已擴張至年內最寬水平,而上一次利差接近當前水平時,相關股票的價格較現在低約 15%。與此同時,高盛更廣泛的 AI 受益股籃子相對於剔除 AI 成分的標普 500 指數,已較 6 月高點累計下跌約 25%。
信貸先於股票發出警報
高盛警告,AI 超大規模雲計算商信貸利差指數(藍線,倒序展示)已升至年內最寬,而對應的股票籃子(黑線)僅剛剛開始回落。7 月上一次信貸利差擴張至接近當前水平時,相關股票價格較現在約低 15%。
信用市場的壓力並不侷限於大型雲計算商。AI 超大規模雲計算商信用違約互換(CDS)剛剛觸及歷史新高。在資本結構的更下層,情況更為嚴峻:20 只垃圾評級 AI 數據中心債券中,有 7 只的還款來源依賴單一租户 CoreWeave,而 CoreWeave 自身的債券已跌至困境級別。
Miller 進一步指出,本週 AI 板塊幾乎無一倖免。高盛 AI 主題儀表盤顯示,NeoClouds 五日跌幅達 24.8%,光學網絡下跌 21.4%,存儲芯片下跌 16.6%。唯一錄得明顯漲幅的主題是"AI-at-Risk"(面臨 AI 衝擊的傳統行業),上漲 3.5%。
AI 資本支出增長觸頂,盈利貢獻將逐步轉負
高盛對當前壓力的核心解釋在於資本支出增長的轉折。Miller 警告:"整個板塊利差的擴張迫使投資者直面一個問題:當 AI 支出增長放緩時,將會發生什麼。AI 資本支出很可能已經觸頂,融資可持續性和資本回報率已取代近期盈利預期修正,成為市場辯論的核心。"
據高盛投資研究數據,超大規模雲計算商資本支出同比增速在 2026 年第三季度達到峯值 116%,市場普遍預期此後將逐季放緩,至 2027 年底降至約 20%。
這一趨勢對標普 500 盈利的影響已有清晰測算。高盛估算,超大規模雲計算商資本支出(扣除折舊後淨值)對 2026 年標普 500 每股盈利增長貢獻約 11 個百分點,2027 年降至 7 個百分點,至 2028 年則因大量數據中心折舊攤銷開始反噬,貢獻將轉為-1 個百分點。
換言之,曾經拉高盈利的資本支出,一旦增速放緩,將反過來成為拖累。
市場內部指標同步發出警示
AI 板塊的壓力並非孤立現象,高盛的"驚悚圖表"在更廣泛的市場層面同樣顯示出壓力信號。
情緒端,當週五看跌期權成交量達到"今年第二高,僅次於 6 月"。
風險偏好端,高盛 Beta 因子對沖組合(GSP1BETA)較近期高點下跌 15%,高貝塔週期股已跌破上升趨勢通道。
增長預期端,高盛週期股對防禦股比率(GSP1CYDE,剔除大宗商品)所隱含的經濟增長預期已降至約 2%,顯示市場對增長的悲觀程度已超出基本面數據所支撐的水平。
槓桿與持倉端,對沖基金持有的 Beta 敞口高於槓桿水平所應隱含的水平——貝塔調整後淨敞口處於五年來的第 67 百分位,而淨槓桿率僅處於第 17 百分位。
Miller 同時指出,金融條件已"從支持增長的正向驅動力轉變為負向拖累",更高的利率和更寬的利差正直接衝擊負債依賴型股票,高盛債務敏感股票籃子(GSX1DEBT)相對於大盤持續承壓。
高盛給出五項應對策略
儘管發出上述警示,Miller 並未預判市場將全面崩潰。他認為,"儘管相關性上升、持倉日益擁擠,市場仍在通過輪動而非指數層面的大幅下跌來消化壓力",並提出五項交易策略。
一、做多"去 AI 化"寬基市場。
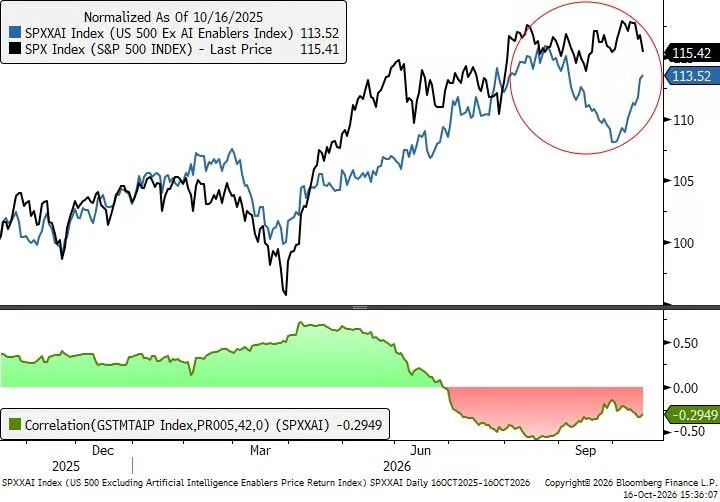
剔除 AI 成分的標普 500 指數(SPXXAI)自 10 月 6 日以來已跑贏標普 500 達 586 個基點,AI 板塊與其餘市場之間的相關性已轉為負值。Miller 認為,名義增長和就業數據仍具韌性,利率壓制估值的效應已部分釋放,支持輪動而非系統性下跌的邏輯延續。
二、做多質量因子,但需注意技術面風險。
高盛質量因子對沖組合(GSP1QUAL)三個月內上漲 20%,RSI 已超過 80,Miller 警告一旦通脹和利率預期緩和,存在大幅逆轉風險。歐洲質量因子(GSPEQUAL)近一個月上漲 7.5%,追趕勢頭明顯。
三、中期醫療保健交易。
Miller 看好 ACA 受益股(GSHLCACA),押注民主黨可能恢復到期的 ACA 保費税收抵免政策,以改善目前深陷壞賬和自付費患者壓力的醫療服務提供商的患者流量。
四、做多巴西的非相關性機會。
當前估值處於中週期水平,外資參與度低於前次選舉週期高峰,利率敏感型國內股票(GSBZRATE)持倉較輕。Miller 看好 10 月 25 日巴西決選前後的上行空間,市盈率有望從中十位數向高十位數重估。
五、對沖中國台灣半導體敞口。
Miller 指出,台積電在上調全年業績指引並加速產能擴張之後股價仍下跌 2.3%,"充分説明市場當前買入 AI 強勁需求敍事的意願"。對沖基金在中國台灣的持倉已達歷史最高水平,而業績表現"未能滿足極高預期"。高盛亞洲團隊推薦做空中國台灣半導體籃子(GSXATWSM)及中國台灣科技(剔除台積電)籃子(GSXATTXT)。
風險提示及免責條款
市場有風險,投資需謹慎。本文不構成個人投資建議,也未考慮到個別用户特殊的投資目標、財務狀況或需要。用户應考慮本文中的任何意見、觀點或結論是否符合其特定狀況。據此投資,責任自負。