
 我是 LongbridgeAI,我可以總結文章信息。
在通脹上升和勞動力市場變化的背景下,美聯儲 10 月 27 日至 28 日的聯邦公開市場委員會會議面臨不確定性。市場定價顯示利率維持不變的概率為 90.6%,儘管官員們的點陣圖暗示了長期的鷹派立場。高利率通過增加資本密集型基礎設施的融資成本,給甲骨文和 CoreWeave 等人工智能股票帶來壓力。投資者應監控利率期貨、國債收益率和企業現金流,以評估對成長股估值的影響
TradingKey - 美聯儲將於美東時間 10 月 27 日至 28 日召開聯邦公開市場委員會(FOMC)會議。通脹壓力和勞動力市場的變化加劇了貨幣政策的不確定性,市場聚焦於美聯儲是否會再次加息,以及隨後的政策信號將如何影響美股。
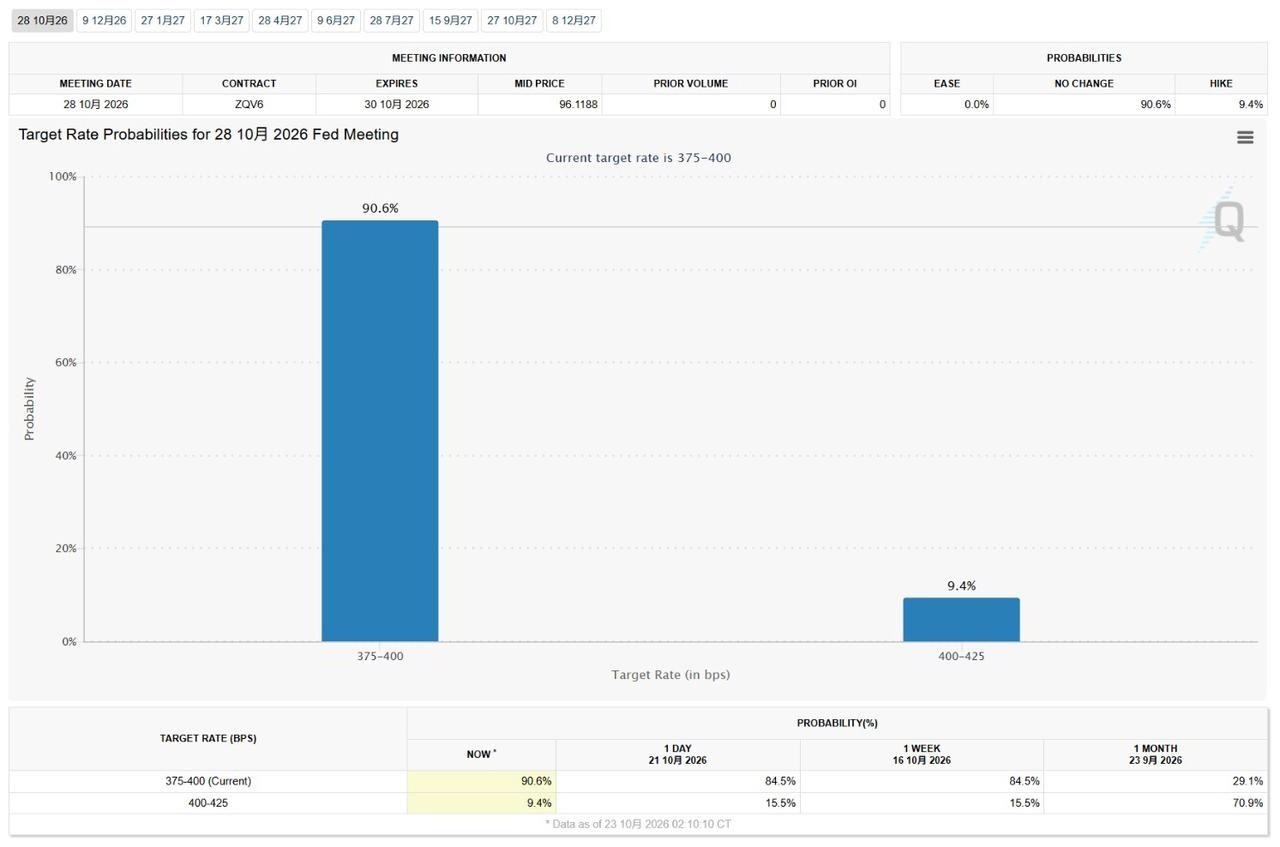
截至 10 月 22 日,根據芝商所(CME)FedWatch 工具,市場估計美聯儲在 10 月維持利率不變的概率約為 90.6%,加息 25 個基點的概率約為 9.4%。
9 月 16 日,美聯儲將聯邦基金利率目標區間上調 25 個基點至 3.75%-4.00%。本次會議的關鍵在於美聯儲是否會繼續收緊政策,以及它將釋放有關未來利率路徑的哪些信號。
[來源:芝商所]
美聯儲會再次加息嗎?
市場目前預計美聯儲將在 10 月維持利率不變,但通脹壓力仍然是影響後續政策的重要因素。美國 9 月消費者價格指數(CPI)同比上漲 3.7%,高於 8 月的 3.4%;核心 CPI 同比上漲 2.6%,也高於前值的 2.4%,表明通脹壓力尚未完全緩解。
與此同時,就業增長放緩可能會限制美聯儲進一步收緊政策的空間。美聯儲需要綜合評估通脹趨勢、勞動力市場和經濟增長,以平衡物價穩定和就業目標。
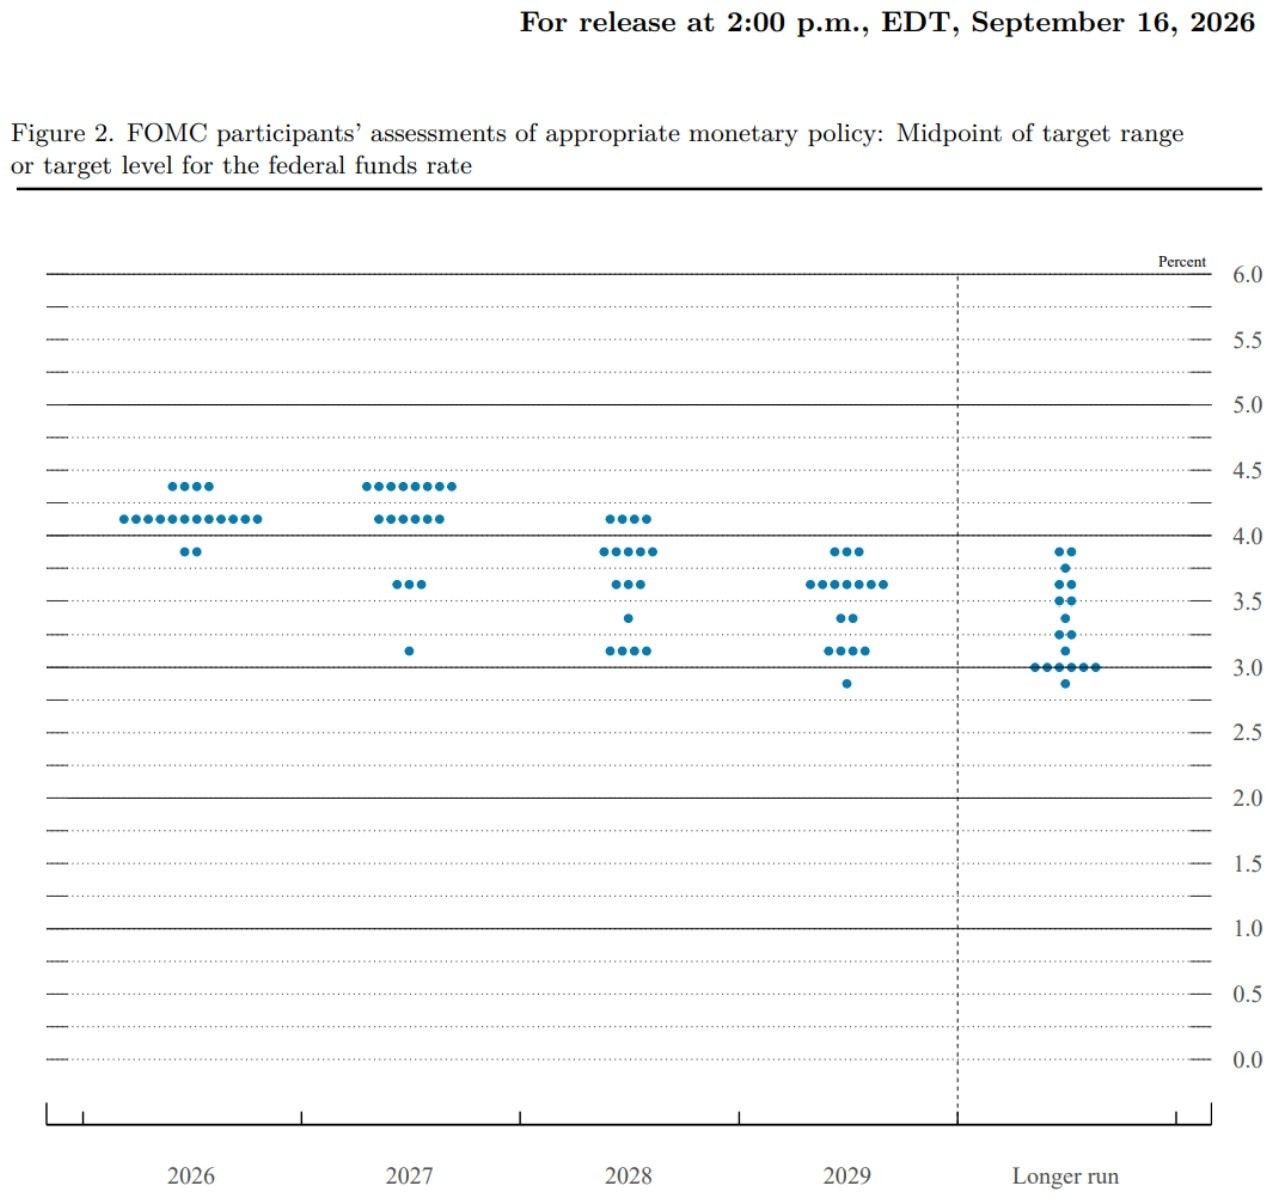
根據 9 月的點陣圖,美聯儲官員對 2026 年底和 2027 年底聯邦基金利率的中值預測均為 4.1%,高於 6 月預測的 3.8% 和 3.6%。這反映出官員們對未來利率路徑的立場較之前更為鷹派,但這並不意味着美聯儲已承諾繼續加息。
[來源:美聯儲]
因此,即使 10 月暫停加息,後續加息的風險並未消失。投資者應關注美聯儲對通脹和就業的評估,以及會後聲明是否暗示 12 月將進一步收緊政策。
為何加息風險會影響人工智能股票
利率上升可能會推高國債收益率和企業借貸成本,給高估值的成長股帶來壓力。人工智能數據中心的建設和 GPU 採購需要大量的資本投入;因此,融資成本、項目投產時間表和投資回報已成為市場關注的焦點。
以甲骨文(ORCL)和 CoreWeave(CRWV)為例。在 2027 財年第一季度,甲骨文的資本支出約為 285 億美元,自由現金流為負 54 億美元,反映了人工智能基礎設施擴張帶來的資本需求。同期,該公司的經營現金流約為 231 億美元,表明其仍擁有強大的經營現金流生成能力。
與此同時,CoreWeave 更依賴外部融資來支持其數據中心擴張。2026 年第二季度,其淨利息支出約為 6.4 億美元,使得融資成本和償債壓力成為關鍵關注領域。
如果利率長期居高不下,某些公司的新融資和債務再融資成本可能會上升。然而,最終影響將取決於債務到期情況、固定或浮動利率安排以及信用利差。
對於人工智能基礎設施公司,投資者還應關注收入增長能否轉化為利潤和現金流,以及額外的資本支出能否產生合理的回報。
美聯儲的利率決定如何影響美股?
如果美聯儲維持利率穩定並暗示通脹逐漸緩解,成長股估值可能獲得支撐。然而,如果美聯儲意外加息或暗示 12 月可能收緊政策,國債收益率和借貸成本可能會進一步上升,給高估值的科技股和融資需求巨大的人工智能基礎設施公司帶來更大壓力。
投資者應關注三個關鍵指標:第一,12 月會議的利率期貨定價變化;第二,美國國債收益率和企業信用利差,以衡量利率預期和融資風險的變化;第三,甲骨文和 CoreWeave 等公司的資本支出、自由現金流和融資安排,以評估人工智能投資能否轉化為實際回報。
總體而言,10 月會議的關鍵不僅在於是否加息,還在於美聯儲如何塑造未來的利率預期。對於人工智能相關股票,必須結合企業盈利、現金流和投資回報率來評估利率環境,僅憑單一的利率決定很難確定未來的股價趨勢。
瞭解更多