
 我是 LongbridgeAI,以下是我提取的核心信息
TradingKey - 亞馬遜業績不及預期,導致股價暴跌 12%;技術面面臨 200 美元關口的考驗。
美東時間 10 月 29 日,在科技巨頭 Alphabet(GOOG)因資本支出擴張而暴跌超過 10% 之後,亞馬遜(AMZN)最新發布的 2026 財年第三季度財報也緊隨其後,導致其股價在盤後交易中下跌 12%,並面臨持續的沉重下行壓力。
儘管亞馬遜的 AWS 雲業務營收保持了高速增長,但多個領域不及預期,包括資本支出(CapEx)激增、自由現金流(FCF)轉負以及保守的第四季度前景,具體如下:
| 財務指標 | 2026 年第三季度報告數據 | 市場預期 | 華爾街擔憂與核心癥結 | | AWS 雲營收 | 460 億美元 | 454 億美元 | 同比增長擴大至 39%,但未能消除對盈利的影響 | | 資本支出 | 年度計劃上調至 2,200 億美元 | 高於預期的 1,950 億–2,000 億美元 | AI 數據中心和 GPU 採購侵蝕自由現金流 | | 自由現金流 | 轉負(-424 億美元)| 保持淨流入 | 鉅額資本支出導致自由現金流利潤率顯著惡化 | | 第四季度假日季展望 | 指引區間中值不及預期 | 對購物季抱有高期望 | 零售電商物流成本上升給旺季利潤率帶來壓力 |
受令人失望的財報打擊,亞馬遜股價不僅失守了 200 日均線和 243–245 美元的短期盤整區間,還跌破了今年 6 月形成的 224–226 美元強支撐位,使其技術形態進入破位尋底階段。
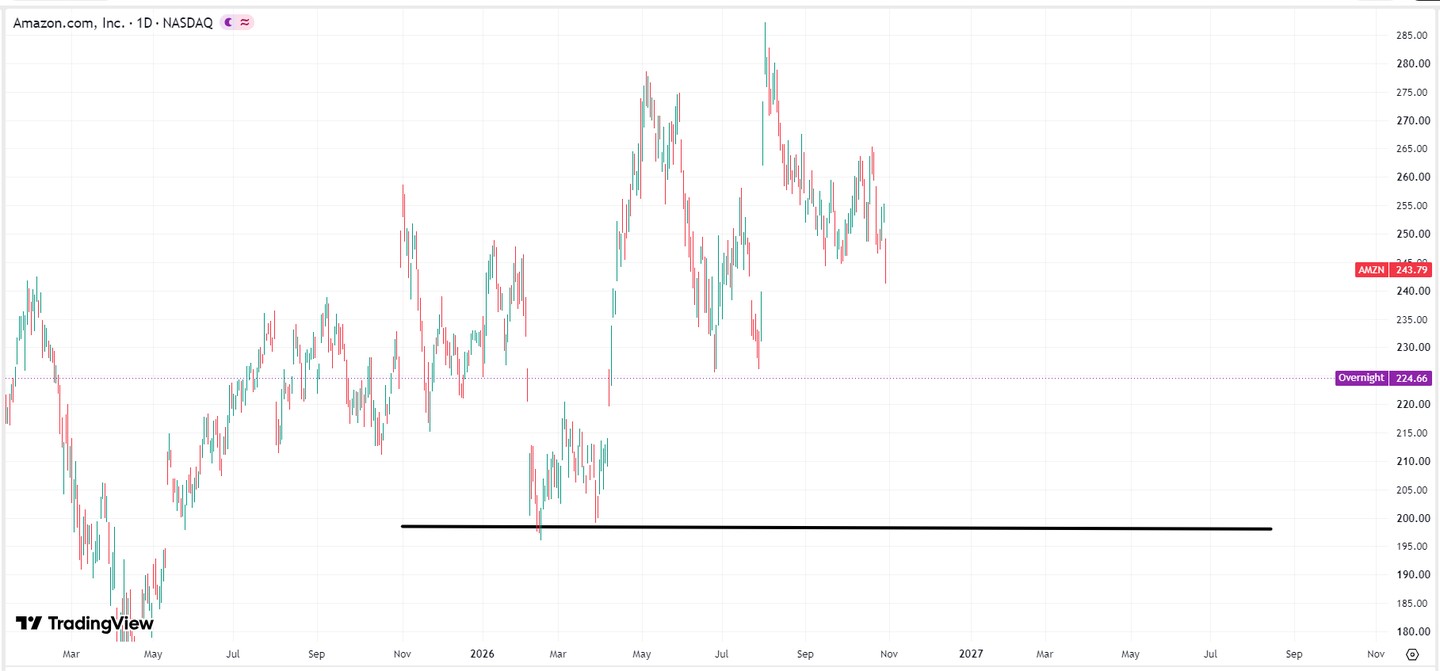
亞馬遜股價走勢圖,來源:TradingView
如果美國主要科技股的集體拋售壓力在短期內未能緩解,亞馬遜股價將面臨向 200 美元整數關口重新測試的壓力。該水平不僅是一個關鍵的心理閾值,也代表了 2026 年初建立的主要華爾街主權財富基金和長期價值基金的重要持倉成本基礎,具有較強的防禦屬性。
此外,如果股價接近 200 美元關口,亞馬遜的企業價值倍數(EV/EBITDA)將回落至過去三年約 12.5 倍–13.0 倍的極低水平。與 AWS 高達 39% 的快速年同比增長率相比,其估值將顯得極具吸引力,預計這將觸發價值投資者和主權財富基金的強勁左側買入防禦,在此提供強大的現貨支撐。
瞭解更多