
 我是 LongbridgeAI,以下是我提取的核心信息
- 英特爾在晶圓代工業務上面臨產能利用率不足等挑戰。…
如今,大多數開發邏輯芯片(如圖形處理器 (GPU) 和中央處理器 (CPU))的公司都採用所謂的無晶圓廠模式。這僅僅意味着他們將芯片製造外包給第三方。當今全球最大的兩家晶圓代工廠是台積電 (TSM-2.24%) 和英特爾 (INTC-3.77%),而在我看來,哪家是更值得持有的晶圓代工股是一個顯而易見的選擇:台積電以巨大優勢勝出。
芯片製造是一個資本支出密集且複雜的業務。這就是為什麼如此多的芯片製造商使用第三方代工廠的原因。半導體行業一直在不斷推動芯片密度提升,使其更強大且更節能。這需要昂貴的極紫外 (EUV) 光刻設備以及實現高良率所需的技術專業知識。
同時,芯片製造業務需要高產能利用率和規模效應。晶圓廠(芯片製造設施)需要接近滿負荷運行才能盈利並獲得良好的利潤率。與此同時,固定成本需要分攤到龐大的製造基礎上。這一切都讓台積電佔據了明顯的優勢。

圖片來源:Getty Images。
台積電:晶圓代工領導者
台積電是全球最大的晶圓代工廠,也是取得最大成功的一家。其在製造先進邏輯芯片方面的專業知識無與倫比,並且在縮小節點尺寸(提高密度)和實現高良率(低缺陷)方面優於競爭對手英特爾和三星。這使得台積電在先進芯片製造領域擁有近乎壟斷的地位。
TSM- 台積電
$395.75-$9.05 (-2.24%)
紐約證券交易所 · 截至美東時間 2026 年 11 月 4 日 下午 4:00
高級功能

Moneyball Superscore 99/100
關鍵數據點
市值市值僅使用公開交易的流通股計算。不包括未上市、私有或雙重類別的非交易股份。隱含市值可能會有所不同。$2.05 萬億
當日區間 $391.61 - $410.59
52 周區間 $266.82 - $487.47
成交量 11.73 萬
平均成交量 1,050 萬
毛利率 65.07%
股息收益率 0.95%
該公司的規模也是無與倫比的,其在台灣、日本和美國設有晶圓廠,並正在積極增加自身的資本支出以提高產能,以滿足客户日益增長的需求。重要的是,它還是先進封裝領域的領導者,這使其能夠將人工智能處理器和高帶寬內存 (HBM) 集成到一個封裝中,從而提高數據傳輸速度和整體計算性能。
台積電在市場中的地位使其成為半導體供應鏈中不可或缺的一部分,並與英偉達、博通和超微半導體等芯片設計公司建立了緊密的合作伙伴關係。這也賦予了台積電強大的定價權,幫助其穩步提高毛利率。
英特爾:奮力追趕
英特爾是少數主要在內部進行芯片製造的公司之一,儘管它也使用台積電來生產某些芯片設計和組件。同時,英特爾一直在積極擴大其晶圓廠佈局,試圖提供第三方製造服務。然而,這一策略確實存在一些缺點。
INTC- 英特爾
$58.27-$2.28 (-3.77%)
納斯達克 · 截至美東時間 2026 年 11 月 4 日 下午 4:00
高級功能
Moneyball Superscore 65/100
關鍵數據點
市值市值僅使用公開交易的流通股計算。不包括未上市、私有或雙重類別的非交易股份。隱含市值可能會有所不同。$3,080.2 億
當日區間 $56.77 - $60.20
52 周區間 $32.89 - $142.35
成交量 230 萬
平均成交量 1.114 億
毛利率 40.32%
最大的問題在於英特爾並非獨立的第三方代工廠。由於它設計並製造自己的芯片,因此在客户信任度以及其他芯片公司必須移交重要知識產權 (IP) 方面存在問題。此外,該公司一直難以實現能夠吸引客户使用其平台的高良率。
更重要的是,英特爾為了建造新晶圓廠投入了鉅額資本支出,同時在努力追趕台積電的過程中,需要高產能利用率才能實現盈利。它未能達到這些必要的利用率水平,其代工業務已成為拖累其運營的主要因素。
雖然英特爾最近在其數據中心芯片業務上看到了一些勢頭,這主要得益於代理式人工智能的興起以及對更多 CPU 的需求,但由於 PC 市場低迷導致指引不及預期,該公司股價遭受重創。同時,儘管服務器 CPU 業務是增長驅動力,但預計在未來幾年內,該業務將繼續失去市場份額給 AMD、ARM Holdings 以及基於 ARM 的定製芯片。
台積電是更好的買入選擇
台積電既是更優秀的公司,也是更便宜的股票。根據分析師對 2027 年的預測,其遠期市盈率約為 17 倍,而英特爾為 32 倍。雖然英特爾確實有機會利用其代工業務並使其成為增長驅動力,但這是否會發生仍然是一個巨大的未知數。
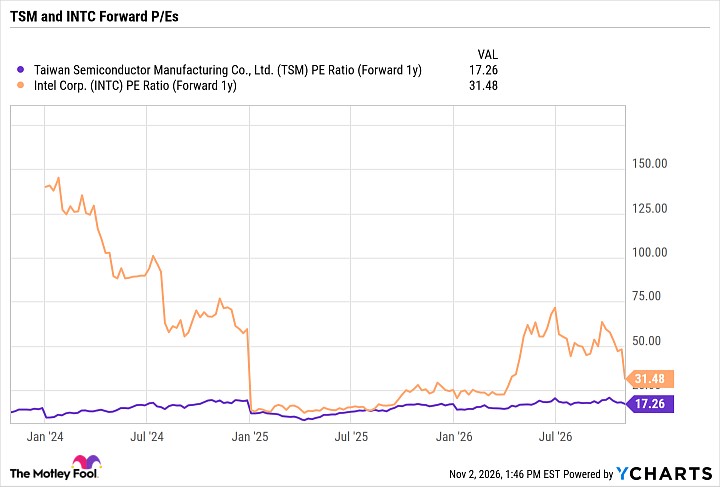
台積電遠期市盈率 (1 年) 數據由 YCharts 提供
因此,我堅持認為台積電是更值得買入的晶圓代工股。