
 我是 LongbridgeAI,以下是我提取的核心信息
TradingKey - 伯克希爾·哈撒韋公司(BRK.A, BRK.B)將於美東時間 11 月 7 日上午公佈其 2026 年第三季度財報。截至 11 月 5 日收盤,B 類股股價為 572.33 美元。
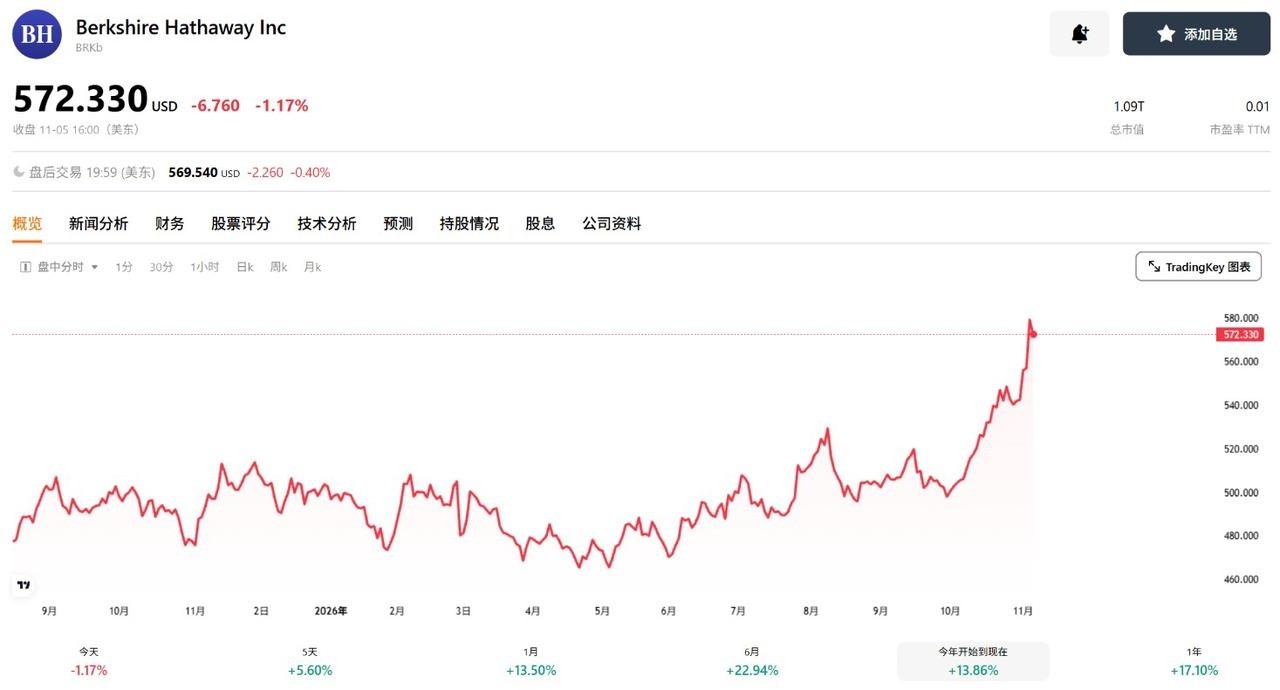
[來源:TradingKey]
伯克希爾是一家大型美國綜合控股公司,業務涵蓋保險、鐵路運輸、能源、公用事業、製造、服務和零售等領域,同時持有大量上市公司股票組合。其多元化的業務組合和龐大的投資資產意味着,其財務業績不僅受各業務經營表現的影響,也與資本市場和投資配置密切相關。
2026 年 1 月 1 日,格雷格·阿貝爾正式接任 CEO,而沃倫·巴菲特於 9 月卸任董事會主席。市場將重點關注阿貝爾上任後的經營表現和資金配置策略。
本次財報的關鍵焦點包括保險承保利潤、鐵路和能源業務的表現以及資金部署。截至 2026 年第二季度末,伯克希爾持有約 3,647 億美元的現金和美國國庫券,並在第二季度淨買入約 200 億美元的股票。
投資者將關注第三季度現金儲備的變化,以及公司是否繼續增加股票持倉、回購股票或進行重大收購。
市場預期與上季度回顧
根據 Zacks 數據,分析師預計伯克希爾·哈撒韋公司第三季度營收約為 973 億美元,同比增長 2.5%,每股收益預計為 5.91 美元,同比下降 5.6%。這表明市場預期營收温和增長,但每股收益可能下滑。
回顧第二季度,伯克希爾的營業利潤同比增長 16.3% 至 129.83 億美元。其中,鐵路、能源以及製造、服務和零售業務的税後利潤分別增長了 6.3%、26.9% 和 24.1%。
相比之下,保險承保利潤同比下降 13.1% 至 17.31 億美元,保險投資收益下降 9.1% 至 30.59 億美元。此外,公司在第二季度回購了約 45 億美元的股票。
保險利潤與資金配置成為關鍵亮點
保險業務是伯克希爾營業利潤的重要來源,第三季度承保利潤和投資收益的變化值得密切關注。
在第二季度,保險承保利潤同比下降 13.1% 至 17.31 億美元,保險投資收益下降 9.1% 至 30.59 億美元。其中,GEICO 承保利潤的下滑部分抵消了其他保險業務的增長,而投資收益則受到利率下降的拖累。
展望第三季度,晨星預計,由於保險市場競爭加劇和保費增長放緩,保險承保表現可能依然疲軟。然而,鐵路、能源和製造等非保險業務有望部分抵消保險板塊的壓力。投資者應關注承保利潤是否改善以及投資收益是否企穩。
資金配置也是本次財報的一個關鍵焦點。截至 6 月底,伯克希爾保險及其他業務持有的淨現金、現金等價物及短期美國國庫券總額約為 3,592 億美元。
7 月 24 日,公司以約 68 億美元的現金對價完成了對房屋建築商 Taylor Morrison (TMHC) 的收購。第三季度末的現金儲備和股票回購規模將反映阿貝爾上任以來的資金配置情況。
Alphabet (GOOGL) 也是一項值得關注的投資。截至 6 月底,伯克希爾持有約 1.06 億股 Alphabet 股票,市值約為 378 億美元,使其成為第三大股票持倉。
與第一季度相比,持股數量增加了約 83%。第三季度是否進一步增持或減持,需等待後續 13F 文件的披露。
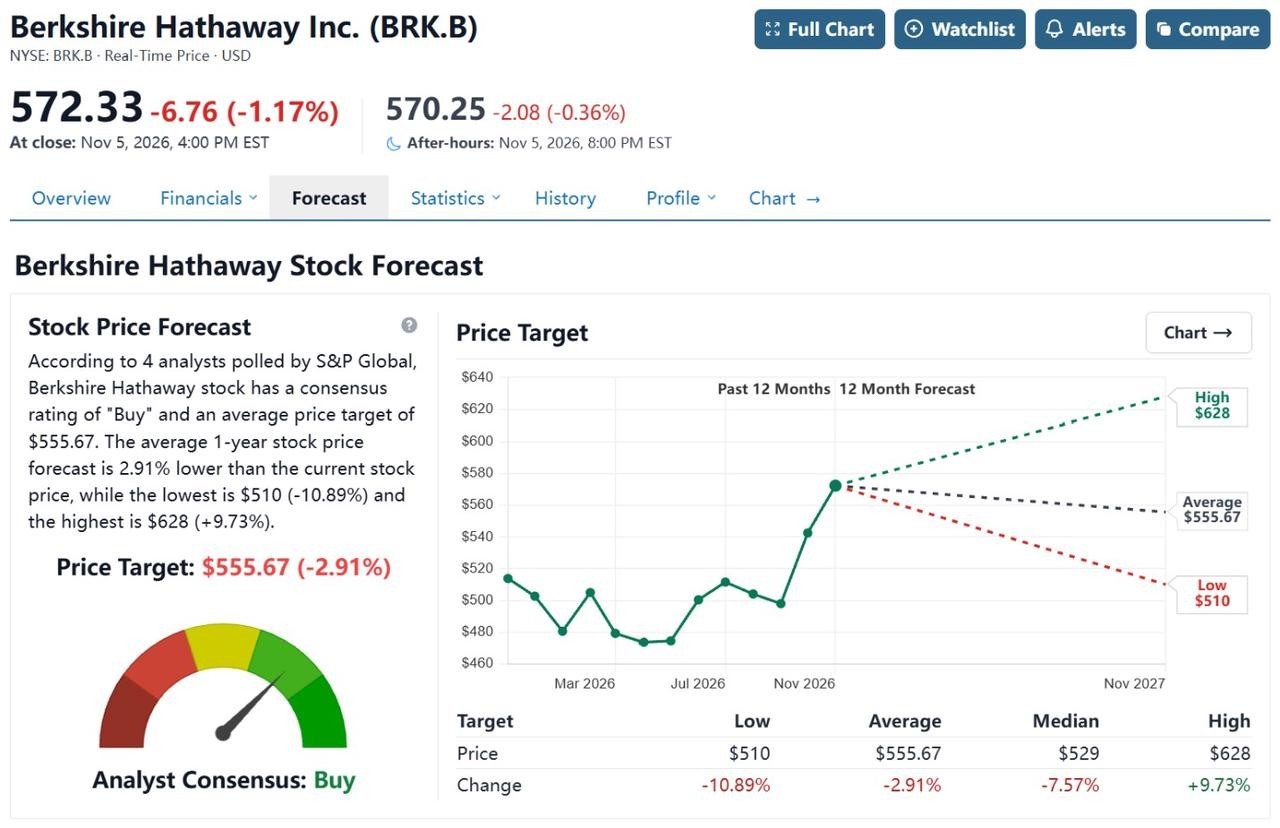
華爾街對 BRK.B 的最高目標價達 628 美元
[來源:StockanAlysis]
截至 11 月 6 日,據 StockanAlysis 數據顯示,分析師對伯克希爾·哈撒韋公司 B 類股的平均目標價為 555.67 美元,較當前股價隱含 2.91% 的下跌空間;最高目標價為 628 美元,最低為 510 美元。
10 月 22 日,瑞銀分析師 Brian Meredith 將伯克希爾 B 類股的目標價從 604 美元上調至 628 美元,並維持 “買入” 評級。晨星預計,第三季度保險承保利潤可能下降,但鐵路和能源等非保險業務有望推動營業利潤實現中高個位數的增長。
在第三季度,保險承保利潤是否改善,以及鐵路和能源業務能否保持增長,將直接影響整體經營表現。如果保險業務持續承壓,其他板塊能否彌補利潤缺口,以及阿貝爾如何配置鉅額現金,也將是投資者關注的關鍵領域。
瞭解更多