
 我是 LongbridgeAI,我可以總結文章信息。
TradingKey - CoreWeave (CRWV) 將於美東時間 11 月 10 日盤後公佈 2026 年第三季度財務業績,並於同日美國東部時間下午 5 點舉行電話會議。截至 11 月 6 日收盤,該公司股價報 46.40 美元。
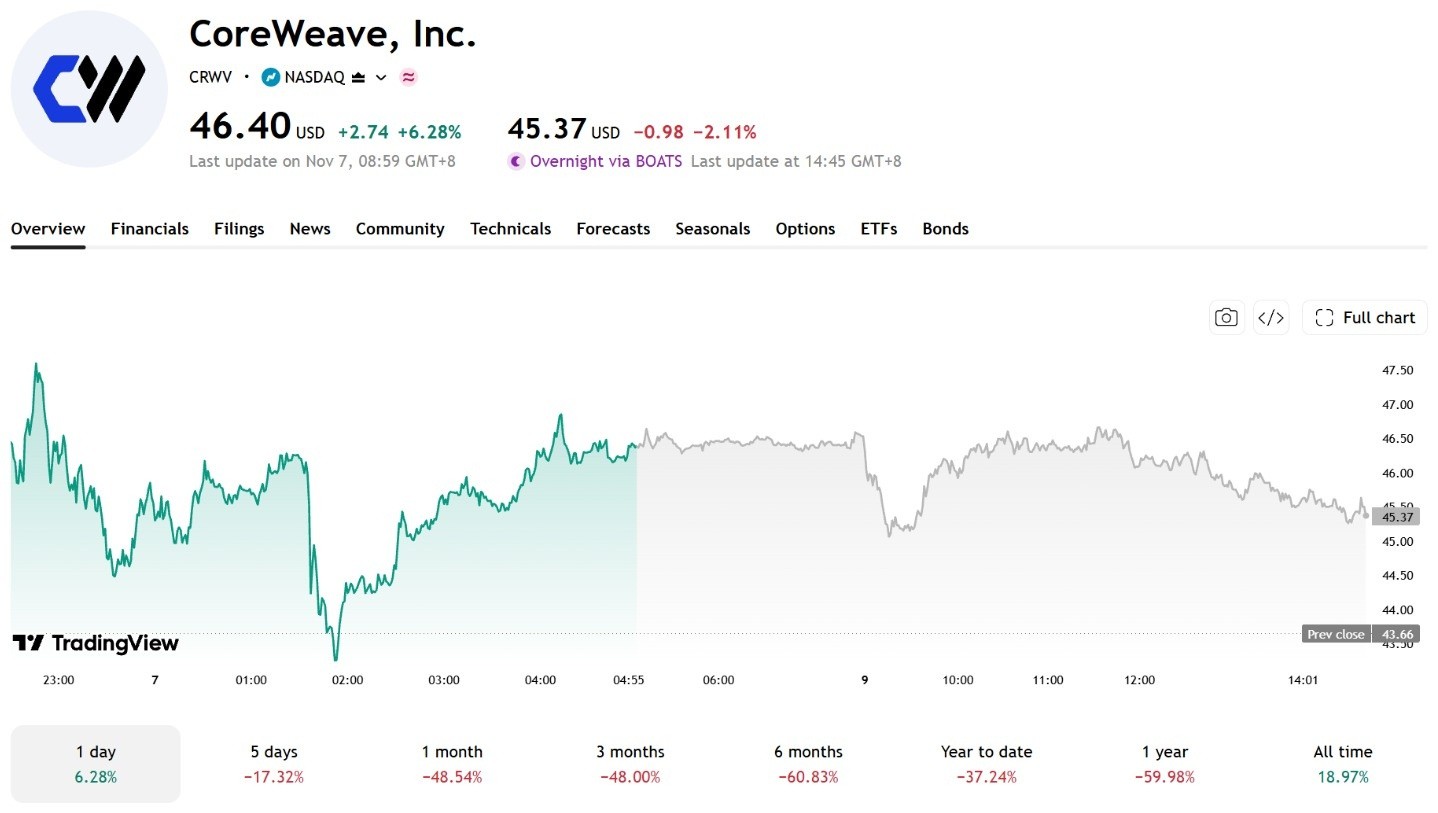
[來源: TradingView]
CoreWeave 是一家專注於人工智能和高性能計算的雲服務提供商,主要建設和運營數據中心,為 AI 企業和大型機構提供 GPU 算力、雲計算基礎設施及相關軟件服務,支持 AI 模型的訓練和推理。
市場預計 CoreWeave 第三季度的收入將繼續快速增長;然而,隨着數據中心建設和算力部署的加速,資本支出、利息支出以及隨後的融資需求也在穩步增加。
本次財報的關鍵在於公司能否在控制擴張帶來的融資成本的同時,將其龐大的客户訂單轉化為實際收入。
市場預期接近公司收入指引
根據 Zacks 於 11 月 3 日發佈的數據,分析師預計 CoreWeave 第三季度營收約為 35.4 億美元,同比增長 159.2%,每股虧損約為 1.17 美元。
公司此前給出的第三季度收入指引為 34.5 億至 36 億美元,市場共識接近該區間的中值。因此,這份財報不僅需關注收入是否符合預期,還需關注算力交付趨勢、利潤率和融資成本的變化。
第二季度,CoreWeave 的收入同比增長 112.5% 至 25.75 億美元,但淨虧損擴大至 6.26 億美元,而淨利息支出同比激增約 140% 至 6.4 億美元,反映出快速擴張帶來的融資成本壓力。
運營方面,CoreWeave 在第二季度增加了近 500 兆瓦的活躍電力容量,期末達到 1.5 吉瓦,為後續的算力交付和收入增長提供了支持。其託管 AI 推理服務的年化收入已超過 1 億美元,預計到年底將達到 2.5 億美元,顯示出公司在 AI 推理領域的穩步擴張。
在預訂方面,截至 6 月 30 日,CoreWeave 的收入積壓達到 1,040 億美元,同比增長 246%。在第三季度初,公司又獲得了超過 250 億美元的額外客户承諾。雖然這一龐大的訂單積壓支持未來的收入增長,但實際收入仍取決於數據中心建設、算力交付和服務部署的進展。
資本支出和利息支出仍是盈利焦點
CoreWeave 預計第三季度資本支出為 115 億至 135 億美元,利息支出為 8.6 億至 9.4 億美元,調整後營業利潤為 2 億至 2.6 億美元。同時,公司將 2026 年全年資本支出指引上調至 350 億至 390 億美元。
公司預計第三季度調整後營業利潤為 2 億至 2.6 億美元,低於同期預計的 8.6 億至 9.4 億美元利息支出。儘管兩項指標的會計基礎不同,但這一差距反映了高融資成本對公司盈利能力的壓力。
債務償還也將考驗公司的流動性管理能力。截至 6 月底,CoreWeave 的未來本金償還總額約為 355.5 億美元,其中約 44.13 億美元將於 2026 年下半年到期,其餘約 311.4 億美元將於 2027 年及以後到期。
現金流方面,2026 年上半年,公司經營活動產生的淨現金流入為 36.63 億美元,投資活動產生的淨現金流出為 148.74 億美元,籌資活動產生的淨現金流入為 139.85 億美元。
其中,購買物業和設備(包括資本化的內部使用軟件)的現金支出達到 141.17 億美元,約為同期經營活動淨現金流入的 3.9 倍。
這表明公司現有的經營現金流不足以覆蓋其大規模資本支出,使其不得不依賴債務、股權融資和其他融資安排來支持數據中心的擴張。隨着資本支出的持續增加,後續融資的規模和成本將直接影響公司的現金流和盈利能力。
華爾街最高目標價達 278 美元
截至 11 月 9 日,根據 StockAnalysis 的數據,42 位分析師對 CoreWeave 的平均目標價為 131.53 美元,較 11 月 6 日的收盤價高出約 183.5%,目標價區間為 39 美元至 278 美元。
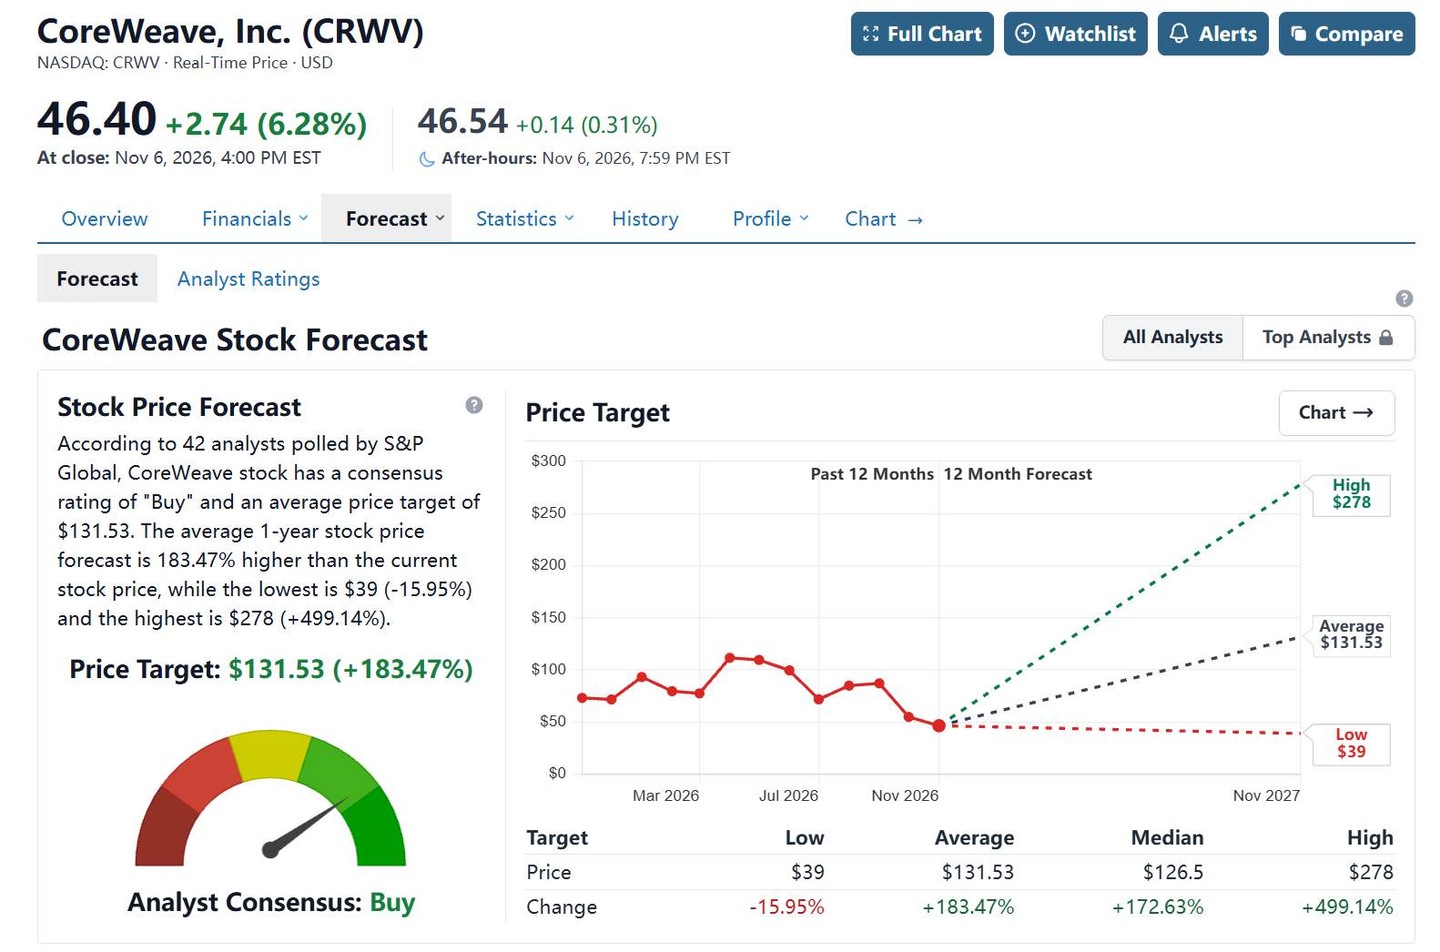
[來源: StockAnalysis]
在機構評級方面,高盛維持 “買入” 評級,目標價為 106 美元,估計公司可能需要額外 200 億至 230 億美元的債務融資來履行現有客户訂單。與此同時,滙豐銀行維持 “賣出” 評級,目標價為 39 美元。
兩家機構存在明顯分歧:高盛更看重公司的訂單積壓和長期業務增長潛力,但也指出履行現有訂單需要大量新融資;相比之下,滙豐銀行對高債務負擔和未來盈利能力持更為謹慎的態度。
債券市場的波動也反映了融資壓力。路透社 10 月 16 日報道稱,部分 CoreWeave 債券的收益率一度升至 15% 至 16%,表明投資者對公司信用風險和債務融資模式的擔憂加劇。
總體而言,CoreWeave 第三季度的收入預計將保持快速增長,但市場更關注的是增長背後的資本需求和盈利質量。
公司能否按計劃交付算力,逐步將 1,040 億美元的收入積壓轉化為實際收入,同時控制資本支出和債務成本,將是其未來股價表現的關鍵。
如果算力交付落後於計劃,或者新的融資成本繼續上升,公司的現金流和盈利預期可能會受到壓力,從而拖累其股價。