高盛:我們走訪的公司表示,價格競爭依然健康,2027 年 800G 光模塊價格降幅在個位數以內,1.6T 光模塊價格將維持在 700 美元以上。
$Coherent Corp.(COHR.US) $Lumentum控股(LITE.US) $應用光電公司(AAOI.US) $MACOM科技解決方案控股(MTSI.US)
Equity research

E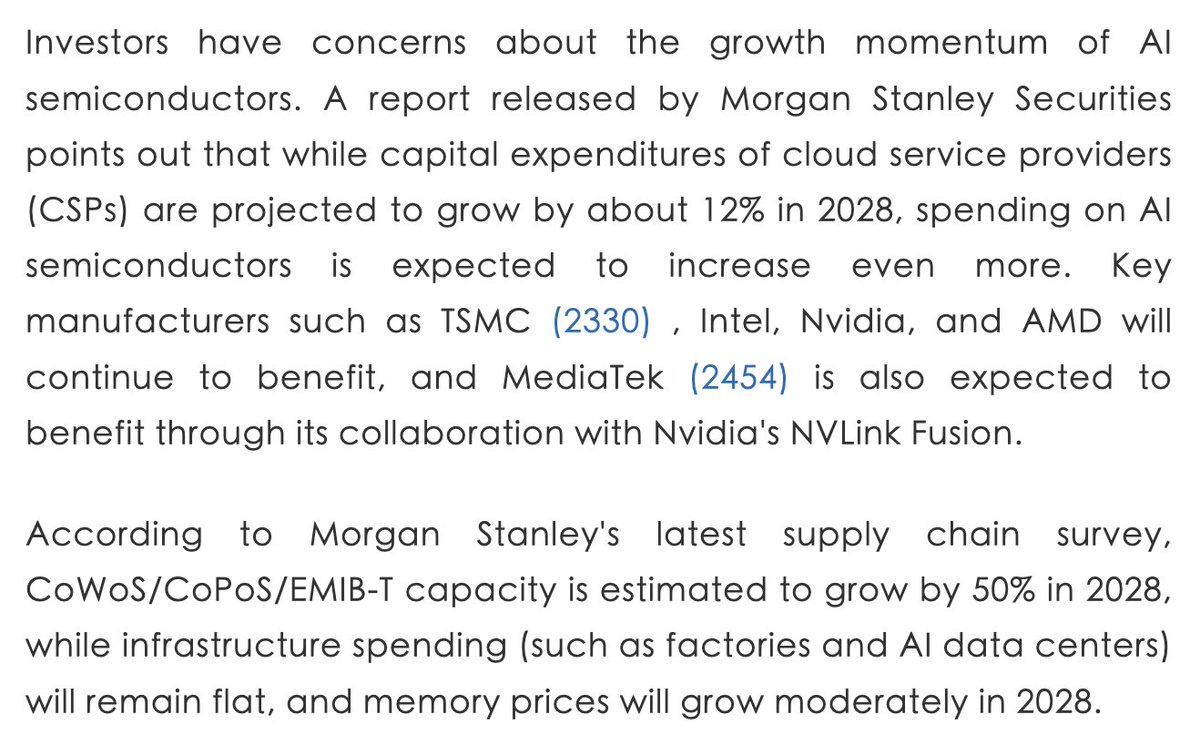
摩根士丹利預計,2028 年 CSP 的資本支出佔比約為 12%,而 AI 半導體的支出預計將進一步增加。
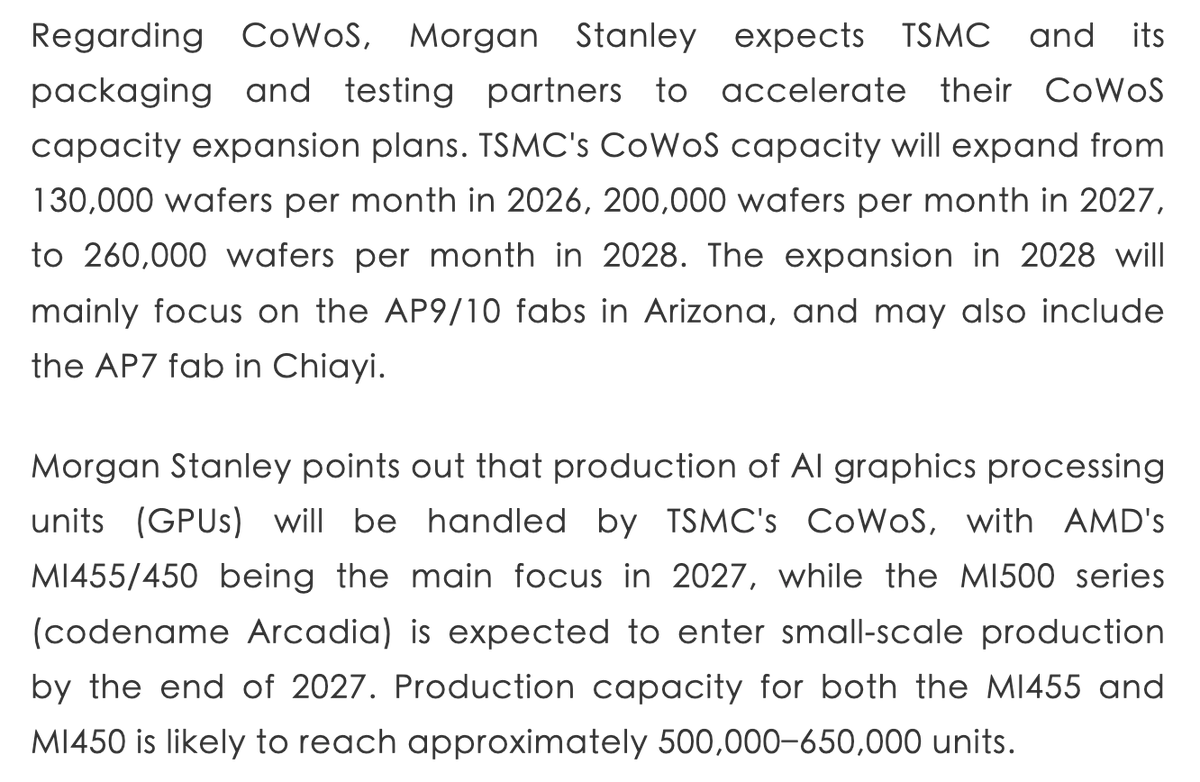
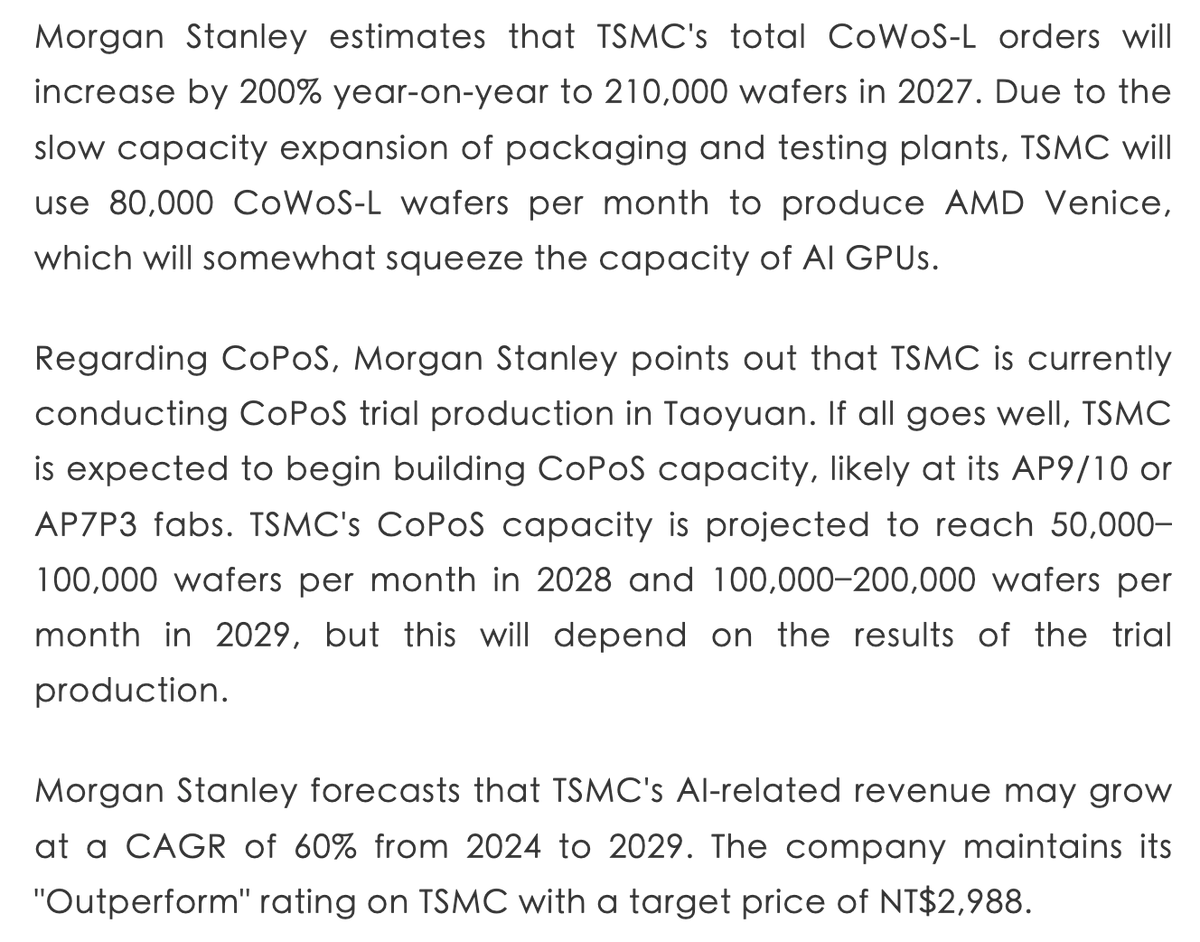
> 預計到 2028 年,CoWoS/CoPoS/EMIB-T 產能將增長 50%,而基礎設施支出(如工廠和 AI 數據中心)將保持平穩,內存價格在 2028 年將温和增長。> 台積電的 CoWoS 產能將從 2026 年的每月 13 萬片晶圓、2027 年的每月 20 萬片晶圓,增至 2028 年的每月 26 萬片晶圓。> MI500 系列(代號 Arcadia)預計將於 2027 年底進入小批量生產。MI455 和 MI450 的產能可能分別達到約 50 萬至 65 萬片。> 台積電 2027 年的 CoWoS-L 總訂單預計同比增長 200%,達到 21 萬片晶圓。> 台積電的 CoPoS 產能預計在 2028 年達到每月 5 萬至 10 萬片晶圓,2029 年達到每月 10 萬至 20 萬片晶圓,但這取決於試產結果。> 摩根士丹利預測,台積電的 CoPoS 產能預計在 2028 年達到每月 5 萬至 10 萬片晶圓,2029 年達到每月 10 萬至 20 萬片晶圓,但這取決於試產結果。$台積電(TSM.US) $AMD(AMD.US) $英特爾(INTC.US) $谷歌-A(GOOGL.US) $亞馬遜(AMZN.US) $Meta(META.US) $微軟(MSFT.US)
E![图片 1,共 1 张]()
Evercore ISI:在未來 5 年內,AI 網絡將成為 AI 數據中心半導體中增長最快的細分領域。
$先科電子(SMTC.US) $Credo Tech(CRDO.US) $康寧(GLW.US) $諾基亞(NOK.US) $訊遠通信(CIEN.US) $Lumentum控股(LITE.US) $Coherent Corp.(COHR.US)
E![图片 1,共 3 张]()
![图片 2,共 3 张]()
![图片 3,共 3 张]()
初步出口數據 | 2026 年 9 月 10 日
基於每月 1 日至 10 日的統計數據DRAM:同比增長 529%,環比增長 79%MCP(HBM):同比增長 293%,環比增長 87%MLCC:同比增長 38%,環比增長 65%$美光科技 (MU.US) $DRAM $磁盤存儲 $EWY $SK海力士(SKHY.US)E![图片 1,共 2 张]()
![图片 2,共 2 张]()
KB 證券認為三星在韓國提升了 HBM4 份額和晶圓廠良率
> 三星今年第二季度佔 HBM 市場的 33% 份額,預計第四季度將接近 40% 的份額。> HBM4 在第三季度的銷售額將比上一季度增加三倍以上,預計 HBM4 將在下半年佔總 HBM 銷售額的 60% 以上。> 三星的晶圓廠已將 4 納米生產良率穩定在 80% 以上,而 2 納米 GAA 良率已迅速提升至 70% 以上,恢復了先進工藝的量產競爭力。
E![图片 1,共 1 张]()
高盛:預計 2026-28 年英偉達驅動的機架級 AI 服務器將達到 5 萬/9.2 萬/14.8 萬架,AMD 將達到 5 千/1.3 萬/1.5 萬台。
到 2028 年,英偉達的機架數將是 AMD 的近 10 倍 🔥
$英偉達(NVDA.US) $AMD(AMD.US)
E![图片 1,共 1 张]()
MIC 報告對各類 AI 組件進行了供需評估。
HBM/商用 DRAM:2027-2028 年持續緊張高端 MLCC:2027 年緊張;2028 年需觀察ABF 基板:2028 年可能緩解ABF 積層膜:2027 年緊張;2028 年可能緩解高端 CCL:2027 年緊張;2028 年可能緩解T-Glass:2027 年下半年可能出現拐點NAND:2027 年底至 2028 年可能緩解$美光科技 (MU.US) $DRAM(ETF) $EWY(ETF) $DISK(ETF) $閃迪(SNDK.US)(ETF)E![图片 1,共 1 张]()
Hock Tan 對循環融資指控的反駁,堪稱史上最爛解釋:
“這六家中,有兩家是最強的玩家,但它們沒有足夠的現金流來生成訓練和推理所需的算力,也無法將其模型產品化。”“這不是循環融資。當客户看到需求推動自身需求增長,且他們並非必須使用我們的服務時,他們可以從別處獲取,這就不是循環融資。我們是在利用融資來創造需求。”$博通 (AVGO.US)
E![图片 1,共 1 张]()
據 @FundaAI 稱,GPT-6 的訓練算力消耗約為 GPT-5 時代的 10 倍。
“根據我們與行業的討論、實驗、強化學習、合成數據生成及支持性基礎設施的綜合情況,這些環節消耗的算力可能是主預訓練階段的數倍,最高可達十倍。”“一旦 TPU 8t 和 Vera Rubin 實現量產,下一輪預訓練加速即可啓動,而大規模互連與光模塊將在該週期中受益最多。”$英偉達(NVDA.US) $谷歌-A(GOOGL.US)
E![图片 1,共 1 张]()
花旗銀行:隨着 AI 數據中心的擴展,擴列(Scale-out)應成為全球數據中心光互連市場的主要場景之一;而擴容(Scale-up)將嶄露頭角併成為關鍵因素
$Lumentum控股(LITE.US) $Coherent Corp.(COHR.US) $英偉達(NVDA.US)
E![图片 1,共 2 张]()
![图片 2,共 2 张]()
IQE 重申了業界關於磷化銦(InP)的觀點:
"正如我們此前所強調的,我們對磷化銦和砷化鎵光互連技術的需求很高。""磷化銦襯底正成為大規模增產的主要瓶頸之一。"$AXTE![图片 1,共 1 张]()
高盛:全球光模塊出貨量
> 出貨與預測調整:高盛將 2026-28 年預計的全球光模塊出貨量上調 21%/31%/31%。其中,1.6T 及以上產品的出貨量在 2026-28 年分別上調 29%/61%/50%,主要受機架級/ASIC 服務器出貨量增加、每 GPU 光模塊使用量增加以及規格升級驅動。> 市場規模預測:預計全球光模塊市場在 2026 年將達到 680 億美元,2027 年達到 1310 億美元,2028 年達到 1480 億美元。800G 及以上細分市場預計將以 +69% 的複合年增長率增長,分別達到 450 億美元、1080 億美元和 1300 億美元。> 容量與速度里程碑:預計 2026 年 800G/1.6T 的出貨量為 4500 萬/3300 萬隻,到 2027 年增長至 4900 萬/7100 萬隻。3.2T 的出貨量預計在 2027 年攀升至 2300 萬隻,2028 年達到 6800 萬隻。> 技術採用:硅光子學預計將佔據 800G 光模塊的 60%、1.6T 的 80% 以及 3.2T 的 80%。
E![图片 1,共 1 张]()
英偉達、戴爾、HPE、博通、Ciena 和 Credo 等幾家重要公司本週及上週公佈了財報。幾乎所有公司都提到,需求遠超現有供應,這將阻礙其未來幾個季度的增長。縱觀其業績電話會議,幾乎所有計算/服務器公司都將內存和基板列為主要的供應瓶頸。博通特別指出:“無論是 EML 激光器還是 CW 激光器,對激光器的需求遠遠超出了行業內的供應能力。” 轉向光通信領域,Ciena 報告稱某些光學組件的長期協議(LTA)已簽署至 2029 年。Credo 也發出了同樣的信號。$博通(AVGO.US) $英偉達(NVDA.US) $Hewlett Packard Enterprise(HPE.US) $訊遠通信(CIEN.US) $戴爾科技-C(DELL.US) $Credo Tech(CRDO.US)


E![图片 1,共 1 张]()
摩根士丹利:長江存儲和長鑫存儲在存儲領域處於什麼位置?
三大廠商在各類存儲市場中依然佔據重要地位。長江存儲和長鑫存儲仍落後甚遠。$美光科技 (MU.US) $DRAM $EWY $SK海力士(SKHY.US) $閃迪(SNDK.US)
E
我從未真正深入研究過新雲服務商,可能只是我個人的看法,但新雲業務看起來缺乏吸引力……
我聽過的最大支持論點是它們的計算價格很高,但這對於該業務來説似乎可靠嗎?另一方面,它們:> 資本密集 > 負債累累 > 競爭非常激烈 > 利潤率低 如果這個業務中有相當於英偉達的公司,那就是 Nebius $Nebius(NBIS.US) 除此之外,一切看起來質量都很低。這個業務的進入壁壘是什麼?似乎任何人都可以在明天成為超大規模客户的 GPU 供應商並取得成功。為什麼?因為英偉達有 GPU 可賣。更多的新雲商會傷害它們嗎?絕對沒有。很想聽聽反駁意見。只是一個信息性的辯論。我從未做過類似的事情,所以也許這會有用。
E![图片 1,共 1 张]()
共封裝光學(CPO)全球市場規模
> 市場增長:預計全球市場將從 2025 年的 184 億日元(約 1.157 億美元)迅速增長,到 2030 年達到 1.27 萬億日元(約 79.9 億美元),並在 2035 年擴大至 3.55 萬億日元(約 223.3 億美元)(預測)。> Scale-Up(機架內擴展):Scale-Up 應用佔 2030 年市場份額的 68%(約 54.3 億美元),到 2035 年將增至 67%(約 149.6 億美元)。> Scale-Out(交換層擴展):Scale-Out 應用佔 2030 年市場份額的 32%(約 25.6 億美元),2035 年佔比為 33%(約 73.7 億美元)。(h/t @semi_journal_jp)