

489 家門店 + 超 9% 淨利率,綠茶集團港股 IPO 招股中,5 月 16 日正式掛牌
 我是 LongbridgeAI,我可以總結文章信息。
小結:綠茶餐廳基本面一般,與情況相似的小菜園相比,13.8 倍市盈率估值較為合理,且有一定上升空間。需關注孖展數據判斷市場熱度。
截至發稿時間(5 月 9 日下午),融資申購倍數 32.98 倍,申購額 39.92 億,預計申購倍數 70.44 倍。
公司基本情況
綠茶集團是中國領先的大眾化中式餐飲連鎖品牌,以"高性價比融合菜 + 國風用餐體驗"為核心特色。公司自 2008 年在杭州西湖畔開設首店以來,通過融合各地風味的創新菜品搭配雅緻中式環境,持續為顧客提供超值體驗。
核心產品與市場潛力
綠茶集團主要通過堂食(佔比 80% 左右)和外賣業務實現收入。綠茶餐廳人均消費約為 50 元至 70 元,提供 50 至 80 種菜品,主要包括招牌菜、前菜、湯羹、主菜、素菜、甜品及飲品。餐廳的人氣菜品包括粉絲裹蝦、東坡仔排、綠茶烤肉、石鍋雞湯豆腐、綠茶烤雞及麪包等。
截至目前,綠茶集團在全國 21 個省份、4 個直轄市及 2 個自治區擁有 489 家餐廳,覆蓋中國所有一線城市、15 個新一線城市、31 個二線城市及 90 個三線及以下城市。
休閒中式餐廳憑藉高性價比、舒適環境和便捷服務快速崛起,市場規模從 2020 年 3513 億元增至 2024 年 5347 億元(CAGR 11.1%),預計 2028 年將達 8261 億元(CAGR 6.9%),佔中式餐飲市場份額從 16.0% 提升至 17.4%,成為增長最快的細分賽道。
2024 年中國內地休閒中式餐廳市場高度分散,前五大品牌僅佔 3.9% 份額;綠茶品牌以 38.38 億元收入(佔比 0.7%)排名第四,並以 465 家門店數量位列第三。
財務表現
收入:2022 年至 2024 年,公司分別實現營收人民幣 23.75 億、35.89 億、38.38 億元,同比分別增長 3.61%、51.09%、6.94%。
利潤:由於 COVID-19 的原因,集團於 2022 年的淨利潤出現大幅度下滑,而後快速恢復。報告期內公司年內利潤則保持較高增長,2022 年至 2024 年淨利潤分別為 1657.9 萬元、2.96 億元及 3.5 億元,淨利率分別為 0.70%、8.23%、9.12%。在剔除不會引起現金變動的項目後,集團同期的經調整淨利潤分別為 0.25 億元、3.0 億元及 3.6 億元,對應的經調整淨利率分別為 1.1%、8.5% 及 9.4%。
現金儲備與資金壓力:集團的現金儲備尚可,截至 2025 年 3 月 31 日,現金及其等價物為 3.4 元,而公司計劃於 2025 年、2026 年及 2027 年分別開設 150 家、200 家及 213 家新餐廳,快速擴張帶來巨大資金壓力。集團的負債水平不高,截至同期,流動負債總額為 7.6 億元,流動資產淨額達到 2110 萬元。
核心經營指標:閉店率 2024 年升至 3.2%,2021-2023 年均值為 1.5%。集團單店效率承壓。
IPO 募資用途:
約 63.3% 用於擴展餐廳網絡;
約 26.3% 用於設立中央食材加工設施;
約 5.4% 用於升級信息技術系統及相關基礎設施;
約 5.0% 用於營運資金及其他一般企業用途。
投資亮點 - 標準化擴張模式 01
通過"中央加工 + 直採"的供應鏈體系,實現口味標準化與成本優化,支撐快速擴張。截至最新數據,旗下 489 家門店覆蓋全國所有一線城市及超 130 個低線城市,並延伸至香港市場。
-業績持續提升 02
2022-2024 年營收從 23.75 億元增至 38.38 億元,毛利率由 63.7% 提升至 68.92%,淨利率從 0.7% 躍升至 9.12%,盈利能力有所增強。
-差異化優勢 03
綠茶集團營收規模與門店數均落後於小菜園等龍頭公司,但憑藉性價比在下沉市場具備差異化優勢。休閒中式融合菜市場份額第一,差異化定位業避開紅海競爭。
-基石陣容 04
基石投資者認購 55.57% 股份,超額配售權 15%,提供短期股價支撐。
風險關注 - 單店業績下滑,增長依賴擴張 01
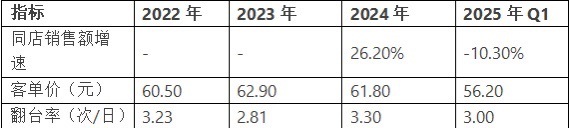
2024 年單店日均銷售額、客流量及翻枱率均下降,營收增長主要靠新增門店(+29.2%)驅動。堂食業務營收增速僅 1.28%,外賣收入增長 26.6% 成為主要拉動因素。疊加預製菜的食品安全風險,為公司持續增長帶來挑戰。
-激進擴張導致資金壓力 02
2024 年新開 120 家店,投資成本 2.7 億元,期末現金僅剩 2.47 億元。2025-2027 年預計需再投入超 14 億元(年均 3.5-5.5 億元)用於擴店,資金缺口巨大。並且公司的下沉市場盈利模型尚未驗證,租金和人力成本佔比超 60%,可能侵蝕利潤。
-上市前大額分紅引爭議 03
2023 年派發 3.5 億元股息(創始人家族獲 2.51 億元),消耗本可用於擴張的現金。集團一邊尋求上市募資,一邊大額分紅,可能影響市場信心及上市進程。
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。