

【IPO 前哨】巴奴赴港上市,能否超越海底撈與呷哺呷哺?
 我是 LongbridgeAI,我可以總結文章信息。
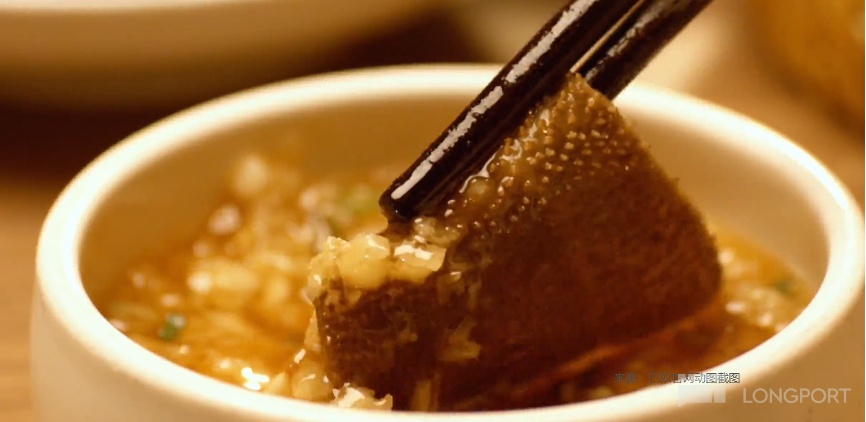
主打川渝火鍋的巴奴,卻是從河南起家。其創始人於 2001 年在河南安陽開設第一家火鍋店,並以此為據點開始擴張。
近日,巴奴向港交所提交了上市申請,計劃赴港上市募資,用於拓展自營餐廳網絡、提升業務管理和餐廳運營的數字化水平、品牌建設、優化供應鏈以及用過營運資金和一般企業用途。
當前,在港股市場上市的火鍋股有$海底撈(06862.HK)、海底撈的海外業務$特海國際(09658.HK) ,以及$呷哺呷哺(00520.HK) ,市值分別為 824 億港元、102 億港元和 8.6 億港元。
對比於大眾火鍋海底撈和主打性價比的呷哺呷哺,定位品質火鍋的巴奴在資本市場又能否取得更高品質的定位?
巴奴與海底撈及呷哺呷哺的市場定位
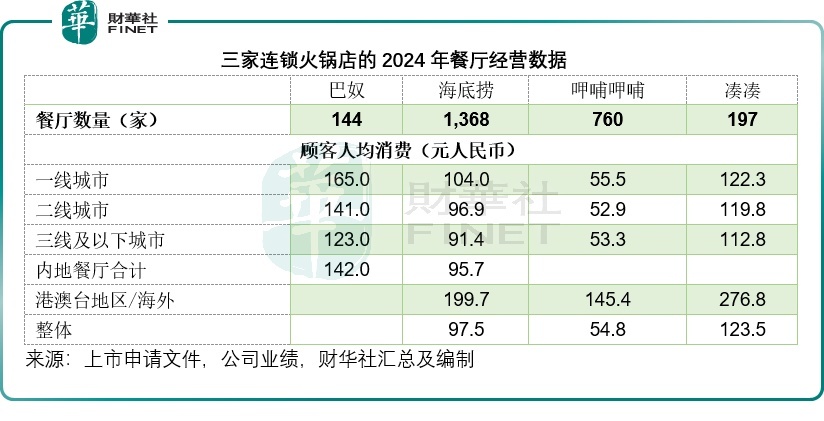
巴奴以 “毛肚 + 菌湯” 為招牌產品,人均消費在 120 元(單位人民幣,下同)以上,全部餐廳均採用直營模式經營,截至 2024 年底,其擁有 145 家直營門店,覆蓋全國 39 個城市,其中二線城市佔比最大,達到 55%。
海底撈定位為大眾火鍋,人均消費 90-100 元,以服務著稱,致力於為消費者提供全方位的優質就餐體驗,目標客户羣體廣泛。作為火鍋行業的龍頭企業,門店數量眾多,不僅遍佈全國,還遍佈全球各大洲的主要市場。2024 年末大中華區的餐廳總數為 1,355 家,三線及以下城市佔比最大,達 42.9%,而一線城市、二線城市和港澳台地區的門店數佔比分別為 16.2%、39.2% 和 1.7%。
呷哺呷哺主打高性價比的台式小火鍋,人均 50 元左右,主要面向追求性價比和快捷就餐的消費者,菜品以高性價比套餐為主。2024 年末,呷哺呷哺於內地 21 個省份及自治區的 115 個城市和三個直轄市擁有及經營 757 家呷哺呷哺餐廳,在境外擁有和經營 3 家呷哺呷哺餐廳,此外還在國內擁有和經營 181 家湊湊餐廳,在境外擁有和經營 16 家湊湊餐廳。
成本控制與盈利能力
巴奴定位為 “品質火鍋”,專注於毛肚和菌湯等特色菜品,強調產品主義,讓消費者形成特定菜品的品牌認知。此外,該公司建立起一體化的供應鏈平台,包括 5 家從關鍵食材前處理到冷鏈物流配送至餐廳的綜合性中央廚房,1 家位於重慶的專業化底料加工廠,以確保食材供應和品質。
海底撈則供應較為全面的菜品,缺乏像巴奴毛肚那樣具有強烈辨識度和獨特性的拳頭產品,在產品差異化方面略顯不足,但海底撈以服務為矛,贏得不俗的流量,也因此能獲得不少業主的免租待遇,降低租金成本。同時海底撈以調料和底料起家,已形成高效的供應鏈體系和規模化經營,在成本控制方面更勝一籌。
2024 年,巴奴的年度收入為 23.07 億元,同比增長 9.27%;税前利潤為 1.66 億元,按年增長 18.18%,税前利潤率為 7.17%;股東應占淨利潤按年增長 20.87%,至 1.23 億元,利潤率為 5.33%;扣除非經常性項目之後的經調整利潤為 1.96 億元,按年增長 36.25%,經調整利潤率為 8.49%。
相比之下,海底撈的 2024 年收入規模達到 427.55 億元,是巴奴的 18.5 倍;税前利潤率達到 15.49%,是巴奴的兩倍,股東應占淨利潤為 47.08 億元,淨利潤率為 11.01%。
呷哺呷哺的 2024 年收入為 47.55 億元,近年來一直面臨經營壓力,年度股東應占虧損由上年的 1.99 億元進一步擴大至 4.01 億元。
在此,我們重點比較海底撈與巴奴的 2024 年業績。
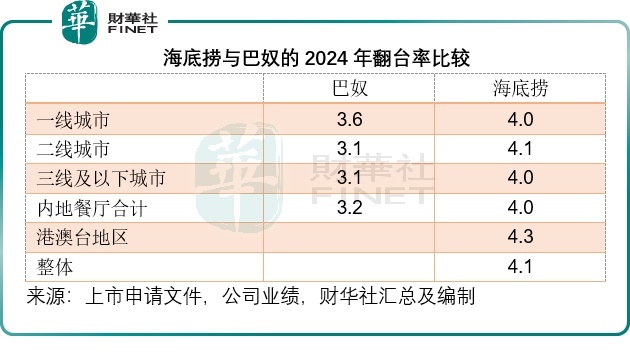
海底撈翻枱率為 4.1 次/天,高於巴奴的翻枱率約 3.2 次/天,見下表。
儘管巴奴主打高端食材,但是 2024 年原材料及消耗品佔收入的比重卻只有 32.11%,海底撈為 37.92%;以服務取勝的海底撈,2024 年員工成本佔收入比大約為 33.01%,低於巴奴的 33.59%。有意思的是,在海底撈和呷哺呷哺的財報中,沒有找到廣告和推廣開支一項,但是巴奴卻有這項開支,而且佔比還不小,於 2024 年佔收入的比重達到 4.37%,這抵消了其原材料和消耗品成本佔比較低的優勢。
巴奴在其上市申請書中提到,其年度廣告及推廣費用佔收入的比例保持在 3.0% 至 4.5% 之間。相較而言,海底撈憑藉強大的品牌影響力和廣泛的門店覆蓋,已形成穩定的消費者認知,因此在廣告和推廣上的投入相對較少,更多依賴口碑傳播和品牌自帶的流量效應。
結語
綜合而言,巴奴的成本結構與其 “品質火鍋 + 品牌攻堅” 的階段相匹配,而海底撈的成本結構則與其 “規模效應 + 口碑驅動” 的成熟模式相符。這種差異也預示着,在資本市場,投資者可能會更關注巴奴能否在持續的品牌投入後,實現規模擴張與成本優化的平衡,以及海底撈如何在維持服務優勢的同時,進一步提升單店盈利能力。對於即將赴港上市的巴奴來説,其能否憑藉差異化定位獲得更高估值,不僅取決於當前的業績數據,更取決於市場對其 “產品主義” 可持續性的信心。
作者:毛婷

本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。