
英矽智能,基本面還不錯——2025 年 12 月新股分析
 我是 LongbridgeAI,我可以總結文章信息。
$英矽智能(03696.HK)
保薦人:摩根士丹利亞洲有限公司 中國國際金融香港證券有限公司 廣發融資(香港)有限公司
招股價格:24.05 港元
集資額:22.77 億港元
總市值:134.06 億港元
每手股數 500 股
入場費 12146.27 港元
招股日期 2025 年 12 月 18 日—2025 年 12 月 23 日
暗盤時間:2025 年 12 月 29 日
上市日期 2025 年 12 月 30 日(星期二)
招股總數 9469.05 萬股
國際配售 8522.10 萬股,約佔 90.00%
公開發售 946.95 萬股,約佔 10.00%
分配機制 機制 B
計息天數:1 天
穩價人 大摩
發行比例 16.99%
市盈率 -100.75
公司簡介
英矽智能成立於 2014 年,是全球領先的 AI 驅動藥物發現及開發企業,核心依託自主研發的生成式人工智能平台 Pharma.AI,構建高效創新的藥物研發體系。公司已產出 20 餘項臨牀或 IND 申報階段資產,其中 3 項授權國際製藥及醫療保健公司,合約總價值最高達 21 億美元(含最高 1.1 億美元預付款及 19 億美元里程碑付款),另有 1 項自主開發資產推進至 II 期臨牀,管線進展處於行業先進水平。
公司採用項目制業務模式,聚焦對外授權與合作,業務涵蓋自主開發候選藥物、聯合開發並保留部分知識產權、合作不保留知識產權三類場景。其獨特雙引擎模式融合生成式 AI 平台與深厚自主研發能力,實現候選藥物從靶點發現到臨牀前候選藥物(PCC)確認僅需 12-18 個月,遠優於傳統方法的 4.5 年平均週期。目前平台應用已拓展至先進材料、農業、營養產品及獸醫藥物等多領域,全球累計持有 787 項專利及專利申請、122 個商標及商標申請、20 個註冊軟件著作權,持續以技術創新引領行業發展。
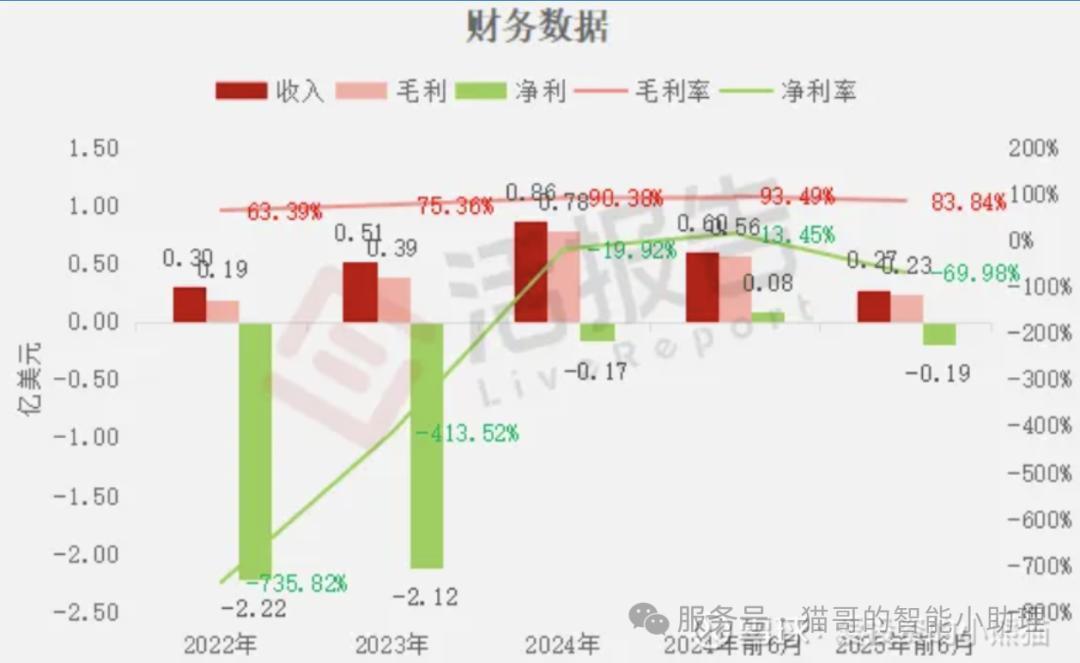
截至 2024 年 12 月 31 日止 3 個年度、2024 年及 2025 年前 6 個月:
收入分別約為美元 0.30 億、0.51 億、0.86 億、0.60 億、0.27 億,2025 年前 6 月同比-54.00%;
毛利分別約為美元 0.19 億、0.39 億、0.78 億、0.56 億、0.23 億,2025 年前 6 月同比-58.75%;
淨利分別約為美元-2.22 億、-2.12 億、-0.17 億、0.08 億、-0.19 億,2025 年前 6 月同比-339.29%;
毛利率分別約為 63.39%、75.36%、90.38%、93.49%、83.84%;
淨利率分別約為-735.82%、-413.52%、-19.92%、13.45%、-69.98%。
來源:LiveReport 大數據
截至 2025 年 6 月 30 日,公司賬上現金有 2.12 億美元,經營活動現金流為-0.37 億美元。
來源:招股書
二、基石投資者
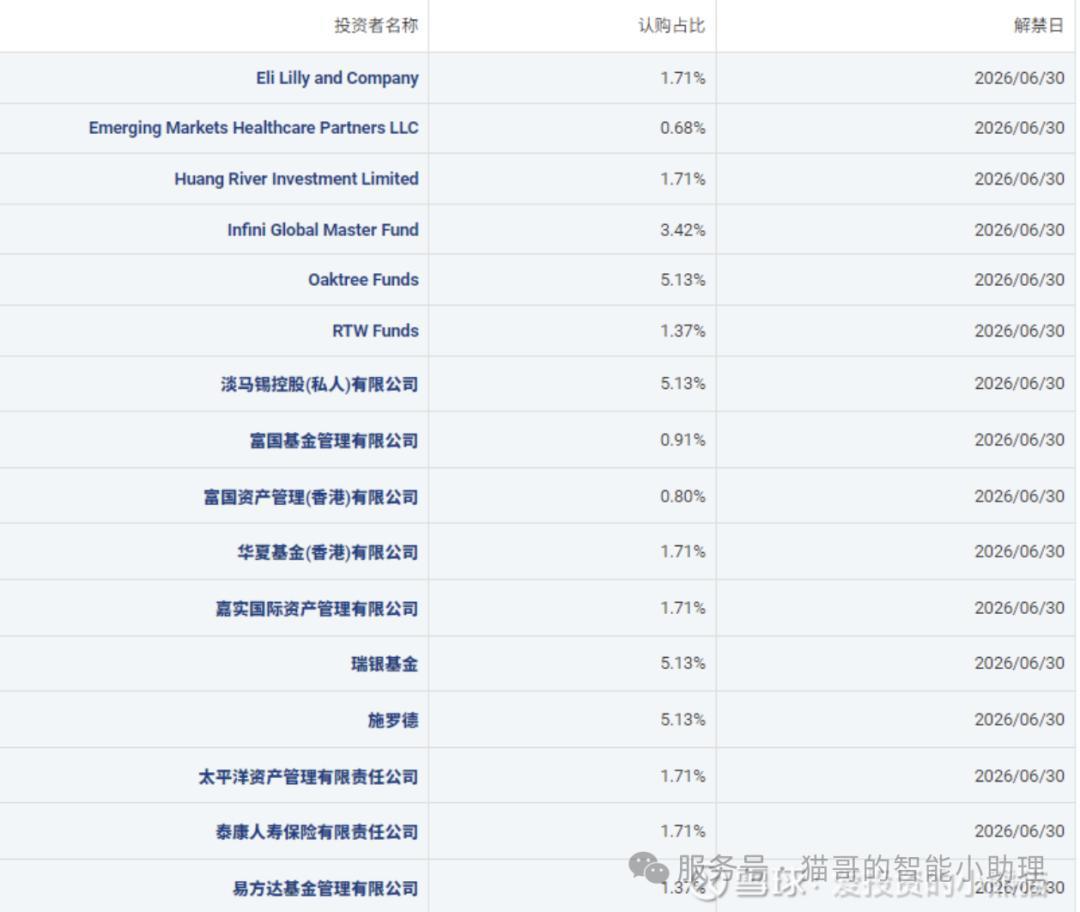
英矽智能的基石投資者涵蓋跨國藥企、國際投資基金及國內知名資管機構,具體包括 Eli Lilly and Company(禮來公司)、Emerging Markets Healthcare Partners LLC、Huang River Investment Limited、Infini Global Master Funds、Oaktree Fund(橡樹資本)、RTW Funds、淡馬錫控股 (私人) 有限公司、富國基金管理有限公司、富國資產管理 (香港) 有限公司、華夏基金 (香港) 有限公司、嘉實國際資產管理有限公司、瑞銀基金、施羅德、太平洋資產管理有限責任公司、泰康人壽保險有限責任公司、易方達基金管理有限公司。
這些基石投資者的認購佔比各有不同,其中 Oaktree Fund、淡馬錫控股 (私人) 有限公司、瑞銀基金、施羅德的認購佔比均為 5.13%,是本次認購佔比最高的投資方;Infini Global Master Funds 認購佔比為 3.42%;Eli Lilly and Company、Huang River Investment Limited、華夏基金 (香港) 有限公司、嘉實國際資產管理有限公司、太平洋資產管理有限責任公司、泰康人壽保險有限責任公司的認購佔比均為 1.71%;RTW Funds、易方達基金管理有限公司認購佔比為 1.37%;富國基金管理有限公司認購佔比 0.91%,富國資產管理 (香港) 有限公司認購佔比 0.80%,Emerging Markets Healthcare Partners LLC 認購佔比 0.68%。所有基石投資者的股份解禁日均為 2026 年 6 月 30 日。
共有 6 個承銷商
2.中籤率和新股分析
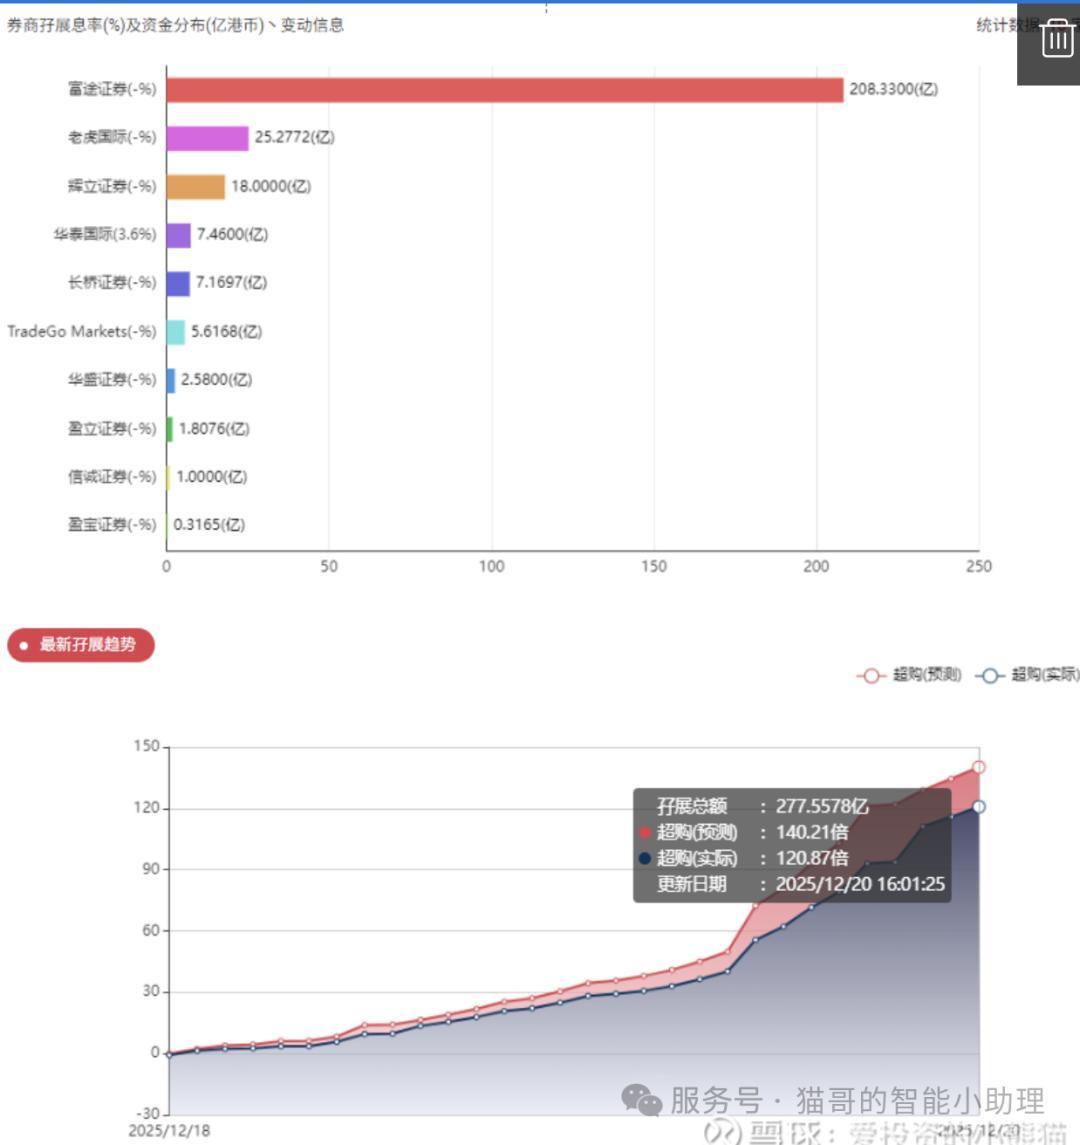
(來自 AIPO)
目前展現的孖展已超購 120.87 倍。
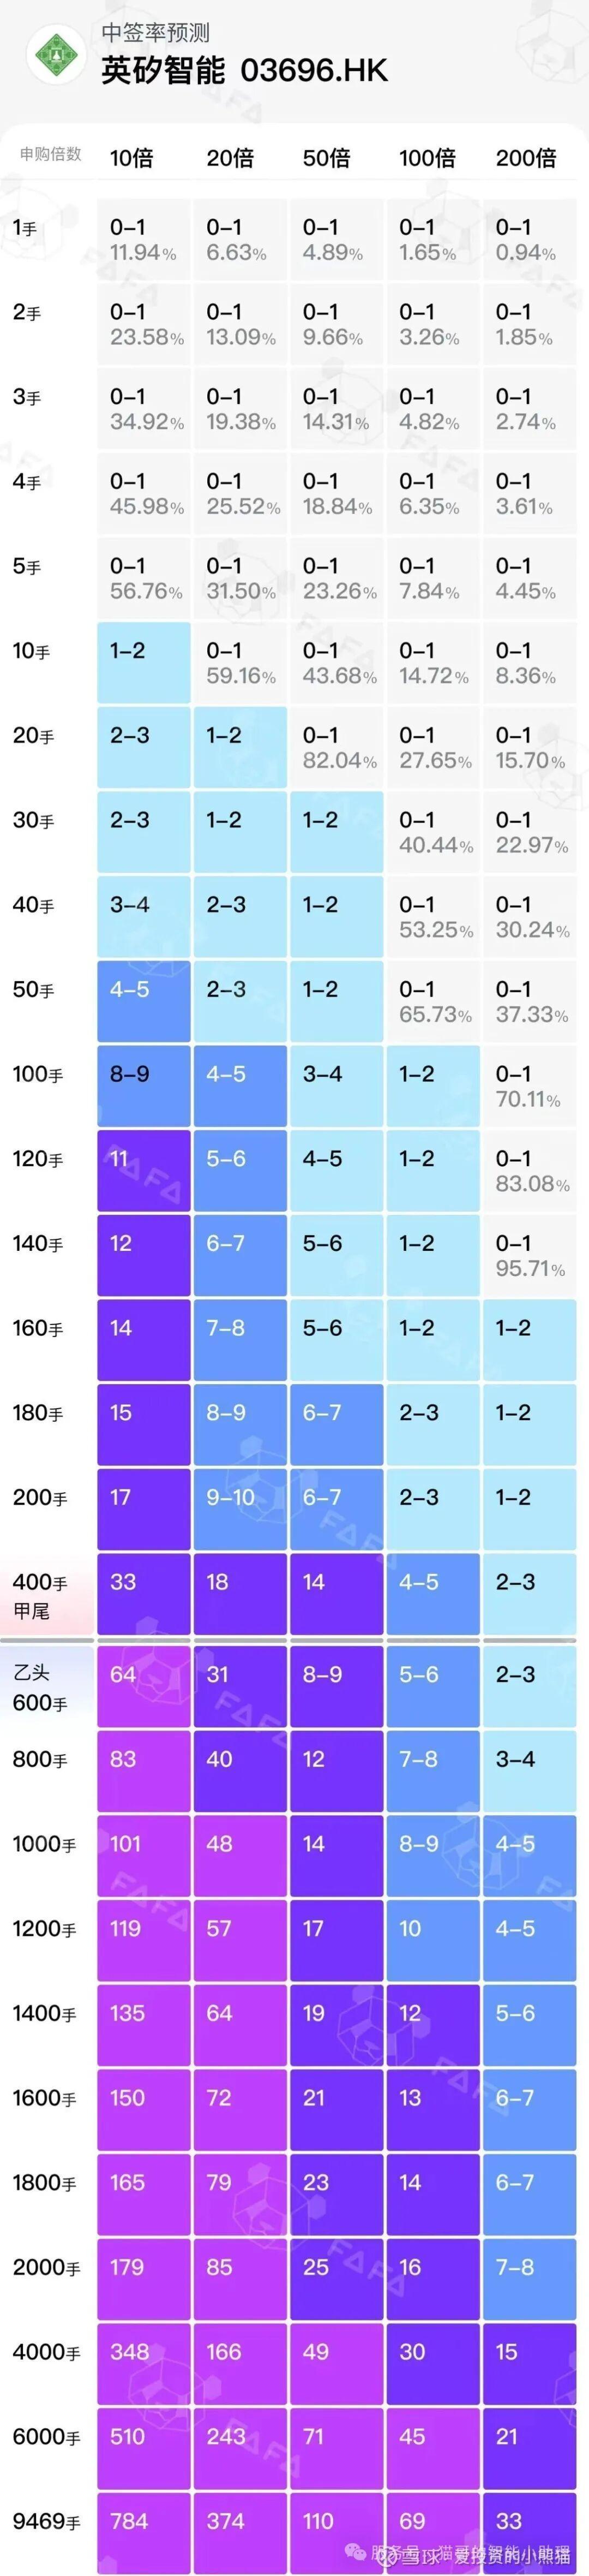
甲組的各檔融資所需要的本金還有融資金額對應如下表:
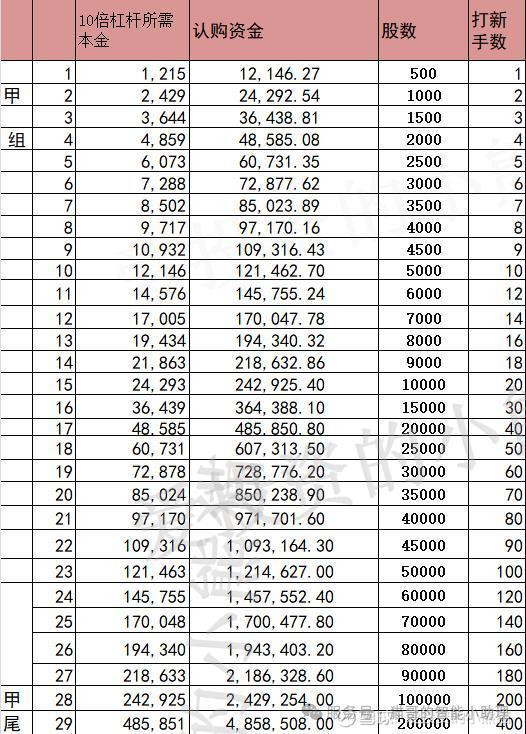
乙頭需要認購資金 729 萬,乙組的各檔融資所需要的本金還有融資金額對應如下表:
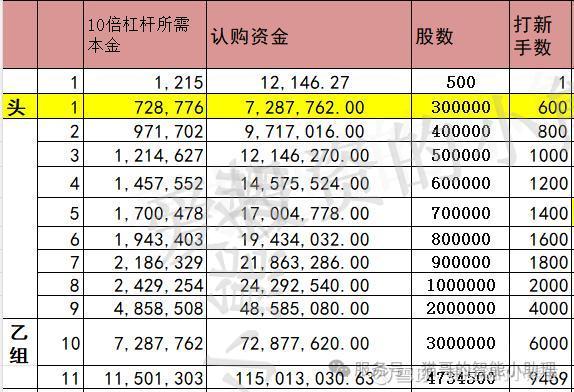
然後這個票招股書上按發售價 20.05 港元計算,公開的上市所有開支總額約為 2.52 億港元,募資額約 22.77 億港元,佔比約 11.05%,開支相比募資額算是一般化了。
這票打不打?且看我下面的分析:
英矽智能 IPO 前歷經多輪融資,各輪核心數據呈現顯著的價值增長特徵:2018 年 A 輪融資募集 600 萬美元,投後估值 5440 萬美元,每股成本 2.58 港元,較發售價折讓 89.27%;2019 年 B 輪融資募集 3680 萬美元,投後估值 1.068 億美元,每股成本 3.25 港元,折讓 86.49%;2021 年 6 月 C1、C2 輪分別募集 6820 萬美元、1868 萬美元,投後估值均為 5.703 億美元,每股成本對應 8.84 港元、12.30 港元,折讓 63.23%、48.85%;2021 年 11 月 C+ 輪募集 1500 萬美元,投後估值 5.853 億美元,對應部分股份每股成本 8.84 港元、12.30 港元,折讓比例與 C1、C2 輪一致;2022 年 5 月 D 輪募集 6020 萬美元,投後估值 8.602 億美元,每股成本 15.22 港元,折讓 36.71%;2022 年 7 月 D 輪第二次交割募集 3450 萬美元,投後估值 8.947 億美元,每股成本同樣為 15.22 港元,折讓 36.71%;2025 年 2 月 E 輪融資募集 1.228 億美元,投後估值攀升至 13.305 億美元,每股成本 20.09 港元,折讓僅 16.44%。
從融資趨勢來看,公司融資金額、投後估值隨輪次持續增長,每股成本逐步上升,較發售價折讓比例不斷收窄,反映出市場對 AI 藥物研發賽道及公司技術實力的認可度持續提升。
這個發行市值 134.06 億港元,募資總額 22.77 億港元,而且是按機制 B 發行,大概率是一票難求了!進通是沒問題的。
最近這一波來了一大堆新股上市,看着很熱鬧,實際上能打的沒幾個,快到年底了很多公司趁着年底行情好抓緊上,港交所為了業績衝刺也是拼了,今年港交所成為全球募資最多的交易所,拔得頭籌。
卡在這個時間點招股的,多半都是為了港股通,都是壓在 12 月 31 號之前上市,12 月的這一批的新股最晚不能低於香港是 25 26 日放假 31 號開盤半天,那所有的新股不得晚於 12 月 31 號當天得敲鐘,那麼最晚的新股 30 號就得暗盤,反推 29 號之前就得出中籤結果,25 26 放假,24 號就是招股最後一天,19 號之前一定要招股,想入 3 月份港股通的話,必須是週五 19 號之前要招股,但凡晚一天直接涼涼等到明年 9 月份吧。當然如果 19 號以後招股的新股那只是為了省一個財年的財報,也未嘗不可。但是如果要趕着明年 3 月份入通一定要 19 號之前招股。時間我們算得清清楚楚了。

英矽智能
HK03696

禮來
USLLY

瑞銀集團
USUBS

摩根士丹利
USMS

BTQ Tech
USBTQ

MORGAN STANLEY DEP SHS REPS 1/1000 PFD SER 'A'
USMS-A

MORGAN STANLEY DEP SHS REPS 1/1000 7.125% PFD E
USMS-E

MORGAN STANLEY DEP SHS REPR 1/1000TH INT PFD SER 'F' FX
USMS-F

MORGAN STANLEY NON-CUM DEP SH REP 1/1000 PFD SER I
USMS-I

MS-K
USMS-K

MS-L
USMS-L

MS-O
USMS-O

MS-P
USMS-P

MS-Q
USMS-Q
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。