
“入通” 之際,對百度的一點思考
 我是 LongbridgeAI,我可以總結文章信息。
9 月 4 日盤後,上海證券交易所發佈通知,百度 A 類普通股獲准納入滬港通下港股通標的證券,9 月 7 日——也就是今天——正式生效。
對百度來説 , 納入港股通後的變化通常帶來三重效應 : 流動性改善 、 投資者結構擴容 、 全棧 AI 估值空間打開 。 據第三方預測 , 未來 2 到 4 個月 , 百度淨新增南向資金量有望達到 60 億美元 , 即 470 億港幣。
資本的入口變了 , 估值的座標系必然隨之改變 。 當更熟悉 AI 芯片 、 智能雲與無人駕駛產業鏈的投資者進入後 , 百度的定價邏輯將從 “ 中概互聯網 ” 加速切換為 “ 中國全棧 AI 第一股 ” , 如果按 SOTP 方法對百度六大業務分別重估 ,理論上的 潛在估值約 1.01 萬億港元 。
“入通 “與百度 AI 業務成為核心增長動力 , 正處同一時間窗口 。 以此為開端 , 有必要重新審視這家公司 。 思考百度 , 本質上也是對中國 AI 基本盤的覆盤 —— 百度是一家 AI 為先的公司 , 也是全球範圍內唯二在 “ 芯雲模體 ” 有全棧 AI 佈局的公司 , 市場給它什麼定價 , 某種程度上就是給中國 AI 資產什麼定價 。
以下是我們的幾點具體思考。
01 此時此刻的參照系:門檻、牌桌與成本結構
2026 年人工智能產業真正發生的結構變化,並非表層景氣度的起伏,而是全球算力與模型的入局門檻在過去兩年裏完成了一次數量級抬升。牌局還在,但門票已經貴到多數玩家上不了桌,入局的大門已經實質關閉。
這個參照系由三層構成:入局門檻、牌桌上的商業模式、玩家的成本結構。
第一層:入局門檻——算力與模型的錢,已經不是創業公司的錢
美國四巨頭(亞馬遜、微軟、谷歌、Meta)2026 年 AI 資本開支計劃合計約 6500 億-7250 億美元,同比增長約 60%-77%。中國側,百度、騰訊、阿里、字節四巨頭 2026 年資本開支合計將超過 6000 億元人民幣、同比約 +70%。
模型側,行業估算 GPT-5 訓練成本已超 100 億美元。作為參照,Stanford AI Index 口徑下 GPT-4 約 7800 萬美元、Gemini Ultra 約 1.91 億美元,兩年翻了約兩個數量級。具身方向,幾十萬小時數據訓練幾十億參數的世界模型成本已約 1 億元人民幣,如果把數據規模擴大到幾千萬甚至上億小時,參數再增加十倍、百倍,而數據利用效率沒同步提升,訓練成本將直接飆升到數百億元。
也就是説,2023 年那種融兩輪資、囤幾千張卡、拉一個明星團隊就能上牌桌的窗口,已經徹底關閉。全球能持續訓練前沿模型的公司收斂到個位數;中國能同時負擔"前沿模型 + 萬卡集羣 + 具身泛化"的玩家,也只有寥寥幾家大廠。沒上桌的玩家,此後很難再入局——它們將永久性地變成調用者和集成商,而不是基礎設施的持有者。
對投資者而言,這個判斷比任何景氣度數據都重要:當牌桌關閉,牌桌上玩家的稀缺性本身就是價值。
第二層:牌桌上的商業模式,收斂為三種
剔除敍事,2026 年牌桌上真實成立的變現路徑只有三條:
1.模型調用——按 token 收費,應用在 Coding/辦公等場景,比拼模型能力與推理成本,規模效應極強;
2.智能雲——把算力、模型、工具鏈打包成基礎設施出租,比拼規模化交付與 B/G 端信任;
3.具身泛化——把模型裝進物理世界:robotaxi、機器人。比拼模型、數據閉環與場景運營的複合能力,是三種模式中門檻最高、格局最未定、也最沒有被定價的一種。
用這把尺子量中國公司,會得到一個常被忽略的結論:三種模式都能做的,中國只有兩三家,百度是其中之一。
模型調用上,無論百度、騰訊還是阿里,相較 Anthropic、OpenAI 這種全球領跑者仍有較大數量級差距,它們的目標仍是保持持續追趕,置身於第一陣容競爭之中。單看百度,文心 5.1 在 Arena 搜索榜國內第一、全球第四,在 Omdia 評測中唯一獨佔四項最高評級,開源 Unlimited OCR 登頂過 HuggingFace 全球趨勢榜;
智能雲端,今年二季度百度 GPU 雲收入同比 +283%、連續四個季度三位數增長,2026 上半年 AI 雲中標金額在五家雲廠商中排名第一,大模型中標金額佔五家合計六成以上;具身泛化端,蘿蔔快跑覆蓋全球 28 城、累計 3.5 億公里自動駕駛里程,是全球唯一能與 Waymo、特斯拉同桌對坐的中國玩家。
第三層:成本結構——全棧自有的玩家,燒錢的方式和別人不一樣
牌桌上的玩家都在燒錢,區別在於燒錢的結構。多數玩家的成本表裏有一張"過路費清單":芯片向英偉達買、算力向外部雲租、模型能力向上遊付調用費,每一環都在向外繳費。
百度的結構是反過來的:"芯雲模體"四層——芯片(崑崙芯)、雲(智能雲)、模型(文心)、智能體與應用(搜索、百度搭子、庫庫 AI、秒噠、蘿蔔快跑)——全部自有。自家芯片訓自家模型、跑在自家雲上、輸出給自家場景,每個環節的毛利留在體內。
這個結構對價值的影響是雙向的。
往下,它抬升底線。算力是 AI 成本的最大單項,當自研芯片替代外購 GPU,最大成本項從"對外繳械"變成"體內循環",同等收入的毛利結構系統性改善。對下游客户(崑崙芯客户)而言,全棧還提供"不受制於人"的確定性。在博弈年代,這是實質的溢價而非噱頭。
往上,它拉昇上限。數億用户的應用生態提供天然的內需 token 與數據回流,雲提供變現通道,芯片提供成本彈性。三層疊加,使百度在三種商業模式中都能以更低的邊際成本參與競爭:對手都在比"誰燒得起",百度則在比"誰燒得省"。長跑裏,這是複利級的差異。
更重要的是,四層之間不是並列關係,而是一個相互加強的飛輪。自家芯片訓自家旗艦模型並跑通,是全棧協同從概念變成證據的關鍵一步。
門檻抬升決定了誰有資格留在牌桌上,商業模式決定了牌桌上怎麼賺錢,成本結構決定了誰能把利潤留下來。三層參照系立起來之後,再看百度的位置,就能看清"預期差"的所在。
02 百度被摺疊的價值,終於得以展開
過去幾年市場對百度的定價方法,可以概括為"摺疊":一張合併報表,把搜索廣告、AI 雲、芯片、無人駕駛壓在同一個摺頁裏,然後用一套互聯網廣告股的尺子——收入增速、廣告景氣度、毛利率——去丈量全部。在這套尺子下,主導估值敍事的是在線營銷收入等傳統引擎,AI 資產被壓在報表的摺頁深處,無法呼吸。
第一重展開,來自收入結構本身。2026Q2,百度一般性業務收入 252 億元:核心 AI 新業務 125 億元(+25%),佔比過半。翻譯成估值語言:舊百度還在,但新百度已佔一半,且以 25% 的速度增長。當一個公司一半的收入結構與估值框架不匹配時,被摺疊的不止是資產,更是價格。
第二重展開,來自資產的獨立可見化。最典型的是崑崙芯。根據科創板上市輔導備案材料,百度持股約 57.67%;崑崙芯已於 2026 年 1 月以保密形式向港交所遞表。市場對其估值的討論區間極大:摩根大通 400 億-490 億美元、麥格理約 480 億美元,IPO 目標估值約 500 億美元。
由此出現了一道資本市場罕見的算術題:崑崙芯的目標估值(約 500 億美元)已超過百度當前約 320 億美元的總市值。子公司的價,比整個母公司還貴。即便按麥格理相對審慎的 480 億美元、57.67% 持股折算,每股權益價值約 82.5 美元,佔百度美股現價的近九成。
崑崙芯的基本面支撐是實的:P800 芯片已交付多個萬卡集羣,出貨量位居本土 AI 芯片第三,客户覆蓋一種 B 端、央企端大廠。
第三重展開,來自估值方法的公開切換。一個值得關注的變化是 AI 資產可能獲得更獨立的定價。目前市場已有多家機構採用分部估值方法評估百度,若將崑崙芯、智能雲、蘿蔔快跑等業務分別估值,再考慮 AI 業務增長空間,部分測算顯示百度潛在上漲空間接近三倍,估值體系切換值得期待。
其中最顯而易見的一條:市值低於淨現金。2831 億元的現金及投資總額(約 417 億美元,口徑含現金、等價物、受限資金、短期投資、長期定存及經調整長期投資),高於約 320 億美元的總市值。這意味着市場對百度全部經營性業務——搜索、AI 雲、崑崙芯、蘿蔔快跑——的整體定價約等於零,甚至為負。無論多挑剔的投資者,都很難論證這是一個理性出清的價格。
進一步,如果按 SOTP 方法對六大業務分別重估,潛在價值約 1.01 萬億港元。對比一個歷史座標:2021 年 3 月 23 日,百度在香港二次上市,首日開盤價 254 港元,總市值 7168 億港元——彼時百度估值尚未包含 AI 雲服務、AI 芯片、智能體應用和無人駕駛。如今 AI 業務已成為核心增長動力,SOTP 框架下的潛在價值超過萬億港元。
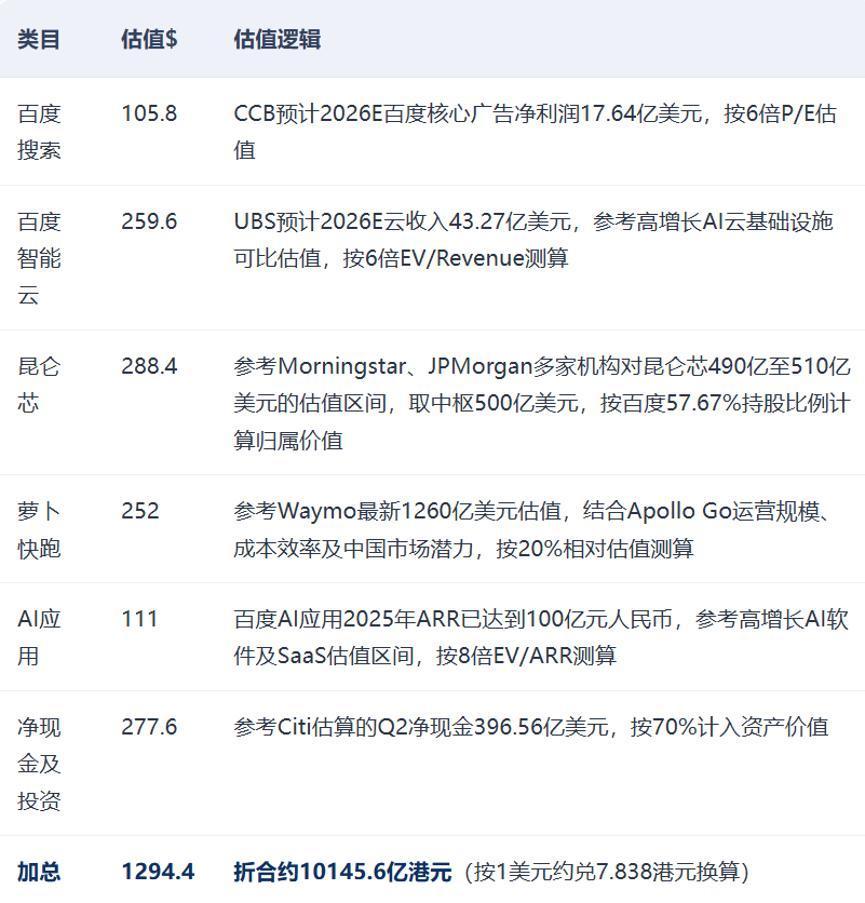
還需要強調一點:"展開"不只是研究員改估值方法,它需要資金面配合。這正是雙重主要上市的真正意義:外資用全球中概框架給百度定價——地緣折價、退市尾部風險、廣告衰退;南向資金用國產算力框架給百度定價——稀缺性、自主可控、制度性訂單。兩種框架給出的價格可以差數倍。過去只有前一種框架有入口;9 月 7 日之後,後一種框架拿到了入場券。定價權的轉移,才是"價值被摺疊"被真正破解的關鍵。
一句話概括當前價格下的百度:約等於用淨現金的價格,免費獲得一張"中國 AI 基礎設施"的期權組合,外加一台仍在產出現金流的搜索機器。
03 隱藏的邏輯:從中國互聯網底座到中國 AI 底座
先説清"基礎設施"在這裏的確切含義。它不是技術自封的頭銜,而是一種採購身份:當一類採購從"企業的自主選擇"變成"機構的合規要求",供應商的收入就從商業週期裏脱離出來,進入制度通道。2026 年的中國,AI 採購正在完成這個轉變:
運營商集採 100% 國產化已成事實:電信 115 億元服務器集採、移動超節點集採全線採用國產生態;
國資、政務、金融的智算預算高速擴張(中國移動 2026 上半年算力網投資 +71%),且政策明確鼓勵國產芯片佔比優先的項目;
大模型採購同樣制度化:2026 上半年百度智能雲 AI 雲中標金額近 14 億元、排名第一,大模型中標金額佔五家雲廠商合計六成以上。
在這條制度通道里,百度的位置有三點特殊性。
其一,它是少數把"國產替代全棧"拼齊的中國 AI 公司:芯片(崑崙芯,本土出貨量第三)——模型(文心)——雲(智能雲,金融、遊戲、具身智能等細分市場份額第一)——應用/場景(智能體應用、蘿蔔快跑)。對 B 端、G 端客户而言,採購百度的體系,買的不只是算力和模型,而是"不受制於人"的確定性。這個確定性在大國博弈年代就是溢價本身。
其二,出口管制常態化,反而消除了百度全棧路線"最後的不確定性"。萬一管制放鬆、英偉達中低端芯片回流,國產芯片的商業邏輯就被抽空。2026 年的現實走向了反面:TrendForce 預計國產份額接近 90%,國產算力已從"備選項"變成"主糧"。當"能不能買到英偉達"不再是採購決策變量,崑崙芯就從"性能追趕者"變成了"產能與生態的卡位者"——P800 交付多個萬卡集羣、三萬卡集羣點亮,就是這條邏輯的訂單化表達。
其三,制度保障給百度的是需求下限,而非爆發上限。無論商業週期如何波動,運營商、政務、金融的國產化採購預算是剛性存在的。這改變了百度 AI 雲收入的性質,從"項目制收入"變成"經常性收入"。對估值而言,在漫長的技術發展期內,收入的確定性比單次增速更值錢。
04 結語:一個全棧,一個飛輪,一個新起點
十年來百度做對的事,是構建了一個結構:全棧,以及讓全棧真正轉起來的飛輪。
十年前,當李彥宏説"下一幕是人工智能"時,多數人把百度當作一家搜索公司,把 AI 當作一個故事。十年後回看,百度做的不是押注某個 AI 方向,而是把"芯片—雲—模型—應用"四層全部做出來,並讓它們形成循環:崑崙芯訓文心,文心跑在智能雲上,智能雲服務外部客户,應用場景產生數據和收入,反哺模型與芯片。這個飛輪一旦開始自轉,每一層的進步都會加速其他層;競爭對手可以複製某一層,但很難複製一個已經在自轉的循環。
這就是為什麼"全棧 AI 第一股"不是一個營銷標籤,而是一種結構性差異:百度的成本結構、迭代速度、抗風險能力,與單點玩家不在同一個維度。李彥宏自己説過:"試一年不成,OK;試兩年不成,OK;試五年不成,OK;試十年還沒成,如果有意義,我還會接着試下去。"十年過去,這個"試"出來的結構,開始集中兑現。
雙重主要上市,是這個兑現過程的新起點。它將在更廣泛的投資者範圍內持續澄清業務實質,並最終改變資本市場觀察百度的方式:從"一家以廣告營收為主的互聯網公司",變成"一家芯片、雲、模型、應用各自獨立可估值、又彼此協同的全棧 AI 公司"。定價框架換掉之後,市值重估的空間才會真正打開。
李彥宏説:"隨着 AI 業務成為百度核心的發展方向,我們正在為下一階段的 AI 驅動增長夯實基礎。"在我們看來,這句話的重點不是"增長",而是"基礎"——百度的基礎,已經從一個搜索引擎,變成了一套 AI 基礎設施。當 AI 從概念進入產業競爭深水區,市場需要的將不再是單點敍事,而是能夠應對全天候競爭的體系化能力。
回頭再看,"全棧"是百度方法論的必然。2016 年佈局 AI 時,百度的選擇就不是做最厲害的單點,而是四層都做、長跑十年、循環優化。這種選擇在單點估值時代顯得笨重,市場更願意給"專精"溢價;但在 AI 進入產業深水區、入局門檻被抬到國家級預算量級、牌桌事實上已經關閉的階段,全棧已是唯一能形成體系化能力的路徑。
以上,便是我們對百度當期的覆盤思考:2026 年 9 月,一個在 K 線上幾乎留不下痕跡的資本動作,註定將是這家公司邏輯迭代與再定價週期的新起點。


本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。