
儲能:何時能從"偽成長"走向"真成長"?
 我是 LongbridgeAI,我可以總結文章信息。
儲能可能是過去五年新能源賽道里,最容易讓人產生"認知幻覺"的板塊。
從數據上看,這個行業從來沒有停止過高增長。2021 年國內政策定調儲能為新型電力系統核心環節,2022 年歐洲能源危機引爆户儲需求,2023 年全球裝機繼續攀升,到 2026 年全球儲能裝機需求預計達到 588.2GWh,同比增長 62%;2028 年市場預期將突破 1TWh。
然而,如果回顧過去幾年的投資體驗,絕大多數參與者的心情是複雜的——板塊經歷了多輪劇烈的定價邏輯切換,估值從百倍 PE 跌落至二十倍以內,2022 年 9 月到 2025 年上半年,儲能指數最大回撤超過 60%,大量個股跌幅超過 70%,不少 2021 年高位入場的投資者至今未能解套。
而近一年,大儲龍頭陽光電源、户儲龍頭德業股份,都讓投資者坐了一輪過山車,體驗並不好。
為什麼一個穿着成長板塊華服的行業,長期給投資者的回報卻如此慘淡、週期性又如此突出?更關鍵的是,站在 2026 年的時點,市場又屢次嘗試重新擁抱儲能,這一輪的邏輯與 2021 年、2022 年有沒有本質不同。
01
歷史的教訓:高增長背後的數字陷阱
要理解儲能當前的投資價值,必須先回答一個問題:為什麼此前它是"偽成長"?
1.起點太高導致估值透支
與其他新能源行業一樣,國內是儲能行業發展是領先全球的。2021 年作為儲能板塊啓動的元年,本質上源自政策頂層設計與行業龍頭業績驗證的共振。
2021 年 4 月起,國家陸續推出新型儲能發展指導意見、分時電價機制完善等一系列政策,7 月正式印發的指導意見提出到 2025 年實現累計裝機 30GW 的目標。
這是市場第一次看到明確的產業化目標,資金對儲能賽道的估值方法從主題概念轉向按未來三年高成長進行定價。
但這一階段的估值已經嚴重透支了未來增長。在 2022 年初,陽光電源 PE 為 89 倍,德業股份是 79 倍。動輒七八十倍的 PE,意味着市場已經把未來三到五年的高增長全部透支。
另外一個估值指標 PB,也都超過 10 倍,對於製造業而言,PB 超過 10 倍意味着這個行業有很高的壁壘,企業能夠持續賺到大錢(代表性案例就是台積電,當前 PB 在 10 倍以上)。
2022 年開年儲能板塊一度回調約 20%,但俄烏衝突的爆發又重新點燃了對儲能行業的信仰。市場看到的是:歐洲電價飆升,户儲和分佈式光儲需求爆發,佈局歐洲市場的企業,量利雙升階段,在新能源已經熄火的背景下儲能成為抱團最後的堡壘,股價再創新高。
但 2022 年 9 月之後,行業主要矛盾轉為產能過剩、海外需求不振、庫存積壓,最後量利齊跌,儲能指數一路向下。市場後知後覺意識到,儲能不是能夠持續掙錢,只是賺了一輪供需錯配的 “週期股”。
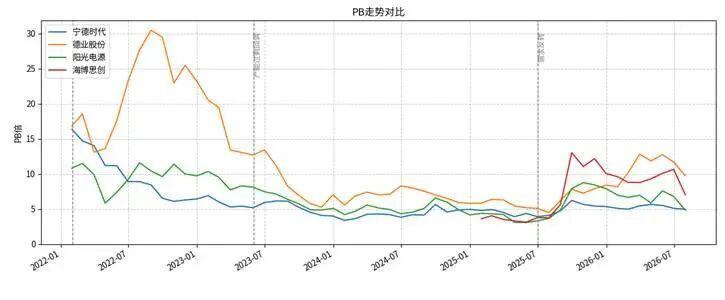
圖:儲能代表性公司估值變化資料來源:Wind
2.唯 GWh 論,高估了市場增長容量
2023-2025 年上半年,這三年是儲能投資者最煎熬的時期,持續高增的出貨量,但回饋的是跌跌不休的股價。
研究機構習慣於用裝機量衡量行業景氣度,但儲能不同於光伏組件或鋰電池,它的產品形態、價格體系和商業模式決定了——裝機量高增並不必然轉化為產業鏈公司的收入和利潤。
實際上,儲能系統價格在過去兩年經歷了"腰斬再腰斬",2022 年到 2024 年,儲能系統價格從 1.5 元/Wh 以上跌到 0.6 元/Wh 以下,跌幅超過 60%。其實這本質上是符合儲能行業發展的第一性原理的,產業鏈只有持續降本才有更大的經濟性,才有更多的出貨量。
這一過程中,企業的盈利模型被擊穿,大量環節實際上經歷了"出貨增長、單價下降、毛利承壓"的過程。市場研究習慣用 GWh 衡量行業增長,但如果短期價格跌幅超過量的增幅,行業收入可能增長,但利潤反而是大幅收縮的。
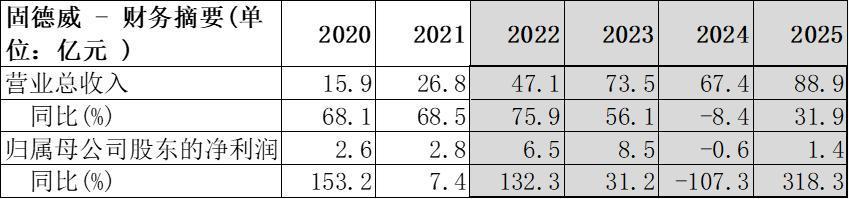
圖:代表性户儲龍頭 2022-2025,收入高增、利潤暴跌資料來源:公司財報
雪上加霜的是,碳酸鋰價格劇烈波動進一步放大了這種不確定性:鋰價每上漲 1 萬元/噸,對應電芯成本上漲約 0.6 分/Wh;當碳酸鋰超過 18 萬元/噸時,國內普通儲能項目的 IRR 可能跌破 6%,需求端隨即受到壓制。
3.行業龍頭公司並沒有形成穩定的盈利模型
市場討論儲能時,經常把大儲、户儲、工商儲混為一談,用統一的 GWh 增速和估值框架去衡量。但實際上,這三類儲能的客户屬性、產品形態、商業模式、競爭格局差異極大,本質上是三個完全不同的生意。(比較類似家空和央空的差別)
大儲是 toB 的電網生意,客户主要是電網公司、新能源發電企業和獨立儲能投資商。項目規模通常在百 MWh 以上,對產品穩定性、安全性、循環壽命要求極高,價格也高度敏感。
所以大儲的商業模式高度依賴政策環境和電網關係,一般是全產業鏈都得做,系統集成商需要整合電芯、PCS、變壓器、EMS 等多個環節。由於項目規模大、標準化程度相對較高,大儲的價格競爭最為激烈,毛利率也最低、現金流也差一些。
户儲是 toC 的消費生意,客户是家庭用户,消費屬性強。產品形態通常是"光伏逆變器 + 電池包"的一體機或分體機,用於自發自用、峯谷套利和備電。户儲的核心競爭力是渠道和品牌,而非單純的產品性能。
歐洲、澳洲等成熟市場的户儲銷售高度依賴本地安裝商和經銷商網絡,這也是户儲市場格局相對分散但各家毛利率能維持在 35%-50% 高位的原因——渠道壁壘和品牌溢價支撐了盈利能力。
但 2022 年歐洲户儲爆發時,大量光伏逆變器企業跨界湧入儲能領域,行業門檻在短期內被稀釋,而歐洲在 2022 年高景氣之後進入渠道庫存消化期,2023-2024 年户儲鏈公司普遍承壓。
工商儲則是 to 小 B 的項目生意,可以理解為升級版的户儲。客户是中小企業,介於大儲和户儲之間。產品形態通常是幾十 kWh 到幾 MWh 的儲能櫃,用於峯谷套利、需量管理和備電。
工商儲的爆發期比户儲滯後 2-3 年,原因是項目非標化程度高、企業決策週期更長、單項目前期投入規模為户儲的數十倍。但工商儲的單台價值量是户儲的數十倍,且電池基本 100% 自配,為小儲公司提供了強有力的增長支撐。2026 年上半年,德業、錦浪等公司工商儲佔比已達 35%-40%,2027 年預計超過 50%。
另外是產業鏈角度,競爭也比較激烈,龍頭企業的市場份額在動盪中反覆變化。寧德時代、陽光電源等固然地位穩固,但在電芯環節,海辰儲能、欣旺達等追趕者以 50% 甚至 100% 以上的增速快速蠶食份額;在系統集成環節,CR10 僅約 60%,競爭烈度遠高於電芯端。
一個產業鏈、下游應用都沒有形成穩定格局的高增長行業,估值的錨則很容易飄忽:看成長空間時覺得 80 倍合理,找盈利模型的時候 20 倍也嫌貴。
02
現在行業邏輯如何?整體比較順暢了
經過三年的調整和出清,儲能行業的增長邏輯在 2025 年下半年開始真正跑順。核心驅動力不再是政策補貼或能源危機的短期衝擊這些偏短線的東西,而是風光發電佔比持續提升帶來的電網剛需,以及全球多區域需求的共振,即迴歸到它最初講的故事——源網荷儲——儲,是電力系統最後的短板。
1.風光佔比提升,電網靈活性資源緊缺
從全球經驗看,儲能需求的系統性提升受 VRE(風電 + 光伏)佔比影響,大致呈現四個階段:VRE 佔比低於 10% 時系統仍可依賴存量火電調節;10%-20% 時風光波動開始實質衝擊電網,儲能進入增長期;20%-80% 時系統高度依賴儲能實現日內平衡,進入高速增長期;超過 80% 時調節需求轉向更長尺度,氫能等長時儲能開始佔據更大比重。
不同國家的拐點因系統基礎條件而異:中國與美國在 15% 附近已出現高增拐點;歐洲因跨國互聯強、燃氣比例高,拐點推遲至約 20%;亞非拉國家因電網薄弱、靈活性不足,即便 VRE 佔比較低也會提前進入快速增長階段。
所以近期儲能預期迅速扭轉的宏觀背景是:過去五年全球電網投資慢於電源投資。實際電網需要更多的儲能,但由於配儲還是貴所以一直拖延。與此同時,光儲成本在過去 10 年降低 70% 以上,經濟性的改善為需求爆發奠定了基礎。
寧德時代在年中的財報交流中預判,未來 5 年鋰電行業複合增長率可達 20-30%,主要高增就來自儲能。
2.國內市場:主要看大儲的商業模式跑通
國內儲能市場在 2025 年迎來了關鍵的政策拐點。2025 年 1 月 136 號文明確 “強制配儲” 退出歷史舞台;而 2026 年 1 月 114 號文正式出台,首次在國家層面明確電網側獨立新型儲能容量電價機制,補償標準 165-370 元/kW·年。
容量電價相當於每年穩定的基礎底薪,通常可覆蓋項目全投資成本的 20%-30%。在此基礎上,獨立儲能的收益模式轉向"容量電價 + 現貨套利 + 輔助服務"的多元結構,西北、華北等資源富集且現貨市場成熟的省份,項目 IRR 可達 6%-10%,具備了獨立投資的經濟價值。
這是國內大儲市場真正走向成熟的標誌。當儲能項目能夠通過市場化收益收回投資並獲得合理回報時,需求的增長就不再依賴政策強制,而是由經濟性驅動的內生增長,邏輯由短變長。
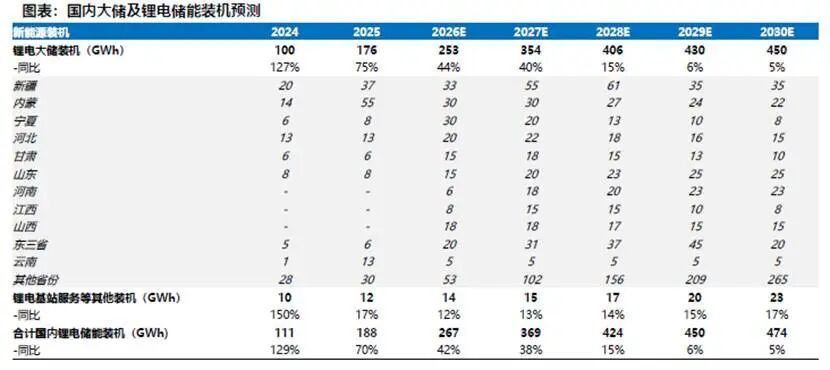
資料來源:東吳證券
3.海外多市場共振
歐洲是全球僅次於中國新能源超前發展的大區,正在經歷從户儲獨大到大儲、户儲、工商儲全面發展的轉變。
隨着歐洲風光發電佔比首次超過化石能源,負電價頻發,電網對靈活性資源的需求急劇增加。大儲的驅動力是電網靈活性短缺和負電價套利,工商儲在動態電價推行下 0 補貼回收期已縮短至 3-5 年,户儲則有英國温暖家園計劃、荷蘭淨計費模式切換、烏克蘭戰後重建等增量催化,潛在增量空間達 70GWh 以上。
美國電網設施陳舊,大儲需求本就處於長期增長通道,而 AIDC(人工智能數據中心)的電力需求正在創造新的增量。
在電力容量有限、併網困難的背景下,更多數據中心通過配儲增強靈活互聯性以加快併網速度,同時通過光儲實現部分自供電。預計 2026 年和 2027 年美國大儲裝機分別為 55GWh 和 70GWh。
亞非拉等新興市場的儲能需求正在悄然爆發,合計有接近 100GWh 的需求,甚至高於美國市場。這些地區電網薄弱、電力供應不穩定、電價高企,光儲系統成本的持續下降使得分佈式光儲在很多地區已經具備了替代柴油發電機的經濟性。
如東南亞受缺電和電價上漲驅動,户儲需求爆發;非洲市場光儲替代柴發的經濟性已經非常顯著;中東地區則在大規模發展新能源的同時配套儲能。
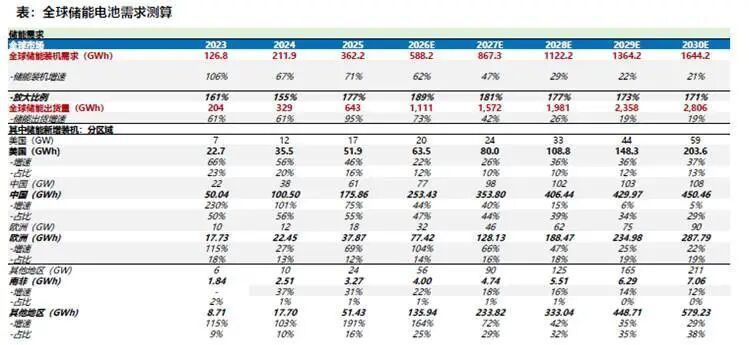
綜合各區域市場,預計 2026 年全球儲能裝機需求 588.2GWh,同比增長 62%;2027 年 867.3GWh,同比增長 47%;到 2028 年全球儲能裝機將超過 1TWh,2026-2030 年複合增速約 30%。分品類看,2026 年全球户儲裝機 47GWh(+83%),工商儲 43GWh(+112%),均處於高速增長階段。
在高增需求帶動下,行業 2027 年估值都比合理,甚至下降至接近價值股的水平。
資料來源:東吳證券
03
公司邏輯如何?龍頭開始顯現但系統性能力還不夠
1.競爭格局有所收斂
經過幾年的洗牌,儲能行業的競爭格局相對清晰。
電芯環節,2025 年前三季度全球儲能電芯 CR10 接近 90%,寧德時代、海辰、億緯、中創新航、比亞迪穩居大型儲能 Top5,但第二至第五名市佔率差距不足 4%,競爭較為激烈。
這意味着電芯環節雖然頭部企業已經確立,但二三線廠商仍有較大的份額提升空間,行業遠未進入格局固化階段。當前系統集成廠商普遍採用"1-3 家核心供應商"的策略,多供應商策略使得電芯廠商之間的競爭更加充分。行業還在加速推進包線、專線生產模式,集成商深度參與電池產線規劃,這一趨勢可能進一步強化頭部集成商與核心電芯供應商的綁定關係。
系統集成環節的競爭比電芯端更加激烈。2025 年全球系統出貨 CR10 約 60%,行業集中度仍有較大提升空間。
系統集成的進入門檻相對較低,尤其是國內大儲市場,價格戰異常激烈。但在海外高端市場,系統集成的門檻顯著提高——需要滿足嚴格的安全認證、具備本地化的交付和服務能力、擁有長期的項目業績積累。2026 年 Q1,全球儲能系統出貨中國企業佔 82%,陽光電源、比亞迪居前二。
户儲環節則呈現出完全不同的競爭邏輯。這是一個以渠道和產品為核心的市場,消費屬性強,格局相對分散,但毛利率維持在 35%-50% 的高位。德業股份作為全球户儲逆變器龍頭,2025 年户用儲能逆變器銷售金額全球第一,市佔率約 20.6%。
隨着工商儲進入爆發元年,德業、錦浪、固德威等户儲龍頭正將渠道優勢延伸至工商儲領域。工商儲單台價值量為户儲的數十倍,且電池基本 100% 自配,這為小儲公司提供了第二增長曲線。
代表性公司各有側重,如:
○陽光電源:全球大儲絕對龍頭,2026 年全球儲能系統集成商綜合排名第一,儲能出貨目標 60-65GWh。公司已從"單一逆變器龍頭"轉型為全球化光儲平台型企業,正加速埃及、波蘭等海外產能佈局。
○德業股份:全球户儲逆變器龍頭,2025 年市佔率 20.6%,公司已從單一户儲標的擴展到户儲逆變器、工商儲逆變器、儲能電池包三賽道。
○海博思創:國內大儲系統集成龍頭,代表從配儲到獨立儲能與出海的新範式。
2.從"中國製造"到"全球運營"的門檻比想象的高
中國是全球最大的儲能市場,但也是價格最低、利潤最薄的市場。大儲全球價格及盈利分層明顯,從高到低依次為:美澳>西歐>東歐≈拉美>中東>中國。中國市場的儲能系統價格已經降到 0.6 元/Wh 以下,部分項目甚至跌破 0.5 元/Wh,系統集成商的毛利率普遍在 10%-15%,遠低於海外市場的 20%-30%。
所以國內市場量大利薄,主要價值在於鍛鍊本領——通過大規模項目交付錘鍊供應鏈管理、系統集成和成本控制能力,然後以更有競爭力的產品去開拓海外市場。
中國儲能產業鏈的全球競爭力毋庸置疑——磷酸鐵鋰電池技術成熟,系統集成能力領先。但出海從來不是簡單的產品出口,而是一場綜合能力測試:
○合規與認證,歐美市場對儲能產品的安全認證要求極為嚴格,新進入者往往需要 1-2 年才能完成主要市場的認證。
○不同市場的"遊戲規則"差異巨大。美國大儲市場以項目製為主,對電網接入標準、安全認證和長期運維能力要求極高;歐洲市場分散,各國電價機制和補貼政策各異;亞非拉市場雖然需求爆發,但支付能力、信用環境和項目融資條件相對薄弱。這意味着僅僅依靠國內市場的低價競爭經驗,很難在海外高毛利市場立足。
○補貼與貿易壁壘,美國 IRA 法案、歐洲淨零工業法案等政策都在推動本土製造,對中國企業形成准入限制。近期美國對電網設備、逆變器等的審查,便使得行業持續承壓。
○本土化產能,寧德時代、億緯鋰能、國軒高科、遠景動力等龍頭均在美國、匈牙利、德國、泰國等地佈局 10-40GWh 產能,海外建廠正在成為頭部企業拉開競爭差距的關鍵,但也面臨建設成本高、管理難度大等挑戰。但沒有海外產能佈局的企業,未來可能面臨被排除在主流市場之外的風險。
04
結語
儲能行業用五年時間走完了一個完整的週期:從 2021 年的政策預期,到 2022 年的海外爆發,再到 2023-2024 年的產能過剩與估值壓縮,最終在 2025 年下半年迎來了商業模式的質變。
2025 年下半年以來,儲能板塊出現明顯修復,年內累計上漲 57%,顯著跑贏電新板塊和滬深 300。這一輪上漲的核心驅動力,正是前文所述的"獨立儲能商業模式跑通 + 全球需求再加速 +AIDC/算電協同新敍事"。
但近期儲能板塊由於出口政策風險顯著回調,説明儲能從"偽成長"走向"真成長",行業邏輯已經走順,但公司的系統性能力還不夠,因此投資的邏輯也從"買賽道"轉向了"選公司"。
在這個環節眾多、區域分散、技術迭代迅速的產業鏈中,只有那些真正具備全球運營能力、穩定盈利模型和清晰競爭壁壘的龍頭,才配得上這一輪行業紅利,再次從坑裏爬出來。
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。