
機器人的智能短板,大曉世界模型補齊
 我是 LongbridgeAI,我可以總結文章信息。
具身智能今年一直在講量產的故事,資本愛聽,市場愛追,尤其是宇樹上市,把想象空間急速放大。
整機價格不斷下探,產業鏈預期一路升温,一台機器人從執行器到絲槓、靈巧手,都能找到新的估值想象。
但是宇樹市值不到一個月腰斬的事實,也讓市場重新審視,僅靠本體、銷量和量產預期,究竟能支撐多少估值。
三季度開始,產業端對 “機器人大腦” 的關注明顯升温,世界模型更是進入密集發佈期。
9 月 9 日,京東發佈 JoyAI 世界模型;10 日,宇樹開源加入世界建模能力的 WLA,高德發佈 3D 原生城市世界模型 ABot-Earth 0.7;11 日,螞蟻靈波繼續開源 LingBot-World 2.0。
一家成立僅一年多的公司,也迅速在這場競賽裏出圈。
近日,大曉機器人聯合南洋理工大學 S-Lab 發佈 Puffin-World,在密集上新的世界模型中引發不少關注。
Puffin-World 把物理、幾何和外觀直接定義為三種原生三維世界狀態,不只生成畫面,還要理解重力、空間結構,並預測未來的世界狀態。
具身智能,拼智力久矣。
具身智能暴露智力短板
年初,圖靈獎得主、世界模型路線的重要推動者楊立昆曾表示,人形機器人那些 “打功夫” 的炫技動作很多都是預先計算好的,行業最大的秘密在於,沒有一家公司真正知道如何讓機器人聰明到足夠有用,現有機器人甚至還達不到家貓水平的常識能力。
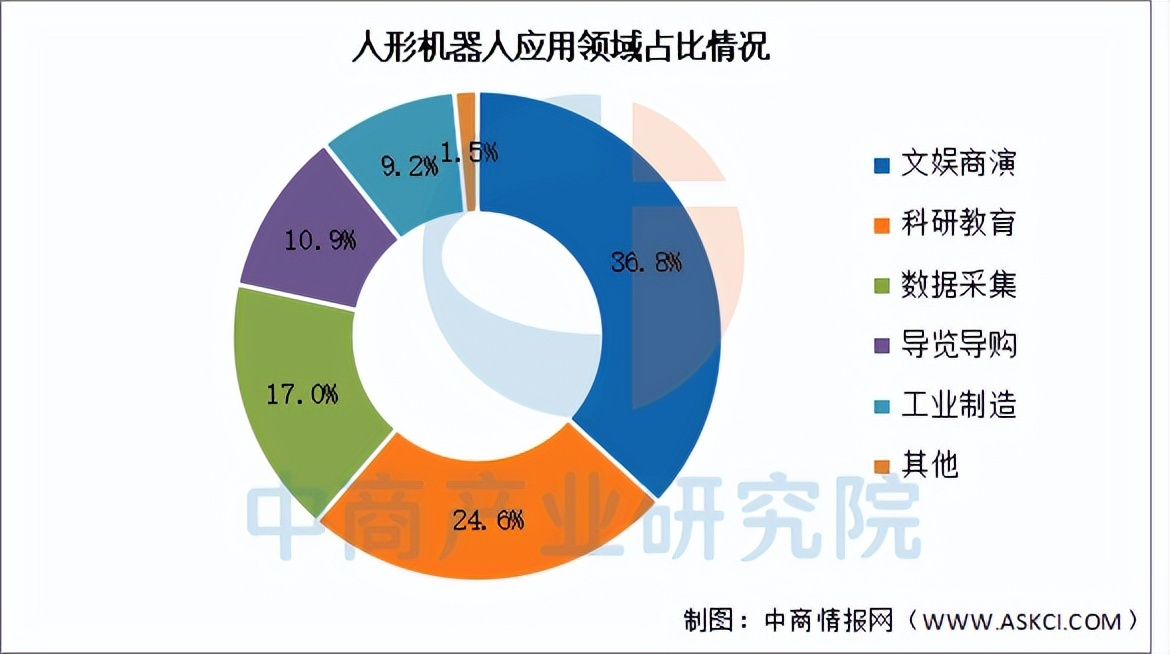
IDC 數據顯示,2025 年全球人形機器人出貨量已經超過 1.8 萬台,中國廠商佔比接近 95%。但接近九成產品仍流向文娛表演、教育科研、數據採集、導覽展示等場景,真正進入工業製造的只有 9.2%。
到了 2026 年上半年,全球出貨量進一步超過 2.2 萬台,智能製造和倉儲物流合計佔比卻只有 18% 左右。
以宇樹為例,2025 年前三季度,宇樹 73.6% 的人形機器人收入來自科研教育,行業應用僅約 9%。
大量機器人沒有進廠打工,而是留在實驗室、課堂和展會舞台上賣藝。
要想跨過理論與現實之間的鴻溝,世界模型是最重要的技術路線之一。
所謂世界模型,本質上是讓 AI 在內部建立一套對現實世界的模擬。機器人不僅要知道眼前看到了什麼,還要理解物體之間的空間關係、基本物理規律,以及一個動作做出去之後,環境可能發生什麼變化。
機器人能在腦內預演後果,跨場景泛化才真正有了基礎。
目前來看,資本的注意力已經開始遷移。
IT 桔子數據顯示,2026 年前 8 個月,國內具身智能賽道已經完成 466 起融資,融資金額達到 1245.1 億元。其中,具身大腦系統的融資起數佔比已經達到 38.8%,反超人形機器人整機的 21.1%,成為融資次數最多的子賽道。
到了 8 月,蓋世具身智能統計的 56 起融資中,接近一半流向與大腦系統相關的企業。
世界模型,也由此從一條前沿技術路線走到了牌桌中央。
大曉機器人此時推出 Puffin-World,踩中的正是這個窗口。
大曉押注世界模型
大曉機器人,是這一輪具身智能創業潮裏很年輕的一家公司。
公司 2025 年 7 月成立,由商湯科技聯合創始人王曉剛出任董事長,陶大程擔任首席科學家。
僅 2026 年上半年,大曉累計融資數億美元,螞蟻集團、吉利資本、達晨財智、深創投等均有參與。
成立一年多,大曉已經連續推出多代機器人基礎模型和世界模型,最近在行業引起轟動的,就是與南洋理工大學 S-Lab 聯合發佈 Puffin-World。
和不少從整機切入的機器人公司不同,大曉一開始就把重心放在模型層。
今年 6 月,大曉發佈 Kairos 世界模型技術棧,7 月升級到 Kairos 3.1。Kairos 解決的問題更靠近機器人行動端,把視覺、語言、力觸信息和動作軌跡放進同一套模型,根據當前狀態推演後續變化,再生成動作。
這條路線錨定的,是人形機器人最難解決的長程任務。
機器人抓一次杯子並不難,難的是連續完成開門、取物、移動、放置等一串動作。中間任何一步發生偏差,後續動作都要跟着調整。如果模型只能按照預先學好的動作序列往下執行,任務越長,誤差越容易累積。
大曉此前一直把這類問題作為重點。Kairos 3.1 進一步加入長時記憶和端側部署,希望讓機器人在任務過程中持續判斷環境變化,而不是每一步都依賴固定腳本。
問題在於,要實現任務執行,前提是腦子裏先有一個足夠準確的世界。
Puffin-World 就是答案。
過去不少世界模型主要圍繞 RGB 視頻預測展開,根據前面的畫面生成下一幀。這樣的路線擅長生成,卻會把很多對機器人更重要的信息忽略,比如重力方向、相機姿態、物體距離和空間結構。
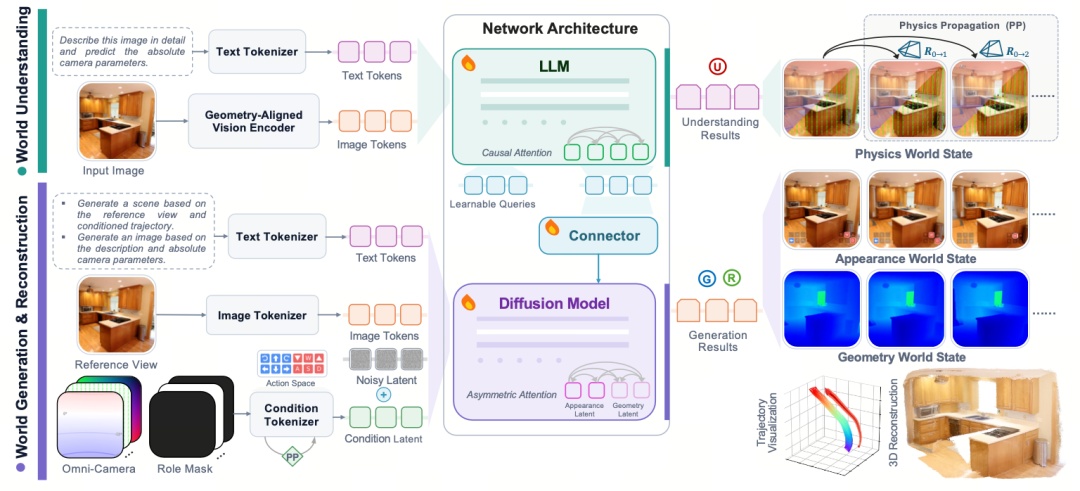
Puffin-World 把物理、幾何和外觀拆成三種原生狀態統一建模。
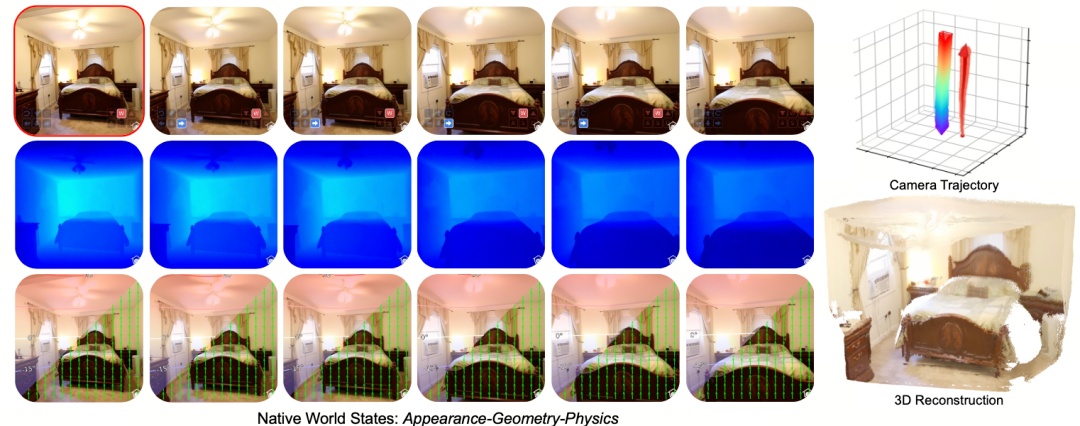
物理狀態負責重力方向和相機姿態,幾何狀態描述深度與空間結構,外觀狀態對應最終看到的視覺畫面。
基於這套表示,Puffin-World 用一個模型同時完成了四類任務:物理世界理解、自由視點模擬、三維生成與重建,以及閉環探索。
尤其是閉環探索,意義在於模型不再只是被動生成畫面,而是可以根據當前環境判斷下一步應該觀察哪裏,再繼續更新對世界的認識。對於機器人而言,這比單純把視頻生成得更逼真更接近真實需求。
數據規模也隨之往前走了一步。
大曉與南洋理工 S-Lab 構建的 Puffin-16M 包含 1500 萬組視覺—語言—相機三元組,以及 100 萬條複雜相機軌跡;與此同時,團隊還為 28 個公開數據集補充絕對相機姿態標註,覆蓋約 4450 萬張圖像。
從公開評測看,這套模型已經取得了成果。
Puffin-World 在相機到世界理解、相機可控生成、複雜軌跡和 3D 世界建模四類任務上取得領先成績。其中,相機理解 12 項中位誤差指標全部最優,36 項 AUC 指標中 33 項達到最好或並列最好;在 RealEstate10K 三維世界建模上,也取得 17.22 的 PSNR 和 0.318 的 LPIPS。
把 Kairos 和 Puffin-World 放在一起,大曉的技術路線就容易理解了。
Puffin 負責把現實世界表示得更準確,Kairos 再把這種理解繼續推向任務規劃和動作執行。二者合併,指向的是一個可以授權給全行業的機器人大腦。
如果這條路走通,人形機器人行業的估值錨點會徹底位移。
機器人大腦,值得獨立估值
過去資本市場給機器人公司定價,核心還是整機。
一家公司能不能製造機器人,能否穩定交付,最終決定了其收入規模和估值空間。
即便人形機器人披着最前沿技術的外衣,背後的估值邏輯仍然離不開製造業。
但當競爭開始轉向機器人大腦,這套估值方法就不夠用了。
模型和軟件最大的不同,在於一次研發可以被反覆複製。如果同一套機器人大腦能夠適配不同廠商的本體,又能進入工廠、倉儲、家庭等不同場景,軟件和模型就有機會從硬件裏單獨拆出來,形成新的價值層。
事實上,資本已經開始嘗試為這種可能性定價。
今年 1 月,機器人基礎模型公司 Skild AI 完成 14 億美元融資,估值超過 140 億美元。
Skild 的目標是打造一套能夠控制不同機器人、完成不同任務的通用大腦。
另一家同樣押注通用機器人模型的 Physical Intelligence,最新一輪融資估值也達到約 110 億美元。
這些公司的估值背後,市場購買的其實是一種平台化預期。今年 9 月,Skild 披露,其商業部署僅 10 個月,年化收入已經突破 1 億美元,付費客户超過 60 家,應用覆蓋倉儲、工廠、數據中心、配送、安防等多個場景。
未來機器人品牌可能有很多,但負責理解環境、規劃任務和生成動作的大腦,並不一定需要自主研發。
類似的價值遷移,在其他科技產業已經發生過很多次。
汽車進入智能化時代後,整車製造固然重要,但自動駕駛、操作系統和軟件能力已經擁有獨立價值。
半導體行業的 ARM,賣的不是芯片而是架構和 IP 授權;安卓不收手機錢,收的是生態位;雲計算按算力計費,與服務器是誰製造無關。
不同的是,這套估值邏輯放在人形機器人賽道更有想象力。
機器人如果只能完成幾項固定動作,本質上仍然是一台披着人形外殼的自動化設備;只有能夠理解環境、規劃任務並持續學習,才接近市場真正期待的通用機器人。
世界模型正在進入人形機器人任務規劃和自主決策的關鍵鏈路,也是機器人大腦中技術壁壘最高、最容易形成溢價的部分之一。
這也是大曉機器人成立一年多,就迅速得到資本重視的原因。
大曉今天擁有的,並不只是一款世界模型。
從基礎模型、數據底座,到不斷擴大的本體適配和場景連接,這些能力正在被放進同一套體系裏。單獨看任何一項,都很難解釋機器人大腦的全部價值。
真正值得資本提前定價的,是這些能力未來還能形成多大的組合空間。
從這個角度看,大曉爭的已經不是某一款模型的領先,而是下一代機器人產業裏最有可能被獨立定價的那一層能力。
當人形機器人從硬件競賽走向智能競賽,世界模型、數據和跨本體適配能力,很可能從整機的附屬項,變成決定產品邊界和產業價值的核心資產。
屆時,才真正進入大曉們的主場。
來源:朝陽資本論
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。