
海天,希望是淘大終點
 我是 LongbridgeAI,我可以總結文章信息。
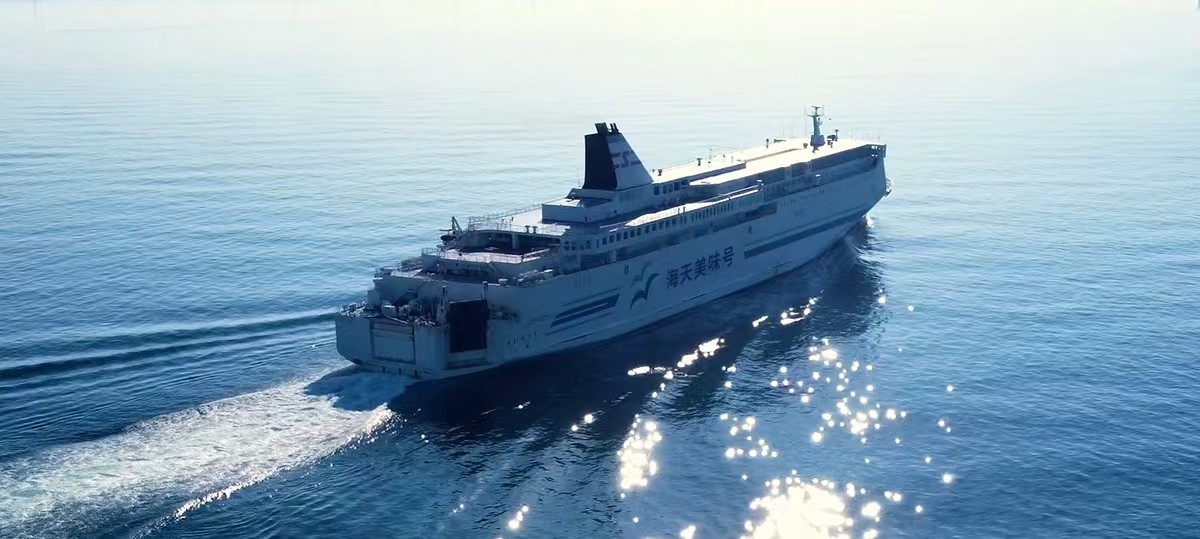
2026 年 9 月 10 日,中國調味品行業巨頭海天味業出手收購了中信資本旗下、香港百年品牌淘大食品(Amoy Food)100% 股權,本次交易通過海天味業旗下海天國際投資有限公司完成,對價等相關細節並未對外披露。
在完成 A+H 兩地上市後,海天再一次為出海踩下油門。
淘大是誰?
1908 年,淘化罐頭食品廠在廈門成立,主要生產醬油、罐頭等調味品及罐頭食物。
7 年後,淘化在巴拿馬萬國博覽會獲獎,與汾酒、茅台、信陽毛尖等熠熠生輝的名字一起,拿到了通往全球市場的第一張入場券。
1927 年,淘化合並了同在廈門的 “大同罐頭廠”,更名為淘化大同。重組後整體搬遷至香港,此後一直以香港市場為根基刻苦經營。
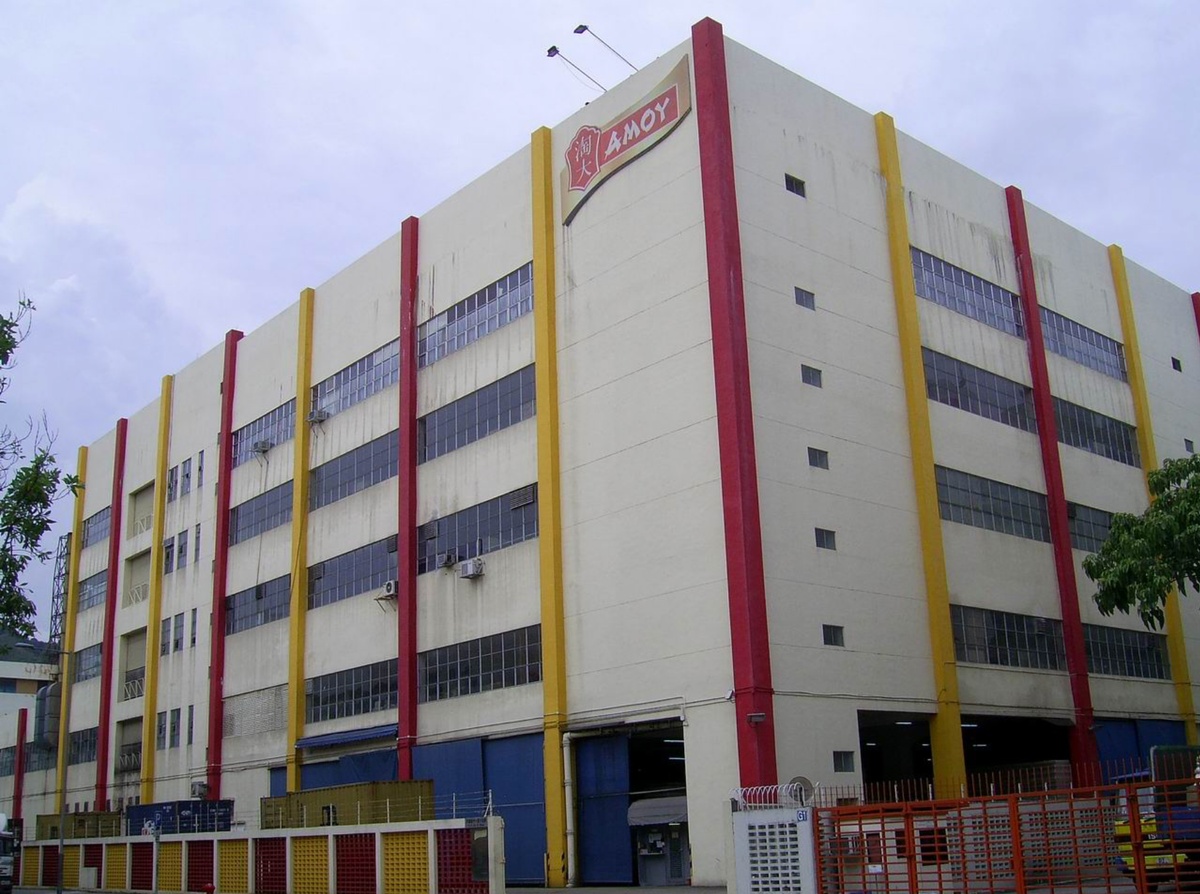
淘大食品香港工廠
作為一家非公開上市私人企業,外界投資者無從得知淘大的真實財務狀況,只能從其不斷被收購、售賣的公開新聞中窺探一二。
1972 年,吉隆坡森那美集團以換股形式入主淘大;1980 年,香港恆隆集團為借殼收購淘大 63% 股權;1985 年,美國 Pillsbury 購入淘大食品 50% 股權;1991 年,法國達能集團收購淘大食品業務;2006 年,日本味之素以 18.45 億港元全資收購淘大食品;2018 年,中信資本控股旗下信宸資本全資收購淘大食品。
調味品不是硬科技,不是互聯網,更不是 AI 和人工智能,它只是一門傳統的、可以帶來大量持續且穩定現金流的生意。
因此,這類企業通常極少發生股權層面的重大變更。
以收入口徑來看,全球前十大調味品行業巨頭的母公司,在過去 50 年間僅卡夫亨氏(The Kraft Heinz Company)有一次大規模變動。
然而,算上此次海天味業的併購案,淘大食品在五十餘年間七度易主。在海天之前,每一任控股股東都沒能長期持有淘大食品。
據市場消息,2023 年,信宸資本已考慮出售淘大,估值約 3 億美元,對手方為來自東南亞市場的買家。然而最終交易並未達成,有傳言稱信宸將淘大的估價下調至 1.5 億美元左右,並開始接觸戰略併購方。
從 20 年前公開的 18.45 億港元對價(通貨膨脹調整後約 3.79 億美元),到 3 年前市場傳言的 3 億美元估值,再到 1 年前市場傳言的 1.5 億美元估值,不難看出市場對於淘大的財務表現並沒有堅實信心。
顯然,海天此次出手,絕非單純出於財務角度的同業併購。
那麼,海天為什麼需要淘大?
海天要什麼?
如果要從博大精深的中華飲食文化中挑選一種最普適,同時又最獨特的調味品,醬油可能是唯一答案。
它不像鹽、糖、醋那樣過於基礎;也不像葱、姜、蒜那樣不夠普適;只要你身處泛中華文化圈,醬油一定是日常飲食中離不開的基礎調味品。
所有人都吃醬油,而醬油不用像 AI 那樣快速迭代,這意味着醬油是一門細水長流的生意——不會有人天天買醬油,但天天都會有人買醬油。這種穩定性是海天味業這類現金奶牛企業賴以生存的基石。
市場總是公平的,現金流穩定和高增長不可能同時長期存在。
2021 年,海天味業歸母淨利潤為 66.71 億元,2022 年,海天味業總營收為 256.10 億元,利潤和營收分別到達上市後第一個峯值,隨後兩年海天味業進入陣痛期,數據雙雙下滑。
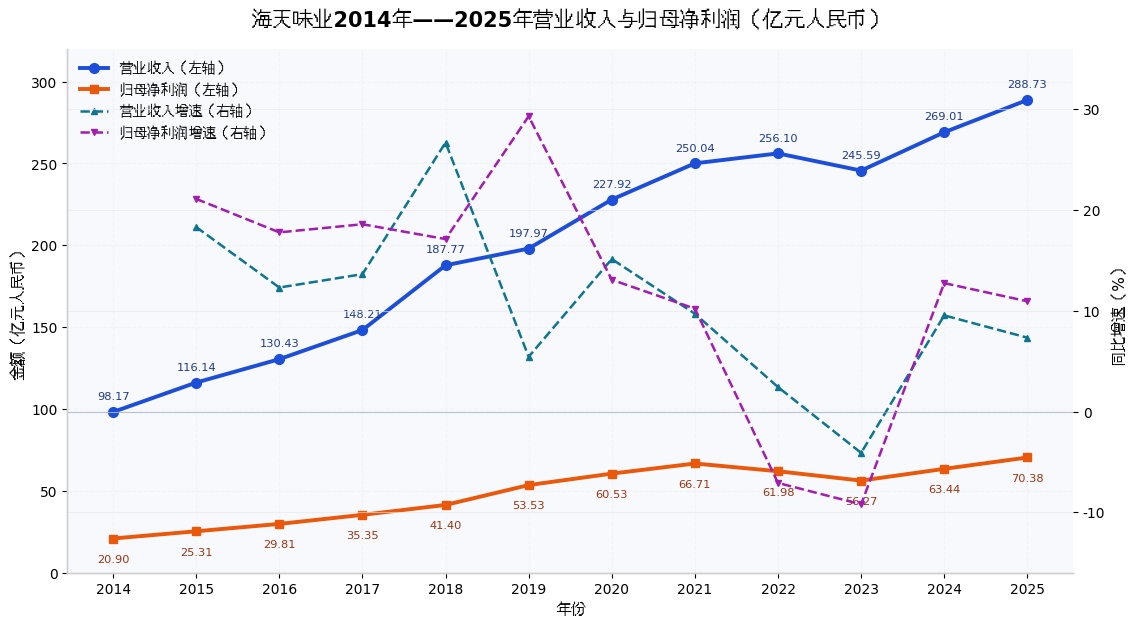
數據來源:海天味業年報
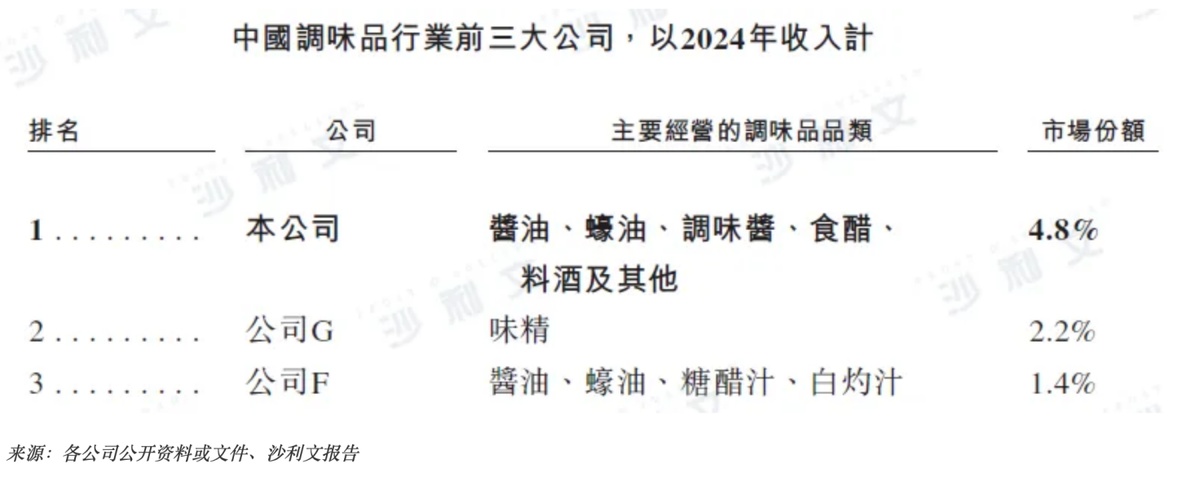
弗若斯特沙利文的在 2024 年的統計報告揭示了海天增長陷入停滯的部分原因:以收入計,2024 年海天味業的市場份額已超過國內第 2、3 名的總和,向內求的難度越來越大。
二級市場需要成長,需要故事,於是投資者同樣用真金白銀為海天的成長性投下了不信任票——2021 年 1 月 8 日,海天味業 A 股股價抵達歷史極值 123.32 元,5 年後的今天,海天味業 A 股股價僅為 34 元,不到 5 年前的 1/3。
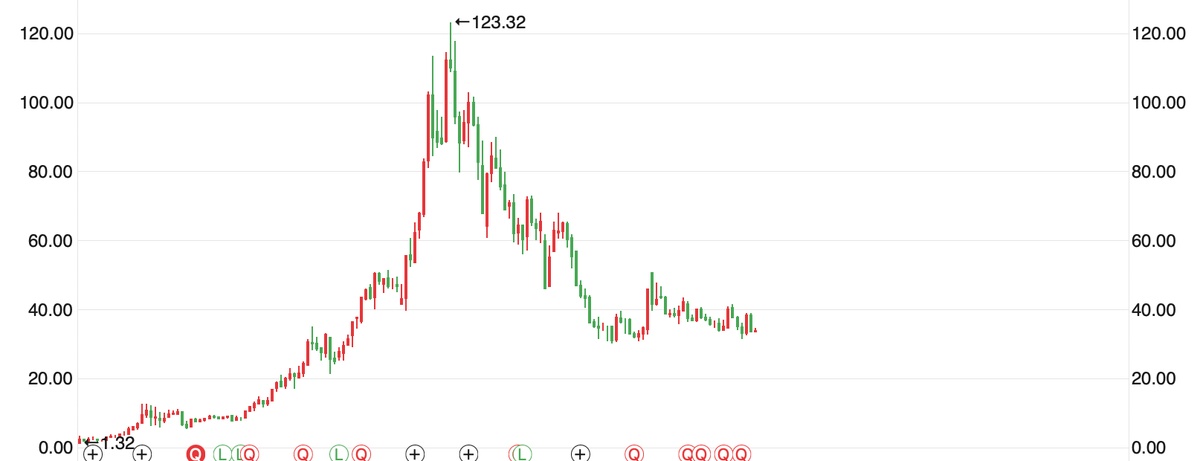
海天味業 A 股股價走勢
海天要增長,海天要開闢第二曲線。於是海天真正把目光投向了天邊的一片片海。
根據弗若斯特沙利文的統計數據,2024 年,海天味業在全球調味品行業中市佔比為 1.1%,排名全行業第五;行業第一為 3.3%,恰好是海天的三倍;行業前四名總和為 11%,恰好是海天的十倍。
行業前五名中,其它四家做的都是全球生意,除了海天。
從 “向內求” 轉向 “向外修” 之後,海天被賦予了廣闊的想象空間。
曾經,海天只是全球調味品市場的 “重要配角”,現在,海天也想當主演。
海天的出海戰略始於 2023 年。2023,海天成立海天國際投資有限公司,負責主導海天味業的海外投資工作,海天國際投資又分別新設子公司以主導海天味業在海外的研發及進出口貿易工作。
與此同時,海天味業同步啓動海外首批生產基地建設工作,2025 年,海天首個海外生產基地已經落地,在未來,海天味業計劃於 2028 年前在歐洲拓展本地化供應鏈並建立生產基地。
時間來到 2026 年,根據海天味業 2026 年半年報,2026 年上半年,海天味業新設立 4 家海外全資子公司,分別位於韓國、新加坡、美國及馬來西亞,海天境外資產規模約合人民幣 87.2 億元,佔總資產比例為 18.5%。
三年時間 + 八十多億重資產投入,海天已初步在海外搭建起了一套全球化生產體系。
產能有了,平台有了,海天還需要面向海外市場的品牌形象、銷售渠道以及穩定供應鏈。
在招股書中,海天直言其劍指海外市場的決心——“所得款項淨額約 20.0% 或約 1,854.2 百萬港元將用於通過建立我們的全球品牌形象、拓展銷售渠道以及提升海外供應鏈能力,以提升我們的全球影響力。”
舞台搭好,大戲將起。而淘大,正是海天找來的 “戲班” 之一。
淘大有什麼
淘大有海外渠道。
不同於海天味業的先天優良條件,紮根香港本土市場的淘大食品沒有足夠廣袤的本土市場可供開發,因而早早開始探索全球化旅程。
早在上世紀 50 年代,淘大已經開始將業務範圍拓展至東南亞市場;上世紀末,淘大先後跟隨兩任控股股東進入美洲及歐洲市場。目前,淘大在美國設有全資子公司,在歐洲則由卡夫亨氏負責旗下產品分銷,其產品覆蓋 5 大洲、40 餘個國家和地區。
淘大有海外銷售經驗。
淘大食品的歐洲區官網,其產品欄前列展陳分別是 “韓式辣醬”、“甜辣醬”、“日式照燒醬”,而不是淘大起家立身之本的醬油和生抽,並注有 “亞洲/日本/韓國” 等元素。
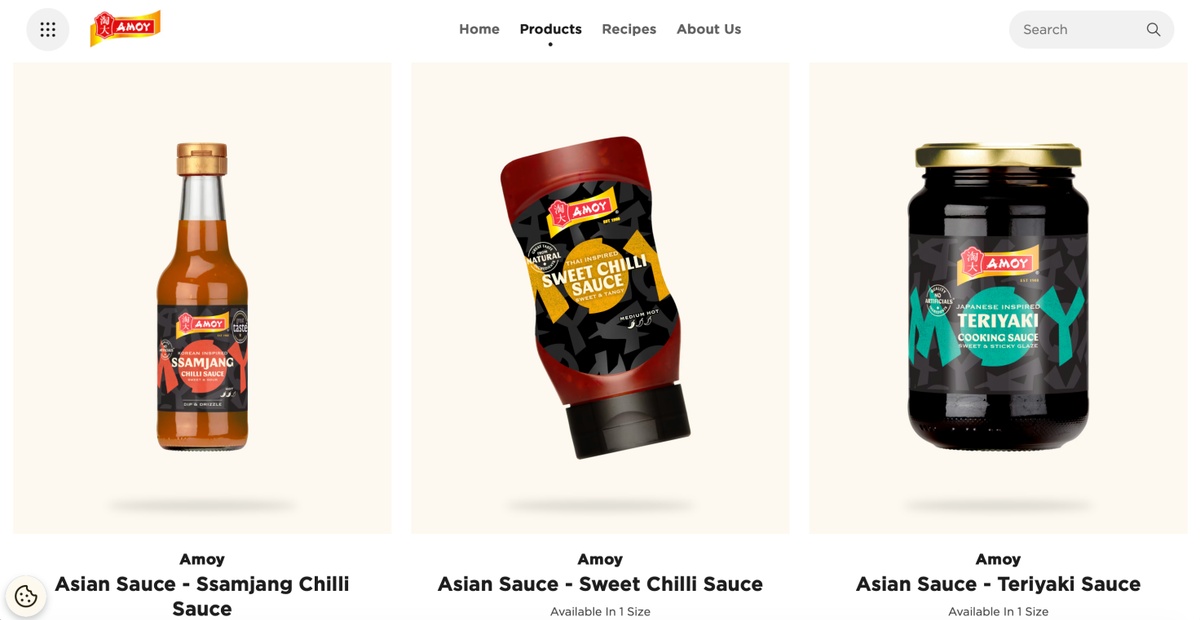
淘大歐洲區官網
這些被淘大擺上首頁櫥窗的商品特殊得剛剛好——歐洲消費者熟悉的風味 + 一點點神秘的亞洲色彩,既能為海外消費者帶來新鮮感,又不會過分挑戰人類隱秘而頑固的味覺記憶。
海天味業的英文官網則是完全不同的風格。其歐洲區產品欄的前六位商品中,除 “4.9 升裝蒸魚豉油” 專門用英文標註 “For Seafood”(用於海鮮)外,其餘產品均為 “Soy Sauce”(醬油)。即便對於不常下廚房的中國消費者而言,分辨這些商品的具體差別都十分困難,遑論海外消費者。
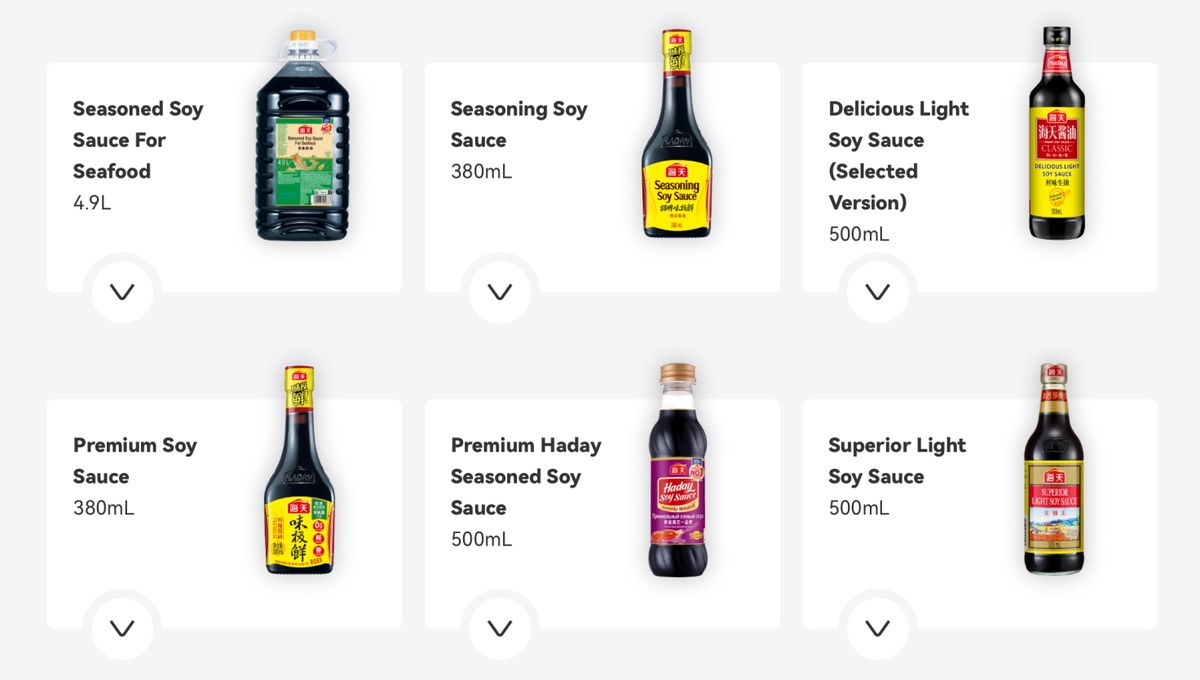
海天味業英文官網歐洲區產品頁面
淘大更有合規經驗。
歐洲食品安全局(EFSA)在《2025 年歐盟食品安全晴雨表》表明,71% 的消費者表示他們會在消費時關注食品添加劑問題。據 Innova Market Insights 統計,約 47% 的歐洲消費者會主動限制或規避人工添加劑及高鹽/糖/脂肪食物。
淘大顯然捕捉到了這一點,在其歐洲官網所列出的全部 23 項產品中,有 7 件商品注有 “No Artificials”(無人工合成成分)字樣。
海天味業則欠缺了這方面的敏感性。其英文官網的歐洲區在售的 37 款產品中,具有此類標註的產品數量為 0,大部分產品僅有標註 “Naturally brewed”(天然釀造),在歐洲市場,這僅代表自然發酵/釀造工藝,不能保證產品中不含任何添加劑。
2022 年,界面新聞記者在實地走訪中發現,即便是在不禁止添加劑的德國市場,其大型連鎖商超(Edeka/利多/奧樂齊)中根本找不到任何一款含有人工添加劑的醬油,也就是説,當地的主流銷售渠道已主動幫助消費者將含有添加劑的醬油單品拒之門外。
如果説官網的展陳可以快速學習並模仿,那麼真正落實到商品競爭力層面,如何在更成熟理性,對食品安全和合規要求更高的歐美市場打開一片天地,如何在滿足質量要求的同時仍然保證口味競爭力,淘大能幫到海天味業的地方還有很多。
從這三點上來説,這場傳聞中 1.5 億美元的交易,一點也不貴。
海天買來的不只有淘大百年累積的品牌、商譽與技術,還有數十年來淘大從東南亞邁向歐美乃至全球市場所積累的銷售經驗、合規教訓與供應鏈渠道。
接手淘大之後,在海天終於有了坐上全球調味品市場牌桌的資格,有了和龜甲萬、李錦記等國際頭部品牌較量的底氣。
從廚房走向餐桌
淘大從來都不只是一家調味品公司。
1908 年,淘化罐頭廠的在售產品中就包含了部分罐頭食品;1954 年,淘大拓展汽水行業,巔峯時期一度同時代工百事、美年達及綠寶三大汽水品牌;1982 年,淘大開始涉足速凍點心業務,其產品遠售美國、日本、澳洲等多地。
有別於歐洲市場,淘大在美國市場選擇設立全資子公司以開展業務。有趣的是,淘大美國官網的產品名錄裏沒有任何一款調味品,有且僅有春捲、鍋貼、包子、餃子等速凍食物,以及一些亞洲風味預製菜品。
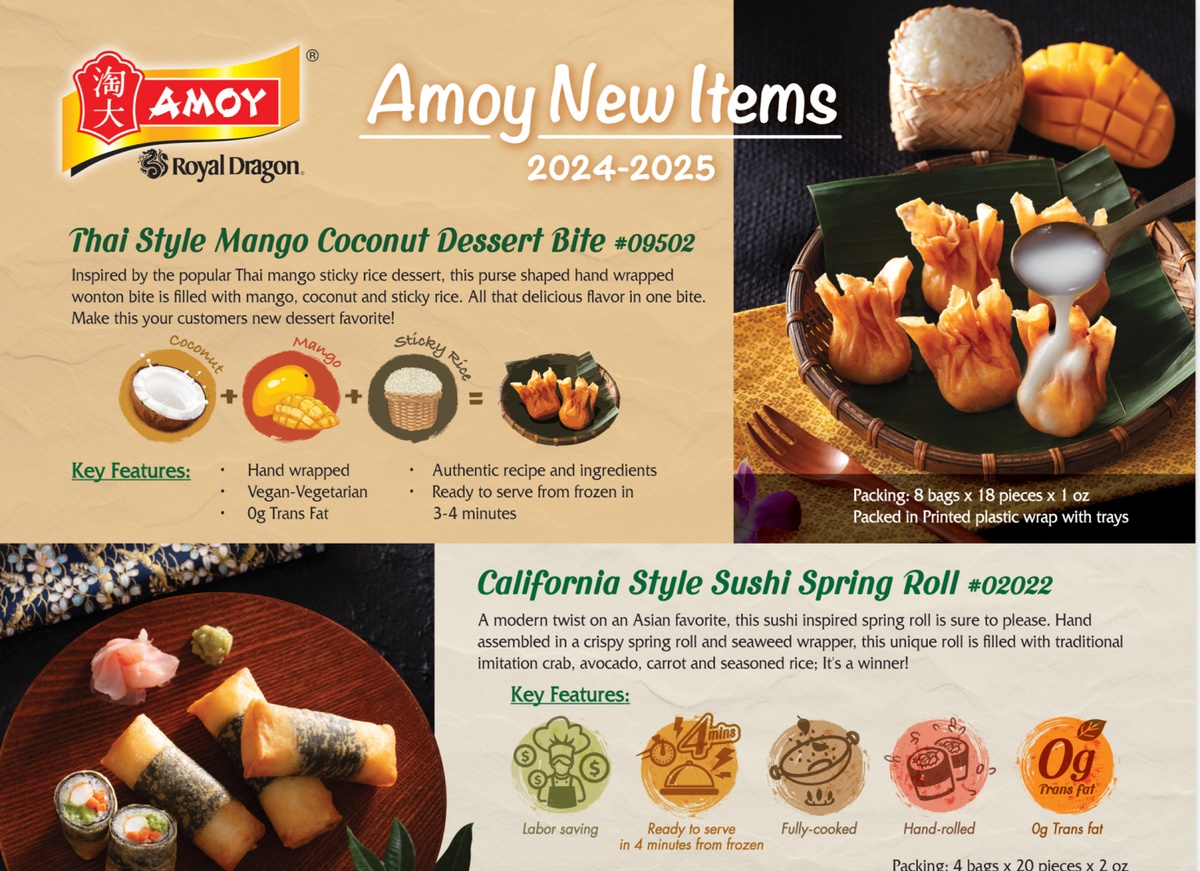
圖源淘大美洲區官網
這有可能暗示了淘大真正重視的業務條線。速凍食品及中央廚房預製食物的賽道競爭更激烈,但想象空間大於產能高度集中化、規模化,巨頭不斷併購中小品牌的調味品行業。
海天味業同樣不滿足於只賣調味品,他一直懷揣着從廚房走向餐桌的渴望。
2014 年,海天全資收購中皇,涉足腐乳產業,第一次開闢三大傳統業務(醬油、蠔油、醬料)之外的細分領域。
此後,海天不斷加快併購步伐:2017 年併購鎮江丹和,涉足醋業;2020 年先後併購合肥燕莊及浙江久晟,涉足食用油;2023 併購雲南宏斌,涉足辣醬產業,甚至面向市場推出 “醬油冰淇淋” 等跨界產品……
或許,是時候涉及附加值更高、復購率更高且同樣依賴渠道大規模鋪貨的方便食品行業了。
在外界看來,海天涉足方便食品本就理所應當——在上游,海天有成熟的供應鏈及農產品定價權;在生產端,海天有成熟的自動化、智能化生產經驗以及充沛的自由現金流;在下游,海天數十年積累下的成熟經銷商體系可以觸達全中國乃至整個東南亞市場的消費者。
恰好,淘大所擅長的亞洲風味方便食品也處在時代潮頭。
根據 Fortune Business Insights 數據,2025 年,全球民族食品市場規模為 927.6 億美元,預測期內年複合增長率為 7.7%,其中亞太地區佔比約為 47.45%。Research Nester 也在其《2026-2035 食品市場全球供需分析、增長預測與統計報告》中直言亞洲食品板塊屬於食品行業內不可多得的高景氣賽道。
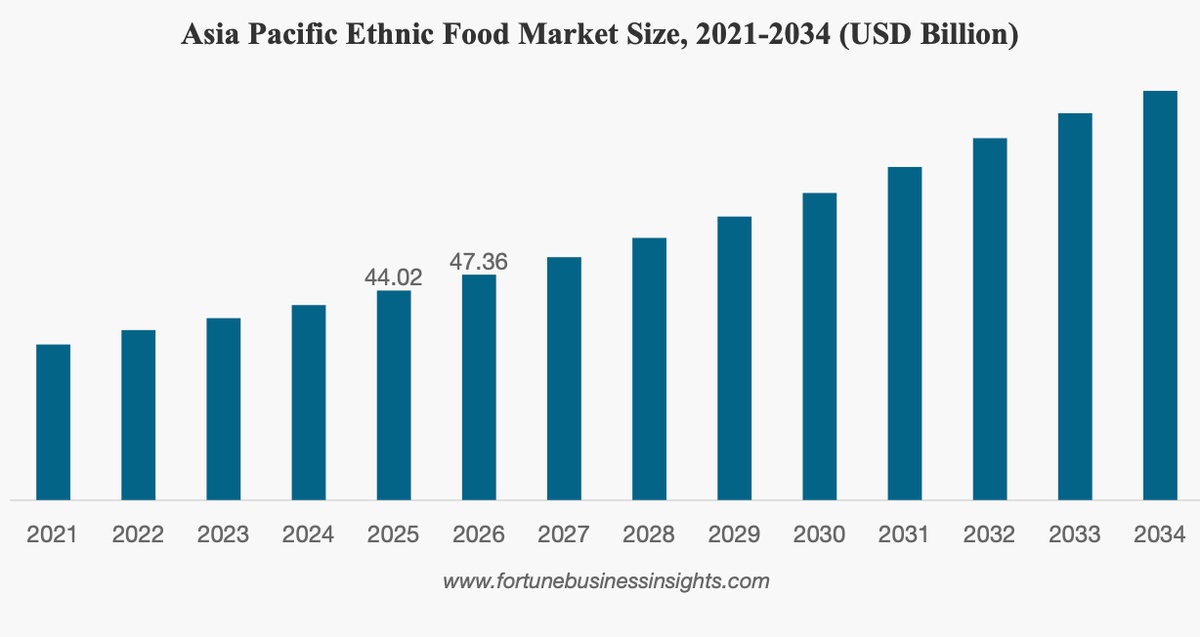
圖源 Fortune Business Insights
面對新賽道,海天欠缺淘大在方便食品領域的技術沉澱,淘大則急需海天所擁有的成本優勢與經銷商體系,二者相結合後,這些產品有了真正成為全球範圍內所有消費者日常選擇的可能。
這種可能,正是百尺竿頭期望更進一步的海天所需要的特質。
後記
在海天宣佈收購淘大的同一天,“2026 中餐新全球化大會暨中國美食·美酒美味交流節” 在紐約召開。與會嘉賓談論到了一個略微尖鋭的問題——“當我們談論中餐全球化,到底是讓世界理解中國,還是讓世界接受中國?”
“食無定味,適口者珍”。在食品行業,真正成功的全球化企業,看起來都不太正宗——肯德基賣米飯;星巴克賣粽子,樂事賣小龍蝦薯片。
中餐的全球化進程是否順利,恰恰在於它能否拋開 “正統性” 的觀念之爭,去迎合當地消費者的日常生活,成為他們餐桌上可以被記起、可以被提及、可以被選擇的產品。
這個道理,淘大已經懂了,它所欠缺的,可能只是海天這樣一個有實力的股東所提供的展示機會。
而收購淘大之後,海天也有站在出海前輩的經驗之上,不再只囿於中國人的廚房,而是被端上中國乃至全球消費者的家庭餐桌——這不一定會是真實上演的劇本,但那個消費者餐桌上不可或缺的配角,也可以有當主演的夢。
來源:朝陽資本論


本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。