

SEA 3Q26 火線速讀:Sea 本季業績屬於好壞參半:增長端表現不錯,電商、金融、遊戲三大板塊的收入全部超預期;但利潤一般,GAAP 經營利潤率低於預期且環比走低,adj.EBITDA 也不及預期。不過目前市場最關注的或許並非業績,而是…
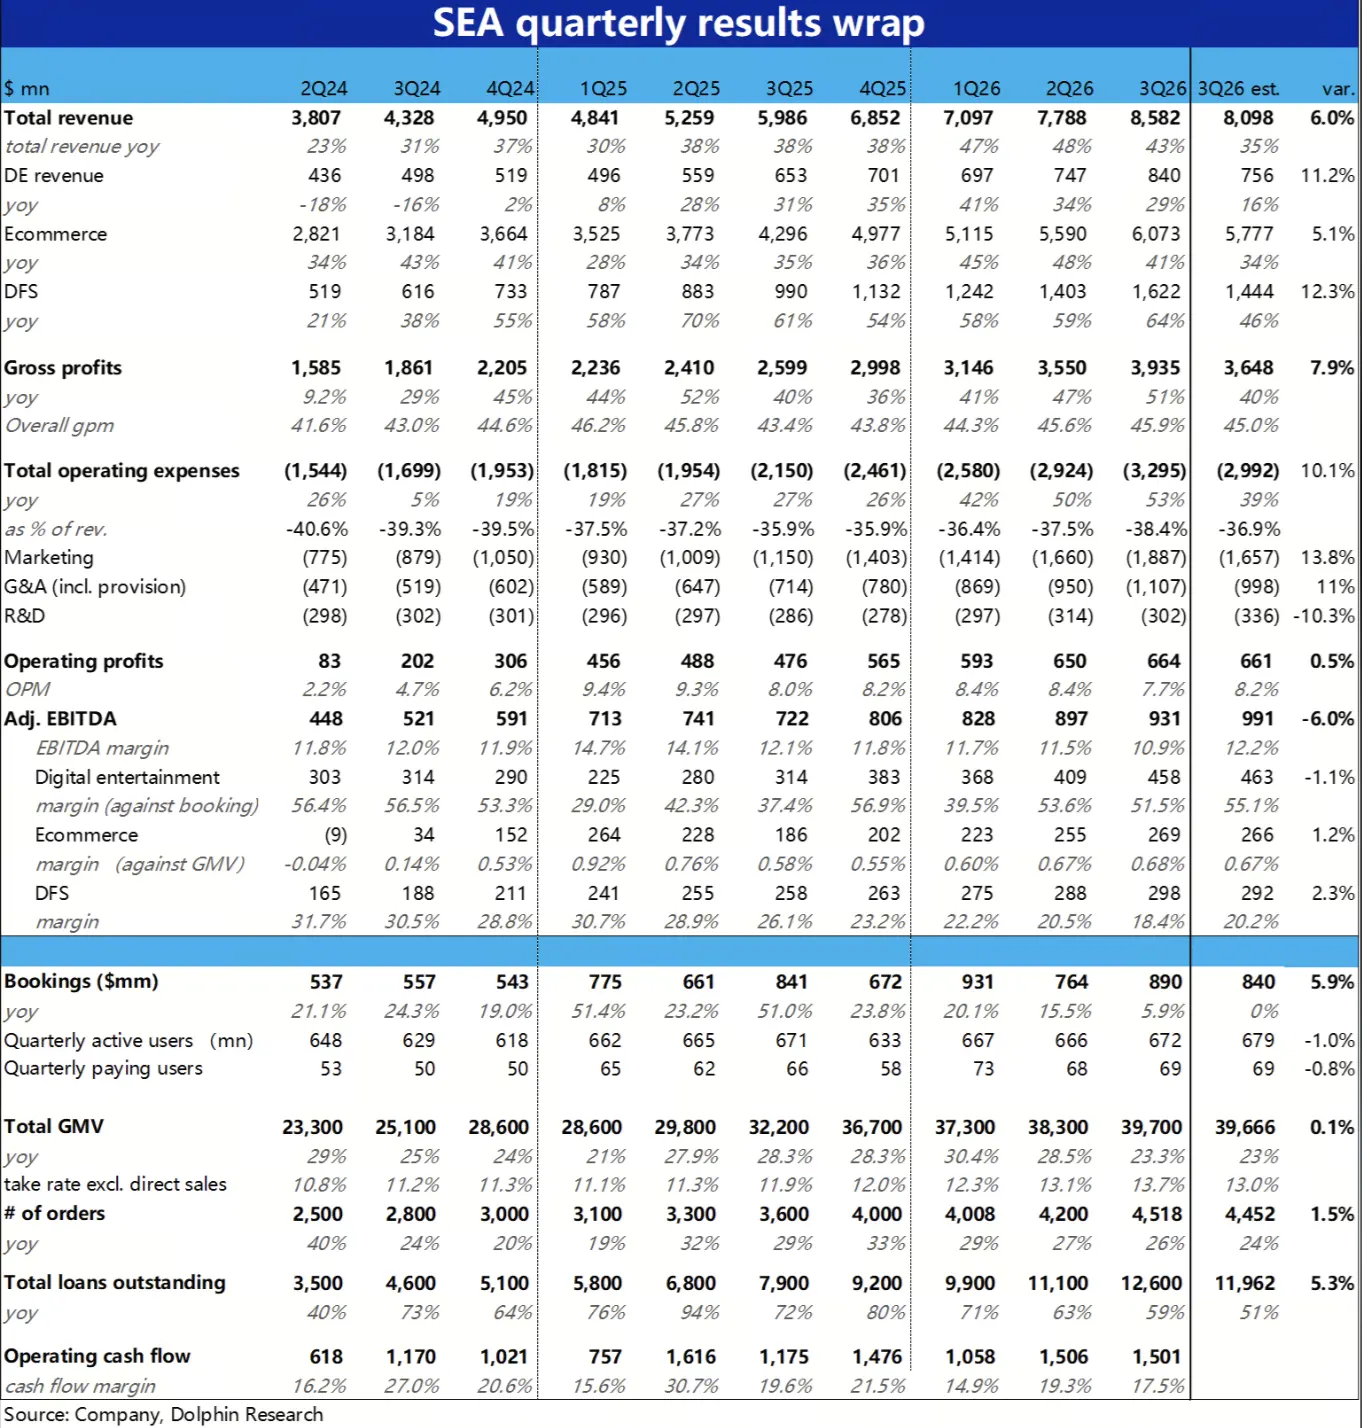
SEA 3Q26 火線速讀:Sea 本季業績屬於好壞參半:增長端表現不錯,電商、金融、遊戲三大板塊的收入全部超預期;但利潤一般,GAAP 經營利潤率低於預期且環比走低,adj.EBITDA 也不及預期。不過目前市場最關注的或許並非業績,而是要做雲業務而產生的投入,本季似乎已有顯現。
1、整體:收入超預期,利潤一般
本季總收入同比增長 43%,比一致預期高約 6%。但 GAAP 經營利潤率約 7.7%,低於預期約 0.5pt,環比也走低;adj.EBITDA 利潤額也比一致預期低約 6%。
具體來看,三大板塊的營收增長都超預期,其中電商和金融更強,遊戲稍弱。盈利端,電商板塊的表現不差,遊戲和金融則有所走弱。值得,其他板塊本季虧損環比近乎翻倍,是集團利潤不及預期的核心元兇。
2、電商:降速符合預期,客單價拖累,利潤率小幅提升
GMV 同比增長 23%,與一致預期持平,比上季的 28.5% 降速。拆開看,單量增長約 25.5%,好於預期,拖累主要來自客單價,同比下滑約 1.8%(上季為 +1%),應當主要是東南亞國家匯率走低的拖累。
變現率則繼續走高,3P 平台變現率環比提升約 0.6p,推動 Shopee 收入同比增長超預期。 而利潤端,adj.EBITDA 佔 GMV 約 0.68%,環比小幅提升、符合預期。這關鍵的板塊表現不差。
3、遊戲:流水增速放緩,用户指標偏弱,利潤率環比走低
流水約 8.9 億美元,同比增長約 6%,比上季的 15.5% 明顯放緩。且活躍用户和付費用户,兩項都略低於預期。adj.EBITDA 佔流水約 51.5%,利潤率也環比走低約 2pt。
公司稱本季靠 Free Fire 復刻《火影忍者疾風傳》聯動和《傳説對決》十週年活動支撐,但去年同期聯動帶來的基數很高。
4、金融:增長依舊迅猛,但信貸質量在變差
貸款餘額約 126 億美元,同比增長 60%,帶動金融收入同比增長 64%,兩項都明顯超預期。但 90 天以上不良率從上季的 1.0% 升至 1.3%,adj.EBITDA 利潤率降至約 18.4%,低於預期的約 20%,連續多個季度走低。增長確實依然迅猛,但市場擔心的信貸市場風險再逐步增大。
5、做雲:投入已開始體現在資本開支和 “其他 “業務上
三季度資本開支約 5.5 億美元,已超過 2025 年全年開支。同時 “其他 “業務虧損擴大環比近乎翻倍。雖然公司沒有明確解釋這兩項指標變化背後原因,但公告的風險提示裏新增了 “人工智能、雲和基礎設施舉措 “。推測這兩項主要與 Sea Cloud 相關的算力和團隊投入有關,待電話會確認。$Sea(SE.US)
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。