

Robinhood 单日跌 13%,财报裂了
 I'm LongbridgeAI, I can summarize articles.
财报后市场用 crypto 收入下滑 -47% 这一个数字砸盘 HOOD,单日蒸发 13.24%。但这本身就是一个错误的估值框架——拿 crypto 季度数据给 Robinhood 估值,相当于拿周末客流给亚马逊估值。它真正的生命体征藏在另外三个指标里:MAU、AUC、Gold 订阅渗透率。
一、市场到底在卖什么?
先把现场说清楚。
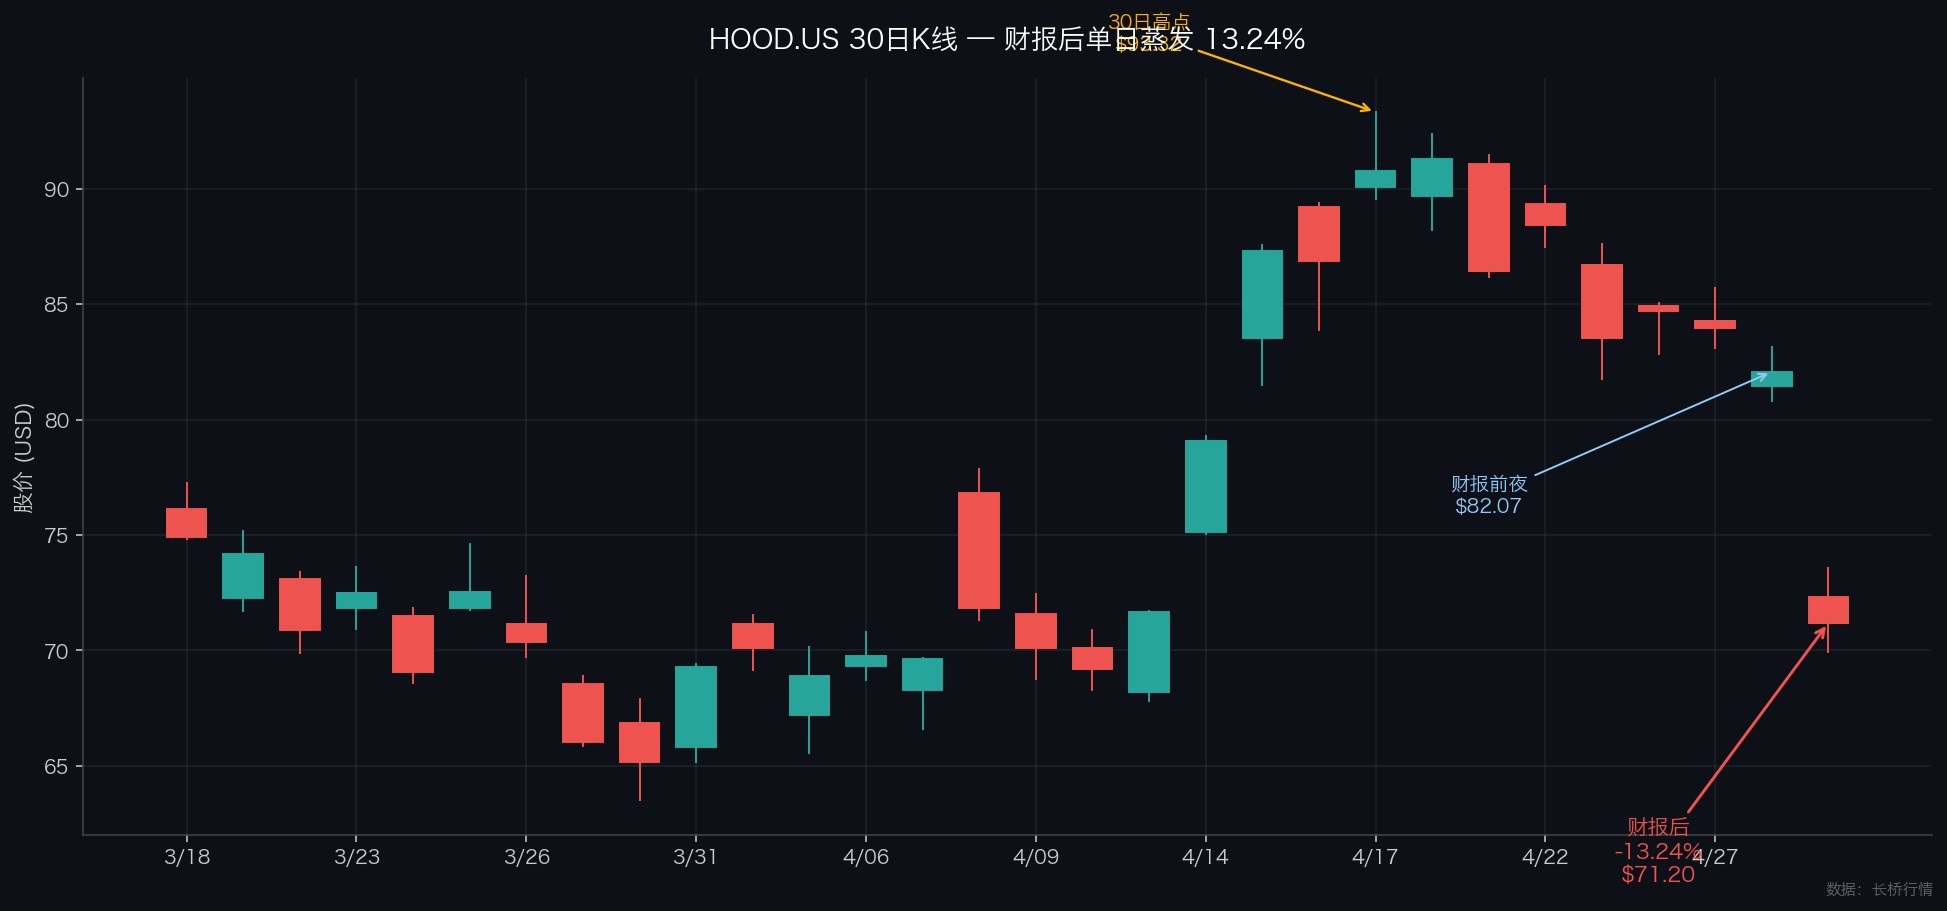
4 月 28 日盘后,Robinhood(HOOD.US)发布 Q1 2026 财报。第二天(4 月 29 日)股价从前收 $82.07 直接跌到 $71.20,盘中最低见 $69.93,单日跌幅 -13.24%。同一天 Coinbase(COIN.US)跌 -6.37%,Schwab(SCHW.US)反而微涨 +0.36%。
市场的卖出叙事很简单:crypto 业务塌了。
财报里被反复引用的数字是这几个:加密交易收入 $134M,同比 -47%;Robinhood 自有 App 加密名义交易额 $24B,同比 -48%;通过 Bitstamp 渠道的名义量 $42B,合计 $66B。营收 $1.07B 没达到分析师预期的 $1.17B,差了 $100M。EPS $0.38 vs 预期 $0.41。
故事看起来很顺:crypto 周期下行,HOOD 的 transaction-based 收入扛不住,估值需要重估。
我的看法是:这套叙事本身就是错的。它把 HOOD 当成了一家加密交易所——一家会随着 BTC 季度涨跌幅同涨同跌的 beta 资产。
但 HOOD 不是加密交易所。它从来就不是。
二、HOOD 到底是什么生意?
要看清这件事,先回到一个基本问题:你打开 Robinhood App,能干什么?
你能买美股、买期权、买加密、开退休账户(IRA/Roth IRA)、订阅 Gold 拿到 5 倍杠杆和 4% 现金管理收益、参与事件合约(prediction markets)、做期货。这是一个全产品线零售投资入口,不是一个加密赛道单点应用。
财报里真正反映这种"主入口"属性的,是另一组数字:
- 资金账户数:2740 万,同比 +1.7M(+6%)
- 平台总资产 AUC:$3070 亿,同比 +39%
- 退休账户 AUC:$274 亿,同比 +90%
- 净存款:$180 亿,年化增长率 >20%,单季度第三高
- Gold 订阅数:430 万,同比 +36%;新客户附加率 40%,老客户基础附加率 16%
- 股票名义交易量:$6380 亿,同比 +54%
- 其他交易收入(含事件合约):$1.47 亿,同比 +320%,来自 88 亿份事件合约
这些数据讲的是另一个故事:用户在持续涌入、钱在持续转入、产品矩阵在持续吃掉客户钱包份额。Crypto 收入掉了,但客户没有走,账户还在,钱还在加。
把 crypto 单点季度数据拿出来给整个 HOOD 估值,是一个范畴错误(category error)。这就像用周末单日 GMV 给亚马逊估值,或者用某一个月的 iCloud 订阅增量给苹果估值。
三、为什么市场容易看错?
因为 crypto 是 HOOD 报表里最弹性、最显眼、最容易被叙事化的部分。
加密交易收入有两个特征会让分析师过度关注:第一,它的同比波动巨大(-47% 这种级别一年能翻好几次);第二,它和 BTC 价格强相关,外部信号很多——卖方分析师写报告用 BTC 季度均价做回归就能交差。
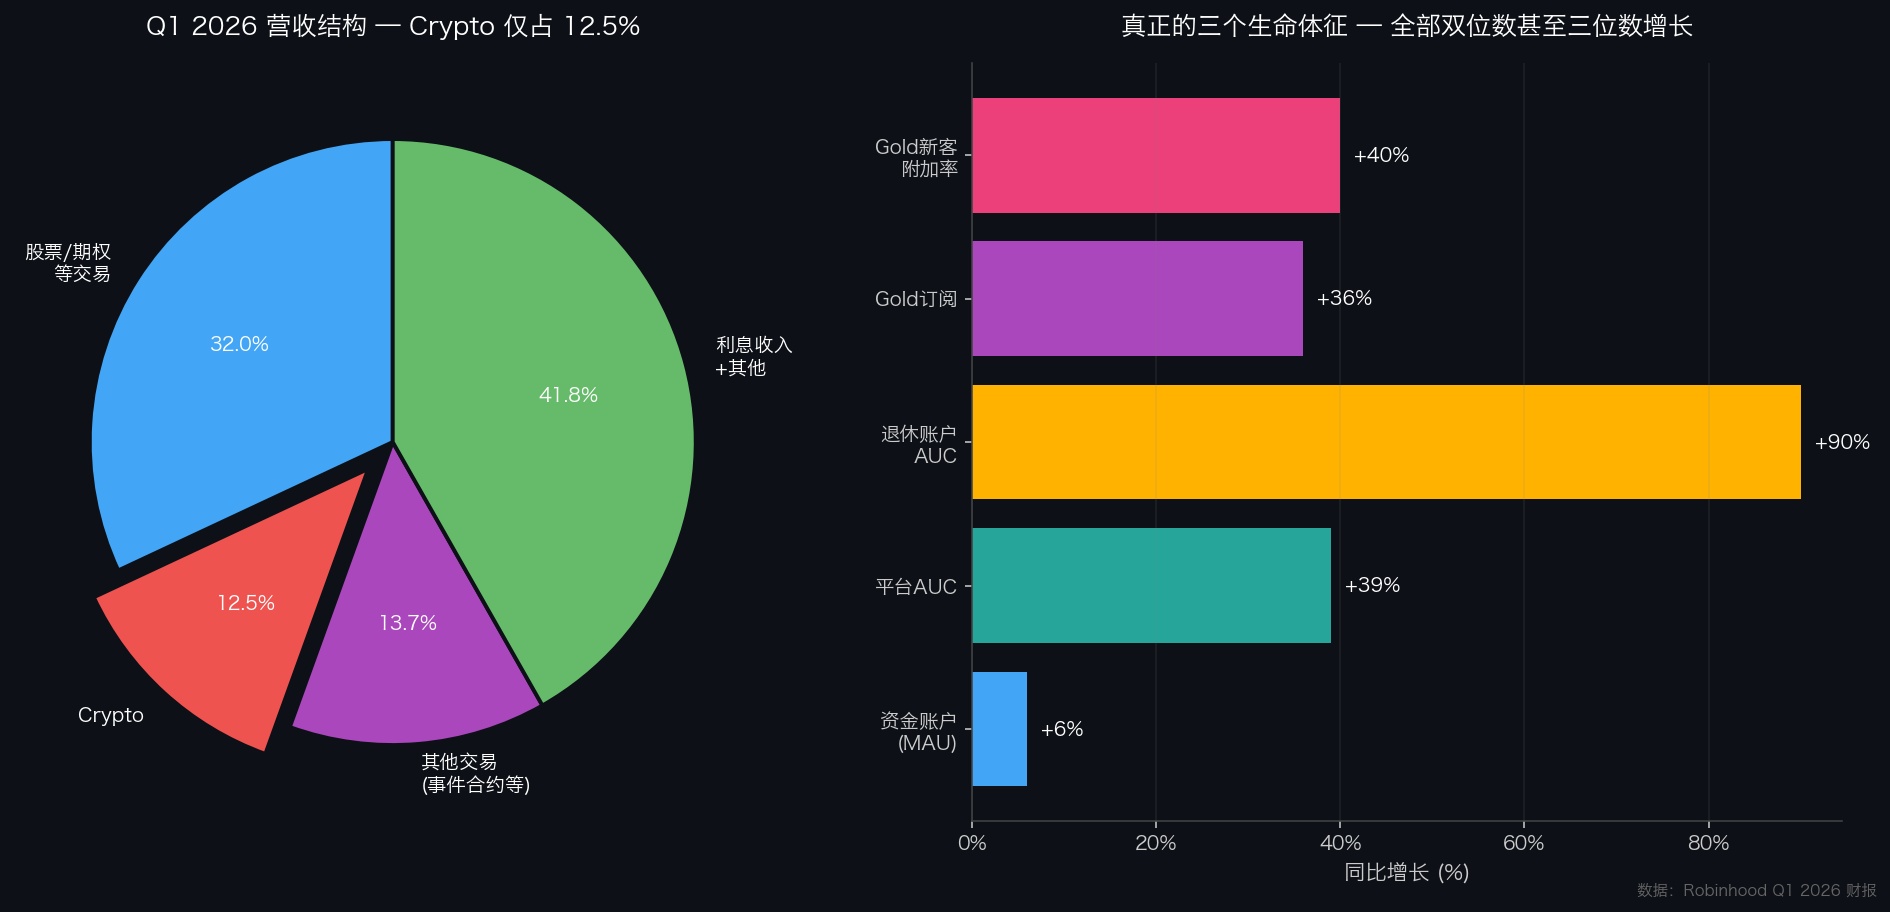
但弹性大不等于权重大。Q1 加密收入 $134M,占总营收 $1.07B 的 12.5%。同期:
- 交易型收入合计 $623M(含股票、期权、加密、事件合约等)
- 净利息收入和其他收入约 $447M($1.07B - $0.623B)
也就是说,HOOD 现在每 8 块钱营收里,只有 1 块钱来自 crypto。剩下 7 块来自股票期权 PFOF、利息收入(用户保证金 + Cash Sweep)、Gold 订阅(每年 $50 起)、托管手续费、外汇等。
这是一个非常关键的结构性事实:HOOD 已经从一家"以 PFOF 和 crypto 为命脉的零售经纪",悄悄进化成了一家"利息 + 订阅 + 期权 + 长尾产品"的多源现金流公司。Q1 的 -13% 砸盘,市场卖的是一个三年前的 HOOD。
四、HOOD vs COIN:看似相似,本质相反
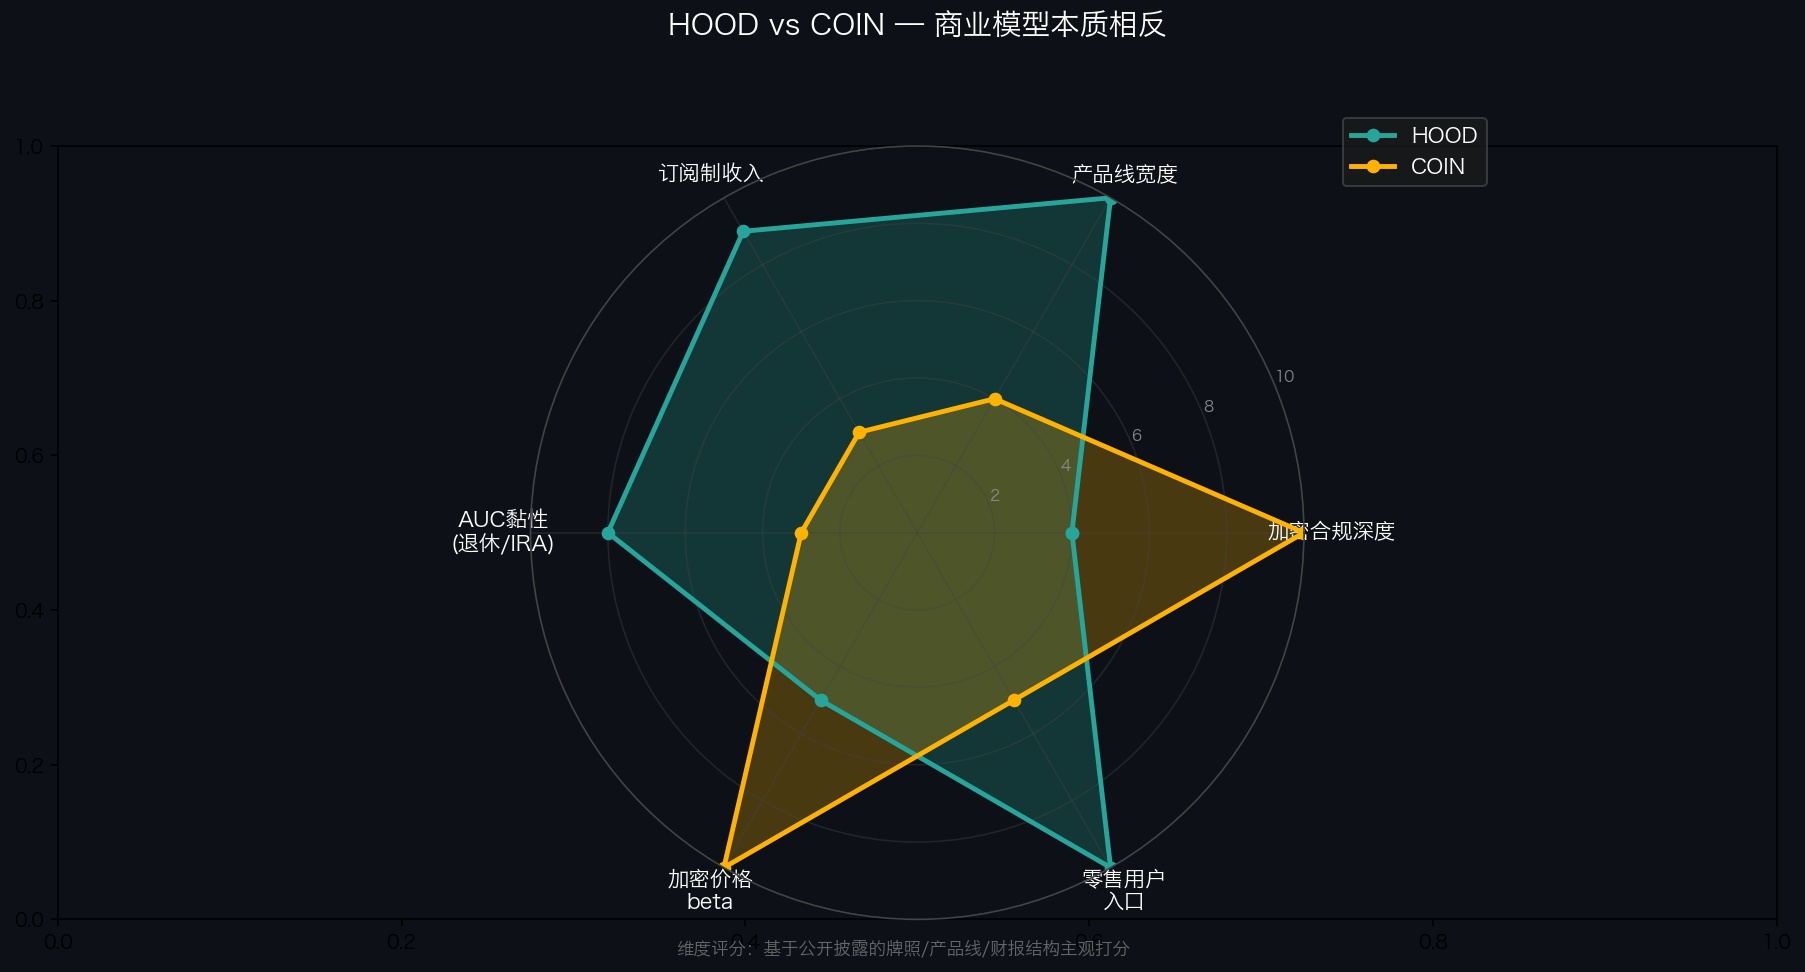
很多人把 HOOD 和 COIN 当作同类对手对比。这也是错的。
Coinbase(COIN)是合规深度优先的纯加密玩家。它持有美国大量州级 MTL(Money Transmitter License)、纽约 DFS 的 BitLicense(通过 Coinbase Inc.)、爱尔兰 VASP、英国 FCA 注册等一整套加密原生牌照。它的整套故事是"加密金融基础设施"——交易、托管、质押、稳定币(USDC)、Layer2(Base)、机构 Prime 服务。当 BTC 涨,它弹性最大;当 BTC 跌,它体感最差。Q1 2026 单日 -6.37% 的反应,是 COIN 应该有的反应。
Robinhood(HOOD)是零售入口宽度优先的全产品线玩家。它在加密合规深度上明显落后于 COIN——美国本土 crypto 业务由 Robinhood Crypto LLC 运营(通过 Bitstamp 收购拓展了一部分海外资质,但相比 COIN 的 BitLicense 体系仍有差距)。它的护城河不在加密,在零售:FINRA 注册的 broker-dealer、SEC 注册的 RIA、退休账户托管、信用卡(Robinhood Gold Card)、Cash Sweep、事件合约等。
两家公司在加密这一块业务上有重叠,但商业模型完全不同:
| 维度 | HOOD | COIN |
|---|---|---|
| 商业本质 | 零售投资主入口 | 加密金融基础设施 |
| 加密合规深度 | 较浅(缺 BitLicense 等) | 深(牌照齐全) |
| 产品线宽度 | 股 + 期权 + 加密 + 退休 + 订阅 + 事件合约 | 加密为主 |
| 用户黏性来源 | Gold 订阅 + 退休账户 | 加密资产托管 |
| 收入弹性来源 | 利息 + 订阅 + 多产品 | BTC 价格 |
把 HOOD 按 COIN 的逻辑去定价,就是定错了赛道。
五、真正的三个生命体征
我说 HOOD 真正的生命体征是 MAU、AUC 和 Gold 订阅渗透率,不是随口说的。这三个指标对应它生意模式的三个核心:
1. 资金账户数(funded accounts,本质上的 MAU)
Q1 2026 是 2740 万,同比 +1.7M。这个数字在美国全成年人口中的渗透率已经超过 10%。更关键的是——账户净增长率没有因为 crypto 下滑而走弱。这意味着 HOOD 已经不靠"加密牛市"拉新了,它的入口属性是结构性的,而不是周期性的。
2. AUC(托管资产)
Q1 2026 平台总 AUC 为 $3070 亿,同比 +39%。退休账户单独 AUC 为 $274 亿,同比 +90%。
退休账户这个数字必须单独看。401(k) rollover、IRA、Roth IRA——这是美国家庭资产负债表里最黏性的那一档资产,平均换券商难度极高,平均持仓周期 5 年以上。HOOD 三年前几乎没有这块业务,现在以 90% 同比增速吃掉这个市场,意味着它正在从"年轻人买股票"升级为"中产用户管理终身资产"。这个升级一旦完成,估值倍数应该向 Schwab 看齐,而不是向 Coinbase 看齐。
3. Gold 订阅渗透率
430 万 Gold 订阅,同比 +36%。客户基础附加率 16%,新客户附加率 40%。
这是一个被市场严重低估的指标。Gold 是订阅制(年费 $50 起)、是高黏性、是直接现金流,且新客户附加率从过去的个位数提升到 40%,意味着 HOOD 已经把 Gold 做成了"新用户的默认项"。订阅制收入对应的是 SaaS 类估值倍数(PS 8-15x),而不是经纪商类估值倍数(PE 15-20x)。
把这三个指标放回到 Q1 报表,故事完全不一样:用户在涨、AUC 在涨、订阅在涨、退休账户在飞。Crypto 收入下滑只是众多 transaction line items 里的一项波动。
六、市场卖错了什么?
回到 4 月 29 日的 -13.24%。这个跌幅本质上反映的是两件事的叠加:
- EPS Miss($0.38 vs 预期 $0.41)+ Revenue Miss($1.07B vs $1.17B):客观存在的财报"未达预期",理应有 -5%~-8% 的修正空间。
- Crypto 叙事溢价崩塌:过去 12 个月 HOOD 股价从 $40 区间涨到 4 月 17 日盘中最高 $93.32(30 日 K 线区间高点),这中间有相当一部分涨幅是市场把它定价成"美国合规最大零售加密交易所"——一个根本不存在的标签。
第二件事被打回去,没什么问题,那本来就是错误定价。但市场用 -13% 的力度去打,相当于把 HOOD 重新塞回 "crypto 弹性资产"这个箱子里——而这恰恰是过去两年它已经在跳出去的箱子。
我的判断是:这一跌产生了叙事错配带来的结构性错杀。市场需要时间消化"HOOD 不是 COIN,HOOD 是 SCHW + 订阅 SaaS"这个新框架。在这个消化过程结束之前,股价会继续在 crypto 周期信号上做无效反应。
七、定位校准:HOOD 是什么、不是什么
最后做一个清单收束,把市场和媒体常见的定位错误全部更正一遍:
HOOD 不是什么:
- ❌ "美国合规最大加密交易所" —— 它的加密合规深度不如 COIN
- ❌ "PFOF 单点商业模式公司" —— PFOF 现在只是收入源之一
- ❌ "BTC 价格的 beta" —— 加密只占 12.5% 营收
- ❌ "年轻人投机平台" —— 退休账户 AUC 同比 +90% 在打脸这个标签
HOOD 是什么:
- ✅ 美国零售投资者主入口(funded accounts 2740 万)
- ✅ 全产品线金融超市(股 + 期权 + 加密 + 退休 + 事件合约 + 信用卡 +Cash Sweep)
- ✅ 订阅制收入飞轮(Gold 430 万订阅,新客户附加率 40%)
- ✅ 长期 AUC 滚雪球玩家(平台总资产 $3070 亿,同比 +39%)
用一句话总结:HOOD 是美国 Z 世代和千禧一代的金融主入口,不是他们的赌场。它的真实估值锚是 AUC × 货币化率 + 订阅 ARR × 倍数,不是 crypto 季度交易额。
Q1 财报不变这个判断。crypto 收入波动是噪音,市场看错了它的真实生意。如果未来某个季度 crypto 收入又同比 +200%,市场可能会反向把它推到 $120——同样是错的。两个方向上的错杀都是机会。
说句大实话:当一家公司的真实业务结构已经走到了 PE 重定价的临界点,而市场还在用三年前的标签和单点指标砸它,这种时候,最应该做的不是看盘,是把财报多读两遍。
$Robinhood(HOOD.US) #美股#Robinhood#金融科技#财报季#零售券商#加密
数据来源:长桥行情数据、Robinhood Q1 2026 财报、公开新闻报道。以上内容仅代表个人观点,不构成投资建议。

First Trust China AlphaDEX Fd
USFCA

Apple
USAAPL

Robinhood
USHOOD

Charles Schwab
USSCHW

Grayscale Bitcoin Mini Trust ETF
USBTC

Coinbase
USCOIN

Amazon
USAMZN

Discover Financial
USDFS

Pathward Fin
USCASH

Global X Blockchain & Bitcoin Strategy ETF
USBITS

AAPB
USAAPB

AAPD
USAAPD

AAPU
USAAPU

AAPX
USAAPX

AAPY
USAAPY

APLY
USAPLY

CONL
USCONL

07311
HK07311

AMZU
USAMZU

SCHW-D
USSCHW-D

SCHW-J
USSCHW-J
The copyright of this article belongs to the original author/organization.
The views expressed herein are solely those of the author and do not reflect the stance of the platform. The content is intended for investment reference purposes only and shall not be considered as investment advice. Please contact us if you have any questions or suggestions regarding the content services provided by the platform.