

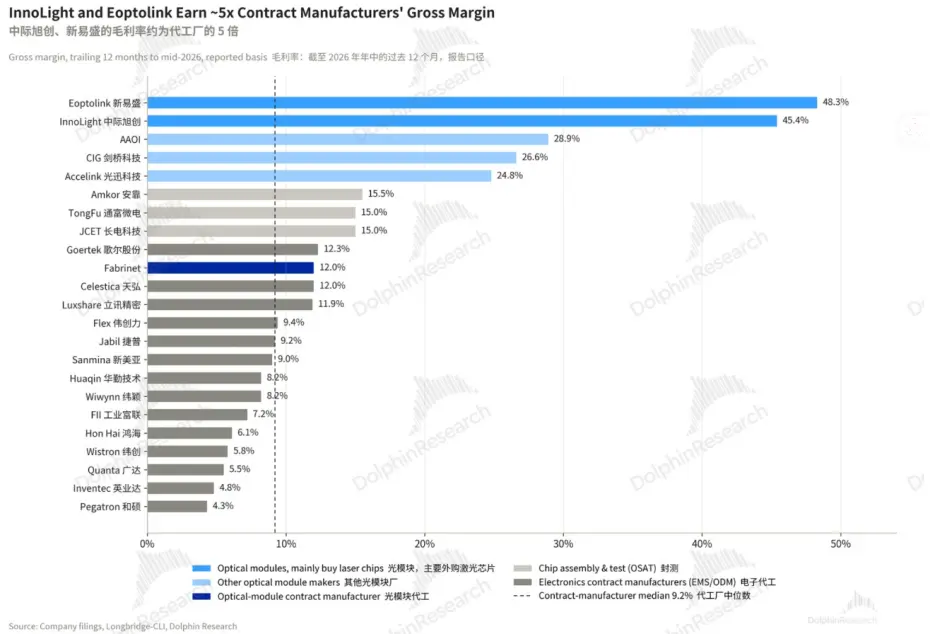
英伟达量产 1.6T 光模块的代工厂 Fabrinet,毛利率只有约 12%,而中际旭创、新易盛等光模块龙头毛利率却能达到 45%+,差距出在哪里? 光模块厂常被看作「组装厂」,组装工艺具备一定难度,但并非像芯片厂商的二次外延那样高壁垒,海…
英伟达量产 1.6T 光模块的代工厂 Fabrinet,毛利率只有约 12%,而中际旭创、新易盛等光模块龙头毛利率却能达到 45%+,差距出在哪里?
光模块厂常被看作「组装厂」,组装工艺具备一定难度,但并非像芯片厂商的二次外延那样高壁垒,海豚君不认为能够撑起龙头的高毛利率。
组装中最难的是「光路耦合」,即把激光精确对准送进光纤,被业内普遍认为是最耗时、最影响良率的工序。但反证很直接:以模块代工为主的 Fabrinet 同样在为英伟达量产 1.6T 光模块,工艺能力足以进入核心客户供应链,毛利率却只有约 12%。
此外,光通信产业链上的企业既是上下游的合作方,也是同环节的竞争方,模块环节的竞争是非常充分的。
换言之,龙头的高毛利要沿着产业链往上下游找:上游靠规模和预付锁定紧缺的光芯片与 DSP,保证交付;下游提前一到两代参与客户的规格定义,再用大产能接住订单,享受溢价。 $Fabrinet(FN.US) , $中际旭创(300308.SZ) , $中际旭创(03308.HK)
本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。