
 我是 LongbridgeAI,我可以总结文章信息。
Qorvo (QRVO) 的股价今年下跌了 38%,与 PHLX 半导体行业指数上涨 23% 形成对比。尽管第二财季的业绩好于预期,但糟糕的指引导致投资者恐慌。Qorvo 的收入同比下降了 5%,盈利下降了 21%。公司预计当前季度的收入将下降 16%。然而,生成式人工智能智能手机市场预计将显著增长,这可能会使 Qorvo 受益,尤其是像苹果和三星这样的主要客户预计将在 2025 年推动销售
对于 Qorvo(QRVO 3.24%) 的投资者来说,这一年可谓令人遗忘,截至目前,这家芯片制造商的股价下跌了 38%,与 2024 年 PHLX 半导体行业 指数上涨 23% 形成鲜明对比。
Qorvo 主要为 苹果(AAPL 1.88%) 和三星等公司提供智能手机芯片,然而在 10 月发布 2025 财年第二季度财报后,Qorvo 的股价大幅下跌。尽管公司的收入和盈利超出了华尔街的预期,但其糟糕的指引让投资者感到恐慌。
让我们看看原因,并检查 Qorvo 是否能够借助对人工智能(AI)智能手机日益增长的需求,在明年实现股市的反弹。
Qorvo 在短期内可能仍面临压力
2025 财年第二季度,Qorvo 的收入同比下降 5%,降至 10.5 亿美元。公司的非 GAAP(调整后)每股收益从去年同期的 2.39 美元降至 1.88 美元,同比下降 21%。分析师原本预期每股收益为 1.85 美元,收入为 10.3 亿美元。
然而,Qorvo 未能在超出预期的业绩后提供强劲的前景。公司预计当前季度的收入将达到 9 亿美元,调整后的每股收益为 1.20 美元。分析师预计 Qorvo 的收入为 10.6 亿美元,每股收益为 1.92 美元。
因此,Qorvo 大幅低于华尔街对 2025 财年第三季度的预期,导致投资者感到恐慌。此外,公司预测 2025 财年的收入和毛利率将略低于 2024 财年的水平。Qorvo 管理层将其糟糕的指引归因于从中端 5G 智能手机转向入门级 5G 安卓智能手机,并表示公司不指望这一趋势在短期内逆转。
向更便宜的智能手机型号的转变表明,Qorvo 可能在销售低利润的芯片,并且与中端智能手机相比,收入减少。公司指出,旗舰和高端智能手机的需求依然强劲,但在低端市场的情况并不乐观。
Qorvo 对当前季度的指引显示,其收入预计将同比下降 16%。考虑到去年同期每股收益为 2.10 美元,底线也将受到重大打击。共识预期预计 Qorvo 今年的收入将下降 2.5%,降至 36.8 亿美元,而每股收益预计将在 2025 财年以 22% 的惊人速度下降至 4.82 美元。
所有这些表明,新的一年可能不会给 Qorvo 带来良好的开端。然而,仔细观察公司的客户基础以及明年智能手机市场的潜在发展,表明随着 2025 年的推进,情况可能会好转。
为什么它的命运可能在新的一年中扭转
市场研究公司 Counterpoint Research 估计,全球智能手机市场在 2024 年可能增长 5%,达到 12.3 亿部,明年将再增长 3%。然而,智能手机市场中有一个领域预计将实现更快的增长——生成式 AI 智能手机。
生成式 AI 智能手机的出货量预计明年将增长 73%。更好的是,IDC 预计生成式 AI 智能手机市场将在 2028 年前以 78% 的年均增长率持续增长。苹果和三星是这一领域的领先者。预计三星将在 2024 年结束时占据 20% 的生成式 AI 智能手机市场份额,而苹果预计将成为第二大玩家,市场份额为 16%。
这对 Qorvo 来说是个好消息,因为这些公司是其主要客户。在 2024 财年,苹果占 Qorvo 收入的 46%,三星占 12%。这两位客户可能会在明年推动 Qorvo 的命运反转。例如,苹果预计将在最新的 iPhone 16 系列发布后,受益于生成式 AI 智能手机的日益普及。
尽管这家科技巨头正在分阶段推出其生成式 AI 功能的 Apple Intelligence 套件,但大量处于升级窗口的旧款 iPhone 可能会鼓励更多用户在明年购买其智能手机。这也解释了为什么分析师预计苹果的智能手机销售在未来几年将以健康的两位数增长。
同样,三星据报道正在加大下一代旗舰 Galaxy 智能手机的产量,预计将在 2025 年初上市。因此,Qorvo 的财务表现可能在明年开始改善。分析师也预计类似的情况,预测公司在未来几个财年收入和利润将加速增长。
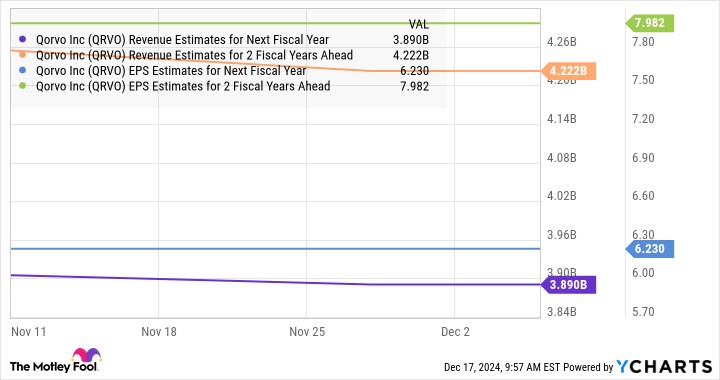
QRVO 下一财年的收入预估数据来自 YCharts
如果 Qorvo 的命运在 2025 年确实扭转,这只半导体股票可能会在明年获得良好的提振,并再次开始飙升。因此,投资者应密切关注 Qorvo 在未来几个月的季度业绩,甚至可以考虑在出现反转迹象时进行购买。
另一个重要的注意事项是,Qorvo 的交易价格仅为前瞻性收益的 11.4 倍和销售额的 1.7 倍。当然,公司的近期表现并不理想,这也解释了其低估值。然而,生成式 AI 智能手机市场的前景以及 Qorvo 稳固的客户基础可能使其在未来成为一个价值投资机会,因为其估值和收入、盈利的潜在改善。