
 我是 LongbridgeAI,我可以总结文章信息。
Braze (BRZE) 的股价上涨了 5.3%,因为该公司报告了 2026 年第一季度的收入为 2.11 亿美元,并将净亏损缩小至 2659 万美元。在强劲的人工智能采用推动下,Braze 上调了第二季度和全年的收入指引。然而,投资者仍然对利润率压力和盈利指标表示担忧。该公司还任命 Chris Lal 为总法律顾问,负责监督法律事务和负责任的人工智能工作
- Braze, Inc. 最近公布了 2026 年第一季度的业绩,收入从去年同期的 1.6206 亿美元上升至 2.11 亿美元,净亏损缩小至 2659 万美元,同时更新了指引,并召开年度会议以根据特拉华州法律对高管免责进行投票。
- 随着其人工智能驱动工具的强劲采用以及 Chris Lal 被任命为总法律顾问以监督法律和负责任的人工智能工作,Braze 提高了第二季度和全年的收入指引,尽管投资者关注盈利指标和毛利率的压力。
- 接下来,我们将探讨 Braze 更强的收入前景但较软的盈利指引如何影响其围绕人工智能和规模的现有投资叙事。
未来的工作已经到来。发现 35 只在人工智能驱动的自动化和工业转型中引领潮流的顶级机器人和自动化股票。
Braze 投资叙事回顾
要拥有 Braze,你需要相信其以人工智能为重的客户参与平台能够在大型企业中持续扩展,同时从今天的亏损基础上稳步改善单位经济。近期的关键催化剂是 BrazeAI 和 OfferFit 等人工智能产品是否能够将强劲的收入增长转化为更清晰的毛利改善。最新一季度,虽然收入指引上调,但投资者对盈利和毛利的担忧尚未以决定性的方式解决这一矛盾。
在最近的发展中,Chris Lal 被任命为总法律顾问引起了关注数据、人工智能和监管风险的投资者的注意。他在隐私、知识产权和负责任的人工智能事务方面的职责直接与 Braze 对合规、高性能数据使用和全球数据中心扩展的依赖相关。Braze 在管理这些法律和监管复杂性方面的有效性可能会影响其人工智能驱动的增长故事是否仍然是催化剂,或成为成本压力的来源。
然而,在强大的人工智能叙事背后,投资者仍需权衡日益增长的监管和毛利压力,这可能会...
阅读 Braze 的完整叙事(免费!)
Braze 的叙事预计到 2029 年收入达到 12 亿美元,盈利 149.9 百万美元。这需要每年 18.0% 的收入增长,以及约 2.81 亿美元的盈利增长,从今天的-1.313 亿美元开始。
揭示 Braze 的预测如何产生 34.85 美元的公允价值,相较于其当前价格有 36% 的上涨空间。
探索其他视角
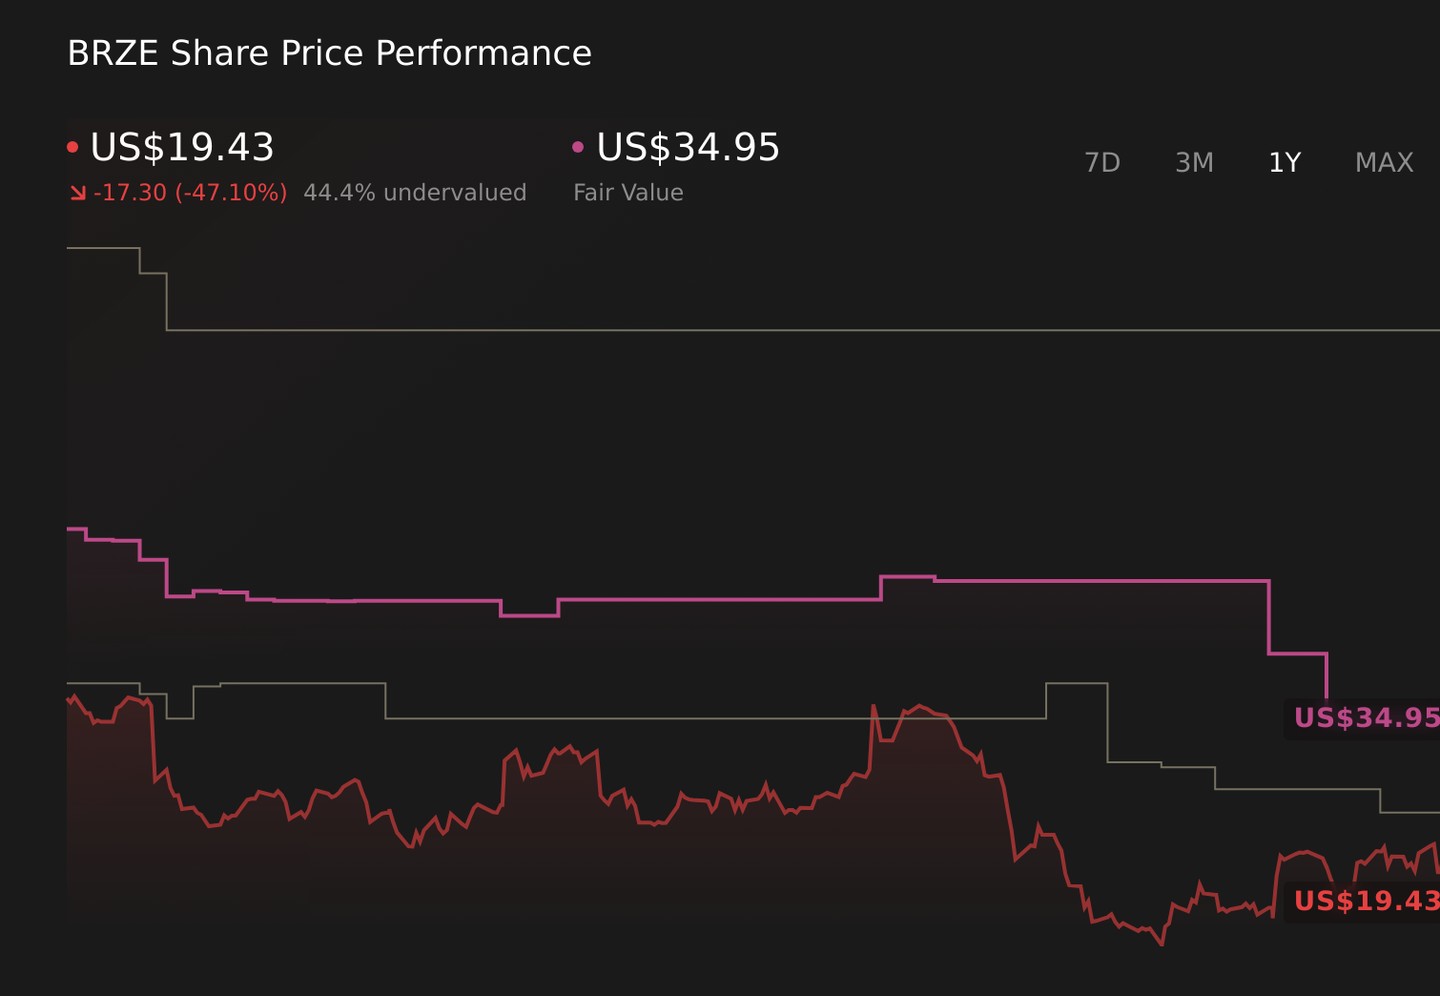
BRZE 1 年股票价格图表
一些最乐观的分析师预计到 2028 年收入约为 11 亿美元,毛利率大幅提高,因此如果你在考虑更严格的隐私规则或较弱的定价能力与这种更快的增长观点之间的权衡,最新的人工智能驱动的结果和指引可能会改变你对这种权衡的看法。
探索 Braze 的其他 5 个公允价值估计 - 为什么该股票可能仅值 34.85 美元!
裁决在于你
不要仅仅跟随股票代码 - 深入数据,建立真正属于你的信念。
- 开始 Braze 研究的一个很好的起点是我们的分析,突出 3 个关键奖励和 3 个可能影响你投资决策的重要警示信号。
- 我们的免费 Braze 研究报告提供了全面的基本面分析,汇总在一个视觉图中 - 雪花图 - 使你能够一目了然地评估 Braze 的整体财务健康状况。
对其他可能性感兴趣吗?
我们发现的顶级股票目前正处于雷达下。尽早进入:
- 超越巨头:这 12 只早期阶段的人工智能股票可能为你的退休提供资金。
- 我们发现的 10 只股息堡垒收益超过 5%,不仅能在市场风暴中生存,还能在其中蓬勃发展。
- 人工智能即将改变医疗保健。这 37 只股票正在从早期诊断到药物发现等各个方面进行工作。最棒的是 - 它们的市值都在 100 亿美元以下 - 仍然有时间提前进入。
本文由 Simply Wall St 撰写,内容具有一般性。我们提供基于历史数据和分析师预测的评论,仅使用无偏见的方法,我们的文章不旨在提供财务建议。 它不构成购买或出售任何股票的推荐,也未考虑你的目标或财务状况。我们的目标是为你提供以基本数据驱动的长期分析。请注意,我们的分析可能未考虑最新的价格敏感公司公告或定性材料。Simply Wall St 在提到的任何股票中没有持仓。
估值复杂,但我们在这里简化它。
通过我们的详细分析,发现 Braze 是否可能被低估或高估,分析内容包括 公允价值估计、潜在风险、股息、内部交易及其财务状况。
获取免费分析